
רישום משכנתא בטאבו: ההליך, הגשה מקוונת, אגרה ומחיקה אחרי הסילוק

משכנתא היא הלוואה משמעותית מאוד, אשר יכולה לסייע לנו בתהליך קניית דירה. עם זאת, חשוב לזכור כי משכנתא היא גם התחייבות משפטית לכל החיים, ולכן יש להתייחס אליה ברצינות רבה.
בין אם מדובר ברכישת דירה מהקבלן או בקניית דירה יד שנייה, הליך רישום משכנתא הוא שלב חשוב בתהליך נטילת המשכנתא. רישום המשכנתא מעניק למשכנתא ביטחון משפטי, ומאפשר לבנק להיפרע מהלוואתו במקרה של אי-פירעון.
התשובה הקצרה, לפני הפירוט
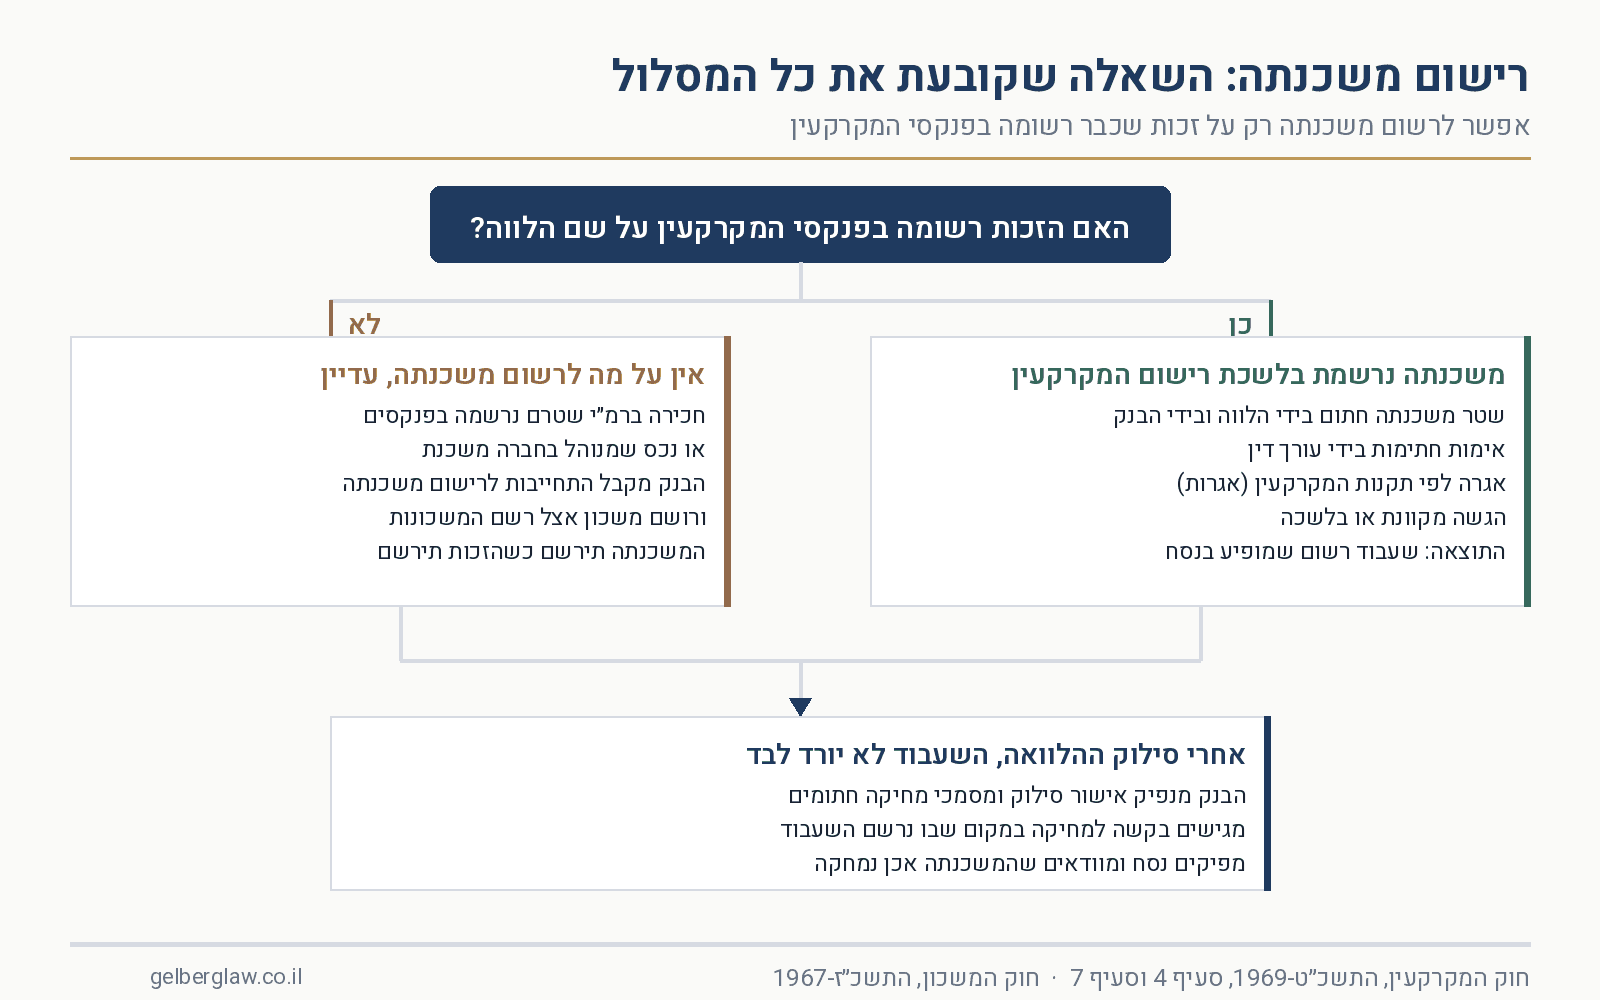
משכנתה נוצרת ברישום, לא בחתימה על מסמכי ההלוואה. חוק המקרקעין, התשכ״ט-1969 קובע בסעיף 4 כי משכנתה היא מישכון של מקרקעין, ולפי סעיף 7 לחוק עסקה במקרקעין נגמרת ברישום. כל עוד השטר לא נרשם בפנקס, לבנק יש התחייבות חוזית ולא שעבוד רשום.
מכאן נגזרות שלוש נקודות מעשיות. ראשית, אפשר לרשום משכנתה רק על זכות שכבר רשומה בפנקסי המקרקעין על שם הלווה. שנית, כשהזכות אינה רשומה שם, הבנק נסמך על כלים אחרים, בעיקר משכון אצל רשם המשכונות והתחייבות לרישום משכנתה. שלישית, הרישום אינו מסתיים באישור על הגשת הבקשה, אלא ברגע שהמשכנתה מופיעה בנסח.
מהו רישום משכנתא?
רישום משכנתא הוא הליך משפטי המבוצע על ידי רשם המקרקעין (טאבו), במסגרתו נרשם שעבוד של נכס מקרקעין לטובת נושה. במקרה של משכנתא, הנושה הוא הבנק המלווה את ההלוואה, והנכס הוא הנכס הנרכש באמצעות המשכנתא.
רישום משכנתא מעניק לבנק ביטחון בכך שהנכס משמש כערובה להחזר ההלוואה. במקרה של אי-פרעון ההלוואה, הבנק רשאי למכור את הנכס על מנת להיפרע מהלוואתו.
רישום משכנתא הוא שלב חשוב בהליך נטילת משכנתא. רישום נכון ומדויק של המשכנתא מעניק ביטחון משפטי הן ללווה והן לבנק.
לפני כל זה יש שלב מוקדם שנוטים לפספס. הבנק מסתמך על שומה, והשמאי מטעמו מפריד בין שטח שמופיע בהיתר לבין שטח שאינו מופיע בו. חריגת בנייה עשויה להקטין את השווי המוכר לצורכי מימון, ובמקרים של פיצול דירה או יחידת מגורים נוספת היא עלולה לחסום את ההלוואה כולה. לכן כדאי לבדוק את ההיתר מול המצב בשטח עוד לפני הגשת הבקשה למשכנתא. ראו חריגות בנייה: מה נחשב חריגה ומה קורה במכירה.
היכן מבצעים רישום משכנתא?
כאן נמצאת אחת אי ההבנות הנפוצות. משכנתה, במובן המדויק של המילה, נרשמת רק במקום אחד: בפנקסי המקרקעין. דף השירות הרשמי של הרשות לרישום והסדר זכויות מקרקעין אומר זאת במפורש, והוא מדבר על רישום משכנתה על בעלי זכות הרשומה בפנקסי המקרקעין. כשהזכות אינה רשומה שם, הבנק עדיין מקבל ביטחון, אבל בכלי משפטי אחר ובשם אחר. שלוש האפשרויות בפועל:
- לשכת רישום המקרקעין (טאבו): זהו המקום הרגיל שבו מתבצע רישום משכנתא. לשכת רישום המקרקעין היא גוף ממשלתי המופקד על רישום זכויות במקרקעין בישראל.
- זכות חכירה המנוהלת ברשות מקרקעי ישראל: כשהחכירה רשומה בפנקסי המקרקעין, המשכנתה נרשמת על זכות החכירה בלשכת רישום המקרקעין, ורמ״י נדרשת לתת את הסכמתה. כשהחכירה טרם נרשמה בפנקסים, אין על מה לרשום משכנתה, והביטחון נבנה בדרך אחרת: התחייבות של רמ״י לרישום משכנתה, ורישום משכון אצל רשם המשכונות.
- נכס שזכויותיו מנוהלות בחברה משכנת: כאן הזכויות רשומות בספרי חברה ולא בפנקס ציבורי, ולכן לא נרשמת משכנתה. הבנק מקבל התחייבות של החברה המשכנת לרשום משכנתה כשהבית יירשם, רושם הערה בספרי החברה, ובדרך כלל גם רושם משכון אצל רשם המשכונות. זהו המצב השכיח בפרויקטים שטרם נרשמו כבית משותף.
כאשר מתבצע תהליך מכירת דירה בבעלות פרטית, רישום המשכנתא מתבצע בלשכת רישום המקרקעין. לשם כך, יש להגיש בקשה לרישום משכנתא ללשכת רישום המקרקעין באזור בו ממוקם הנכס.
בקרקע המנוהלת ברמ״י צריך לבדוק קודם כל דבר אחד: האם החכירה כבר רשומה בפנקסי המקרקעין. אם כן, ההליך זהה להליך בנכס פרטי, בתוספת הסכמת רמ״י. אם לא, מדובר במסלול אחר לגמרי, ובו הבנק נסמך על התחייבות לרישום ועל משכון, והמשכנתה תירשם רק בהמשך.
כאשר מתבצע הליך רכישת דירה מקבלן והבניין טרם נרשם כבית משותף, אין עדיין יחידת רישום שעליה אפשר לרשום משכנתה. מה שנעשה בפועל הוא רישום משכון אצל רשם המשכונות, רישום הערה בספרי החברה המשכנת, וקבלת התחייבות בכתב לרישום המשכנתה בעתיד. מי שרואה בהסכם ההלוואה את הביטוי התחייבות לרישום משכנתה, זה בדיוק המצב שאליו הוא מתייחס.
הליך רישום משכנתה, שלב אחר שלב
הליך רישום משכנתא בישראל מורכב משלושה שלבים עיקריים:
-
החתימה על הסכם המשכנתא
השלב הראשון הוא החתימה על הסכם משכנתא עם הבנק. הסכם זה קובע את תנאי המשכנתא, כולל גובה המשכנתא, הריבית, תקופת ההלוואה וכו'.
כאן חשוב להבחין בין שני דברים שמתערבבים אצל רוב הלווים. מסמכי ההלוואה מול הבנק הם עניין אחד, והשטר שנרשם בלשכת רישום המקרקעין הוא עניין אחר. עורך הדין שמאמת את החתימות על השטר עושה פעולה מוגדרת: הוא מזהה את החותמים, מוודא שהם מבינים על מה הם חותמים ומאשר זאת בכתב כלפי הרשם. הוא אינו בודק עבורכם את כדאיות ההלוואה ואינו מאשר את הריבית או את המסלולים. את אלה בוחנים מול הבנק ומול יועץ משכנתאות, לפני שמגיעים לשלב החתימה.
-
הכנת הבקשה לרישום משכנתא
לאחר החתימה על הסכם המשכנתא, יש להגיש בקשה לרישום משכנתא לרשם המקרקעין. הבקשה כוללת את הנתונים הבאים:
- פרטי הנכס
- פרטי המשכנתא
- פרטי הלווה
- פרטי הבנק
הבקשה לרישום משכנתא יכולה להיעשות באופן ידני או באופן מקוון.
-
השלמת הרישום
לאחר קבלת הבקשה הרשם בודק אותה. הבדיקה אינה טכנית בלבד: הרשם מוודא שהחותם הוא אכן בעל הזכות הרשומה, שהחתימות אומתו כנדרש, שהאגרה שולמה ושאין רישום קודם שחוסם את הפעולה. אם הכול תקין, המשכנתה נרשמת בפנקס. אם חסר מסמך או שיש סתירה מול הנסח, הבקשה מוחזרת לתיקון, וזו הסיבה השכיחה לעיכובים.
משך הטיפול משתנה לפי הלשכה ולפי אופן ההגשה, ובקשה מקוונת תקינה מטופלת בדרך כלל מהר יותר מבקשה ידנית. הדבר החשוב הוא לא להסתפק באישור על ההגשה. מפיקים נסח אחרי הרישום ומוודאים שהמשכנתה אכן מופיעה בו.
רישום משכנתא הוא שלב חשוב בהליך נטילת משכנתא. רישום נכון ומדויק של המשכנתא מעניק ביטחון משפטי הן ללווה והן לבנק.
בעסקת רכישה נכנס לכאן שיקול של לוח זמנים. הבנק אינו רושם משכנתא ראשונה על הנכס לפני שזכויות הרוכש נרשמות על שמו, ולכן מועדי אישורי המסים משפיעים ישירות על המועד שבו ניתן לרשום את המשכנתא. ההצהרה לרשות המסים מוגשת בתוך 30 יום מיום המכירה לפי סעיף 73 לחוק מיסוי מקרקעין, ורק לאחר שהתקבלו אישור מרשות המסים ותעודה מהרשות המקומית על היעדר חובות והיטל השבחה אפשר להשלים את רישום הזכויות. את השרשרת המלאה ואת שלושת מסלולי הרישום פירטנו במדריך מהחתימה ועד הטאבו: אישורי המסים, אישור העירייה ורישום הזכויות.

מסמכים שיש לצרף לבקשה לרישום משכנתא
המסמכים שיש לצרף לבקשה לרישום משכנתא משתנים בהתאם לסוג הנכס, מיקומו והגורם המטפל ברישום. באופן כללי, יש לצרף את המסמכים הבאים:
- נסח רישום של הנכס: נסח רישום הוא מסמך רשמי המציג את הזכויות הקיימות בנכס. ניתן להנפיק נסח רישום בלשכת רישום המקרקעין או באתר האינטרנט של רשם המקרקעין.
- הסכם משכנתא: הסכם משכנתא הוא מסמך משפטי המגדיר את תנאי ההלוואה. ניתן להנפיק עותק של הסכם המשכנתא מהבנק.
- אישור תשלום אגרה: האגרה נקבעת בתקנות המקרקעין (אגרות) ומתעדכנת מדי שנה. הרשות לרישום והסדר זכויות מקרקעין פרסמה הודעה על עדכון תעריפי האגרות שנכנס לתוקף ב-1.1.2026, ולכן יש לבדוק את הסכום בטבלת האגרות הרשמית במועד ההגשה ולא להסתמך על סכום שפורסם בשנה קודמת.
- אישור זהות של הלווה: ניתן להציג תעודת זהות או דרכון בתוקף.
- מסמכי הצד המלווה: הבנק חותם על השטר באמצעות מורשי חתימה מטעמו, ולכן נדרשים אישור מורשי החתימה וחותמת התאגיד. בפועל את החלק הזה מכין הבנק, ולא הלווה.
בנוסף למסמכים אלו, יש לצרף מסמכים נוספים במקרים הבאים:
- אם הזכות טרם נרשמה על שמכם: לא ניתן לרשום משכנתה לפני שהזכות רשומה בפנקס על שם הלווה. במצב הזה נדרשים קודם השלמת רישום הזכויות, ובינתיים התחייבות לרישום משכנתה.
- אם הנכס נמצא בבעלות משותפת: יש לצרף הסכמת כל הבעלים לעסקת המשכנתא.
- אם הנכס נמצא בבעלות חברה: יש לצרף מסמכי החברה, כגון תעודת התאגדות ונסח חברה.
מהי אגרת רישום משכנתא?
אגרת רישום משכנתא היא תשלום שנדרש לשלם לרשם המקרקעין או לגוף אחר המטפל ברישום משכנתא, כתנאי לרישום המשכנתא בטאבו.
גובה האגרה נקבע בתקנות המקרקעין (אגרות) ומתעדכן מדי שנה. הרשות לרישום והסדר זכויות מקרקעין פרסמה הודעה על עדכון תעריפים שנכנס לתוקף ב-1.1.2026, ולכן כל סכום שמתפרסם במאמר מתיישן בתוך שנה. בדקו את הסכום בטבלת האגרות הרשמית במועד ההגשה. התשלום מתבצע בלשכת רישום המקרקעין או בערוץ התשלום המקוון של הרשות.
האגרה משולמת על ידי הלווה, אך היא יכולה להיות משולמת גם על ידי הבנק.
האגרה מיועדת לכיסוי העלויות הכרוכות ברישום המשכנתא, כגון עלויות דיוור, הפקדה וכו' והיא מתווספת לעלויות הנוספות הכרוכות בעסקאות רכישת דירה שונות כגון מס רכישה והיטל השבחה.
חשוב לבדוק מול רשם המקרקעין או המוסד המטפל ברישום המשכנתא האם ישנם תעריפים שונים עבור רישום משכנתאות במקרים מיוחדים, כגון רישום משכנתא על נכס שנמצא בבנייה או רישום משכנתא על נכס שנמצא בבעלות משותפת.
פטור מאגרת רישום משכנתא
אגרת הרישום אינה חלה על כולם. קיימים מצבים של פטור מלא או הנחה, ואלה הדברים שחשוב לדעת עליהם:
- נכי צה״ל וכוחות הביטחון. זהו המסלול המוכר והמתועד ביותר. אגף השיקום במשרד הביטחון מפעיל הטבה של פטור מאגרת רישום משכנתה, והוא הגורם שמנפיק את האישור. תנאי הזכאות, ובהם דרגת הנכות והיקף ההטבה, נקבעים אצלו ומשתנים מעת לעת. לכן יש לברר אותם מול אגף השיקום ולא להסתמך על פירוט שמופיע במאמר כלשהו.
- המקור המחייב הוא התקנות. הפטורים וההנחות מאגרות לשכת רישום המקרקעין קבועים בתקנות המקרקעין (אגרות), התשל״ה-1974. כל רשימת זכאים שמתפרסמת במקום אחר היא תיאור בלבד, והתקנות הן שקובעות.
- קיימות קבוצות זכאות נוספות. מעבר לנכי צה״ל, התקנות מכירות בפטורים ובהנחות גם במצבים אחרים, והרשימה מתעדכנת. אם נראה לכם שאתם נמנים על אחת מהן, זה שווה בירור לפני ההגשה. האגרה אינה סכום זניח.
- את האישור מציגים בהגשה. הפטור אינו ניתן אוטומטית לפי נתוני הזכאי. יש לצרף את האישור לבקשה, וכדאי לוודא מראש שהוא בנוסח שהרשם מקבל ושתוקפו לא פג.
- אם האגרה כבר שולמה. לרשות לרישום והסדר זכויות מקרקעין יש ערוץ ייעודי לבקשת החזר אגרה. אין בכך הבטחה שכל בקשה תתקבל, אבל מי ששילם ורק אחר כך גילה שהוא זכאי אינו בהכרח מאחר.
- הפטור הוא מהאגרה בלבד. הוא אינו מקטין את עמלות הבנק, אינו נוגע למס רכישה ואינו משפיע על שכר הטרחה. אלה עלויות נפרדות לחלוטין.
- מה שצריך לבדוק במקרה כזה. לפני שמניחים שיש זכאות או שאין, שווה בירור אחד מול הגורם המטפל. בעסקה שבה שני בני זוג חותמים ורק אחד מהם זכאי, היקף הפטור תלוי בנסיבות ודורש בדיקה פרטנית.
שתי נקודות אחרונות שחוזרות בשאלות:
- פטור אינו עובר אוטומטית מבן זוג אחד לשני. כששני בני הזוג חתומים על השטר, יש לברר כיצד הפטור חל על החלק היחסי.
- כשאין רישום בפנקסי המקרקעין אין אגרת רישום משכנתה, אבל יש עלות אחרת. רישום משכון אצל רשם המשכונות כרוך באגרה משלו.
מכיוון שתנאי הזכאות והסכומים מתעדכנים, ומכיוון שהאגרה נגבית במעמד ההגשה, את הבירור עושים לפני שמגישים ולא אחרי.
מהו שטר משכנתא?
שטר משכנתא הוא מסמך משפטי המגדיר את תנאי המשכנתא, כולל גובה ההלוואה, הריבית, תקופת ההלוואה וכו'. שטר המשכנתא הוא חלק בלתי נפרד מהליך רישום המשכנתא בטאבו.
שטר המשכנתא כולל את הפרטים הבאים:
- פרטי הנכס המשועבד: כתובת הנכס, מספר הגוש והחלקה, שטח הנכס וכו'.
- פרטי הלווה: שם הלווה, תעודת זהות, כתובת וכו'.
- פרטי הצד המלווה: שם התאגיד הבנקאי והסניף, ומורשי החתימה שחותמים מטעמו.
- סכום ההלוואה: גובה ההלוואה, כולל ריבית והצמדה.
- תקופת ההלוואה: מספר השנים שבהן הלווה צריך להחזיר את ההלוואה.
- דמי התשלום החודשיים: גובה התשלום החודשי שהלווה צריך לשלם לבנק.
- תנאי פירעון המשכנתא: תנאי פירעון ההלוואה, כגון תשלום מוקדם, פריסת תשלומים וכו'.
- תנאי פדיון המשכנתא: תנאי פדיון המשכנתא, כגון פדיון מלא, פדיון חלקי וכו'.
החתימות על השטר טעונות אימות בידי עורך דין, ואת האימות הזה דורש הרשם כתנאי לרישום. האימות מתייחס לזהות החותמים ולכך שהם חתמו מרצונם ובהבנה, ולא לכדאיות ההלוואה. מה שכן כדאי לעשות לפני החתימה הוא לקרוא את השטר עצמו ולוודא שלושה דברים: שהנכס המתואר בו הוא הנכס הנכון לפי גוש, חלקה ותת חלקה, שהיקף השעבוד תואם את מה שסוכם, ושלא נכללו בו נכסים או זכויות נוספים שלא התכוונתם לשעבד.
בקשה לביטול רישום משכנתא
בקשה לביטול רישום משכנתא היא מסמך משפטי המבקש לבטל את רישום המשכנתא בטאבו. בקשה זו יכולה להיות מוגשת על ידי הלווה, הבנק, או כל צד שלישי בעל עניין בנכס המשועבד.
בקשה לביטול רישום משכנתא חייבת לכלול את הפרטים הבאים:
- פרטי הנכס המשועבד: כתובת הנכס, מספר הגוש והחלקה, שטח הנכס וכו'.
- פרטי הלווה: שם הלווה, תעודת זהות, כתובת וכו'.
- פרטי הצד המלווה: שם התאגיד הבנקאי והסניף, ומורשי החתימה שחותמים מטעמו.
- הסיבה לביטול המשכנתא: הסיבה לביטול המשכנתא, כגון פירעון מלא של ההלוואה, פדיון המשכנתא, ביטול העסקה וכו'.
הבקשה לביטול רישום משכנתא יכולה להגיש באופן ידני או באופן מקוון.
רישום משכנתה מקוון: מה באמת אפשר לעשות ברשת
זו השאלה שנשאלת הכי הרבה, והתשובה עליה מפתיעה חלק מהאנשים.
הכלל: הרשות לרישום והסדר זכויות מקרקעין מפעילה שירות מקוון לבקשה לרישום משכנתה, והוא חלק ממערך השירותים הדיגיטליים של משרד המשפטים המרוכזים בפורטל מקרקעין ברשת. דף השירות הרשמי, שעודכן ב-14.12.2025, מפנה למדריכי הגשה מקוונת ולתוכנת כרטיס חכם.
המשמעות בפועל: ההגשה המקוונת אינה טופס פשוט שממלאים מהבית. היא מחייבת אמצעי זיהוי וחתימה אלקטרונית באמצעות כרטיס חכם, וזה אמצעי שמצוי בדרך כלל אצל עורכי דין שעובדים מול הלשכות ולא אצל לווה פרטי. לכן ברוב העסקאות ההגשה נעשית על ידי עורך הדין שמלווה את הרכישה או על ידי הגורם מטעם הבנק.
מה שלא השתנה: הערוץ המקוון מקצר את ההגשה, לא את הדרישות. אימות החתימות עדיין נדרש, והשטר עדיין צריך להיות חתום כדין. לפי דף השירות, אימות מסמכים בקבלת קהל מתבצע בימים ראשון ורביעי בין 08:30 ל-12:30 ובתיאום מראש, ולצד זה קיימת אפשרות להפקיד מסמכים בתיבות האיסוף שבכניסה ללשכות.
מה שצריך לבדוק לפני שמגישים: שהנסח עדכני ושהזכות כבר רשומה על שם הלווה, ששמות החותמים בשטר זהים לשמות בנסח, שהגוש, החלקה ותת החלקה נכונים, ושהאגרה שולמה או שצורף אישור פטור. רוב הבקשות שמוחזרות לתיקון נופלות על אחד מארבעת אלה.
מחיקת המשכנתה אחרי שסיימתם לשלם
סילוק ההלוואה אינו מוחק את המשכנתה מהפנקס. השעבוד ממשיך להופיע בנסח עד שמישהו פועל למחיקתו, וזה שלב שנוטים לשכוח דווקא משום שהוא מגיע שנים אחרי העסקה.
איך זה עובד: לאחר פירעון מלא הבנק מנפיק אישור על סילוק ההלוואה ומסמכי מחיקה חתומים מטעמו, ועל בסיסם מוגשת בקשה למחיקת המשכנתה בלשכת רישום המקרקעין. בנכס שמנוהל בחברה משכנת או ברשם המשכונות, ההסרה נעשית באותו מקום שבו נרשם השעבוד ולא בטאבו.
מתי זה מתגלה מאוחר מדי: כשמוכרים את הדירה. קונה שמקבל נסח עם משכנתה רשומה יעצור את העסקה עד שהיא תוסר, ולפעמים מדובר בהלוואה שסולקה לפני שנים ובבנק שכבר התמזג עם בנק אחר. לכן כדאי להפיק נסח כמה שבועות אחרי הפירעון ולוודא שהמחיקה בוצעה.
ומה כשמוכרים דירה עם משכנתה פעילה: שם המנגנון שונה, והוא מבוסס על מכתב כוונות מהבנק שמפרט את סכום הסילוק ואת התחייבות הבנק להסיר את השעבוד כנגד תשלום. זהו אחד המסמכים שקובעים את לוח התשלומים בעסקה, ולכן מזמינים אותו מוקדם ולא בשבוע האחרון.
חמש טעויות שעולות זמן וכסף
- להניח שהמשכנתה נרשמה כי הכסף הועבר. העברת כספי ההלוואה והרישום בפנקס הם שני אירועים נפרדים, ולעיתים חולפים ביניהם חודשים. ההוכחה היחידה היא נסח.
- לגלות את בעיית הרישום בסוף. אם הזכויות בנכס אינן רשומות על שם המוכר בפנקס, זה משפיע על מבנה כל העסקה ועל מועד רישום המשכנתה. את זה בודקים לפני החתימה, במסגרת שרשרת הרישום המלאה.
- להתעלם מחריגות בנייה בשלב השומה. שמאי הבנק מפריד בין שטח שמופיע בהיתר לשטח שאינו מופיע בו, וזה משפיע ישירות על סכום ההלוואה שיאושר.
- לא למחוק משכנתה שסולקה. הטיפול בזה בזמן אמת פשוט. הטיפול בזה עשר שנים אחר כך, מול בנק שהתמזג, פחות.
- לחתום על השטר בלי לקרוא אותו. תיאור הנכס והיקף השעבוד הם מה שנרשם בפנקס בסופו של דבר, ותיקון אחרי הרישום מורכב יותר מבדיקה לפניו.
שאלות ותשובות
כמה זמן לוקח לרשום משכנתה?
משך הטיפול משתנה לפי הלשכה ולפי אופן ההגשה. מה שבשליטתכם הוא איכות הבקשה: בקשה שלמה, עם נסח עדכני, חתימות מאומתות ואגרה ששולמה, אינה חוזרת לתיקון וזה מה שחוסך את רוב הזמן.
אפשר לקבל משכנתא על נכס שאינו רשום בטאבו?
כן, אבל זו אינה משכנתה במובן המשפטי. כשהזכות אינה רשומה בפנקסי המקרקעין, הבנק נסמך על משכון אצל רשם המשכונות לפי חוק המשכון, התשכ״ז-1967, על הערה בספרי החברה המשכנת או ברמ״י, ועל התחייבות לרישום משכנתה בעתיד. ההגנה קיימת, אבל היא בנויה אחרת.
מי מגיש את הבקשה, אני או הבנק?
בפועל את הבקשה מגיש עורך דין. הבנק מעביר את השטר חתום מטעמו, והצד שמטפל בעסקה הוא שמשלים את ההגשה מול הלשכה. לווה פרטי אינו נדרש להגיע בעצמו, ובערוץ המקוון גם אינו יכול בלי כרטיס חכם.
מה ההבדל בין שטר משכנתה להסכם ההלוואה?
הסכם ההלוואה מסדיר את היחסים הכספיים מול הבנק: ריבית, מסלולים ולוח סילוקין. שטר המשכנתה הוא המסמך שנרשם בפנקס ויוצר את השעבוד על הנכס. אפשר שיהיה הסכם הלוואה בלי שעבוד רשום, וזה בדיוק המצב שממנו הבנק רוצה לצאת.
שילמתי את כל המשכנתה. צריך לעשות משהו?
כן. יש לוודא שהבנק הנפיק את מסמכי הסילוק ושהמשכנתה נמחקה בפועל. בדיקה אחת בנסח סוגרת את השאלה.
יש פטור מאגרת רישום משכנתה?
קיימים פטורים והנחות, והם קבועים בתקנות המקרקעין (אגרות), התשל״ה-1974. המסלול המוכר ביותר הוא של נכי צה״ל וכוחות הביטחון, שבו האישור מונפק על ידי אגף השיקום במשרד הביטחון. את התנאים המדויקים יש לברר מול הגורם המנפיק לפני ההגשה.
מקורות
- חוק המקרקעין, התשכ״ט-1969. סעיף 4 (משכנתה היא מישכון של מקרקעין) וסעיף 7 (עסקה במקרקעין נגמרת ברישום).
- חוק המשכון, התשכ״ז-1967.
- תקנות המקרקעין (אגרות), התשל״ה-1974.
- הרשות לרישום והסדר זכויות מקרקעין, משרד המשפטים. דף השירות בקשה לרישום משכנתה, עודכן ב-14.12.2025.
- הרשות לרישום והסדר זכויות מקרקעין. הודעה בדבר עדכון תעריפי אגרות, בתוקף מיום 1.1.2026.
- אגף השיקום, משרד הביטחון. הטבת פטור מאגרת רישום משכנתה.
עודכן: 17.9.2026. אגרות ותנאי זכאות מתעדכנים מעת לעת, ויש לאמת אותם מול המקור הרשמי במועד הפעולה. האמור כאן הוא מידע כללי ואינו תחליף לייעוץ משפטי פרטני.
סיכום
רישום משכנתא הוא הליך משפטי המעניק לבנק ביטחון לכך שהוא יוכל להיפרע מהלוואה במקרה שהלווה לא יעמוד בתשלומי ההחזר.
רוב הלווים חווים את השלב הזה כביורוקרטי, והוא באמת כזה. אבל מה שמכריע כאן הוא לא הסבלנות אלא הסדר: זכות רשומה על שם הלווה, נסח עדכני, שטר מדויק, חתימות מאומתות ואגרה. כשחמשת אלה במקום, הרישום הוא עניין טכני. כשאחד מהם חסר, הבקשה חוזרת.
לפני שמחליטים, שווה לוודא מול מי שמטפל בעסקה מתי בדיוק צפויה המשכנתה להירשם, ומה הביטחון של הבנק עד אז.
פנו עוד היום לעו"ד נאור גלברג, בעל ניסיון רב שנים בתחום המקרקעין. עו"ד גלברג ישמח ללוות אתכם לכל אורך התהליך ולספק לכם את הייעוץ המקצועי והמועיל ביותר.
לפני שהמשכנתא עצמה נרשמת, נרשמת בדרך כלל הערת אזהרה לטובת הבנק על ההתחייבות לרשום משכנתא. מה ההערה הזו חוסמת, כמה זמן היא נשארת בפנקס ואיך היא יורדת בסוף התהליך, מוסבר במדריך הערת אזהרה בטאבו.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il