
מהחתימה ועד הטאבו: אישורי המסים, אישור העירייה ורישום הזכויות על שמכם
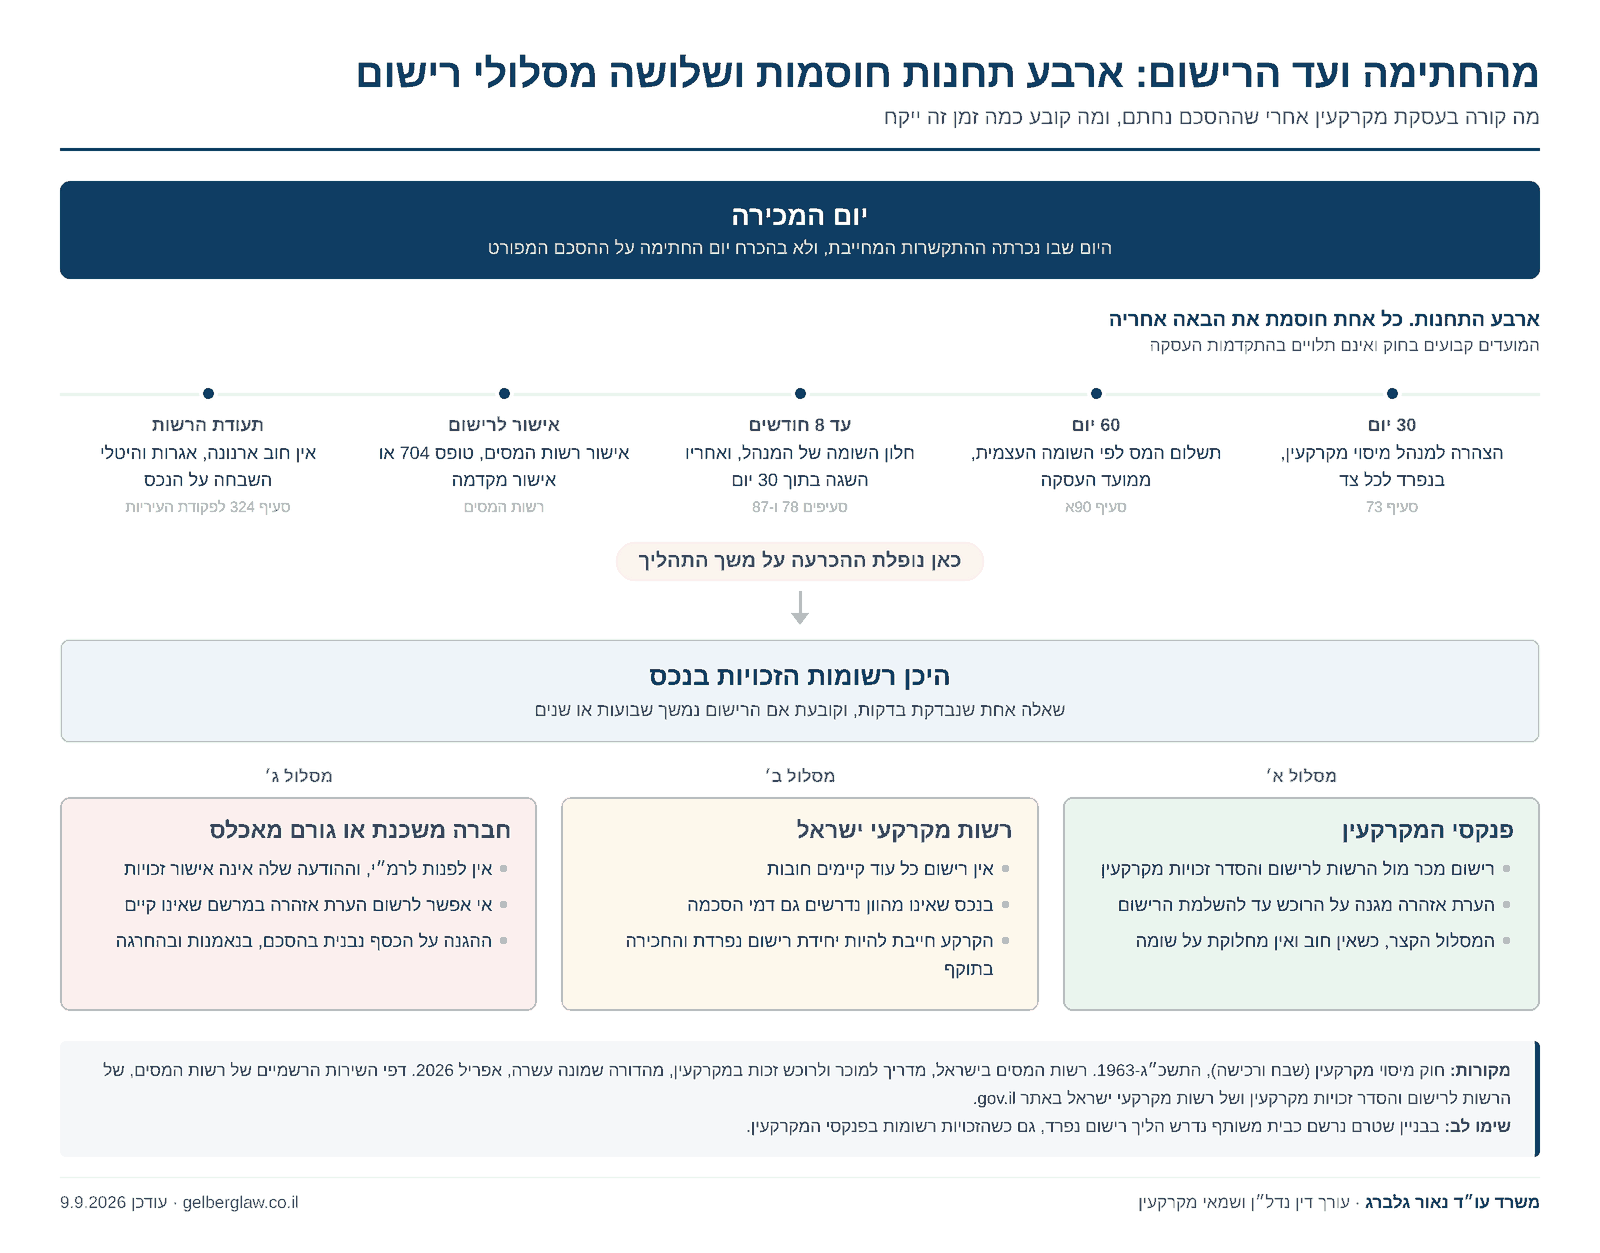
עסקת מקרקעין בישראל אינה מסתיימת בחתימה על הסכם המכר ואינה מסתיימת גם במסירת המפתח. היא מסתיימת ביום שבו הזכויות רשומות על שם הרוכש בפנקסי המקרקעין, ברשות מקרקעי ישראל או אצל הגורם שמנהל את הזכויות בנכס. בין החתימה לרישום עומדות ארבע תחנות שכל אחת מהן חוסמת את הבאה אחריה: דיווח לרשות המסים בתוך 30 יום, תשלום המס, אישור מרשות המסים לרישום, ואישור מהרשות המקומית שאין חובות על הנכס. רק כשארבע התחנות עברו, לשכת רישום המקרקעין מוכנה לרשום.
רוב העיכובים בעסקאות מקרקעין אינם נולדים מסכסוך בין הצדדים. הם נולדים מכך שאחת התחנות האלה לא טופלה במועד, ומרגע שנוצר איחור הוא מייצר קנס, ריבית או חובה חדשה שיש להסדיר לפני שממשיכים. המאמר הזה מסדר את השרשרת לפי הסדר שבו היא באמת מתרחשת, עם המועדים והמקורות הרשמיים לכל שלב.
למה השלב הזה נופל בין הכיסאות
המשא ומתן על עסקת מקרקעין מרוכז כמעט כולו בשלב שלפני החתימה: המחיר, מועד המסירה, הבטוחות, הבדיקות. גם הסכם המכר עצמו נערך כדי לשרת את השלב הזה. זה נכון וזה מוצדק, משום ששם נקבעים התנאים. אבל בזה מסתיימת תשומת הלב של רוב הצדדים, ומשם ואילך יש הנחה שקטה שהכול יסתדר מעצמו.
בפועל, השלב שאחרי החתימה הוא שלב בירוקרטי עם מועדים קשיחים ועם שרשרת תלויות. לרשות המסים לא מעניין אם ההסכם עוד בעריכה אצל עורכי הדין. השעון שלה מתחיל ביום המכירה. לרשות המקומית לא מעניין מי הסכים בחוזה לשלם את היטל ההשבחה. היא לא תיתן את התעודה לרשם המקרקעין כל עוד יש חוב על הנכס. ולשכת רישום המקרקעין לא תרשום בלי שני האישורים האלה.
הנקודה המעשית: מי שלא בנה לוח זמנים לשלב הזה כבר בשלב ההסכם, מגלה אותו רק כשהוא נתקע.
תחנה ראשונה: ההצהרה לרשות המסים בתוך 30 יום
הכלל. סעיף 73 לחוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, מטיל חובת הצהרה על שני הצדדים בנפרד. המוכר מוסר הצהרה בתוך 30 ימים מיום המכירה, והרוכש מוסר הצהרה בתוך 30 ימים מיום הרכישה. המדריך הרשמי של רשות המסים מבהיר שהחובה חלה גם כאשר מבקשים פטור מהמס.
מתי מתחיל המניין. לא מיום החתימה על ההסכם המפורט, אלא מיום המכירה, כלומר מהיום שבו נכרתה ההתקשרות המחייבת. זו בדיוק הסיבה שזיכרון דברים מסוכן כל כך: אם הוא מחייב, השעון התחיל שם, ולא חודשיים אחר כך אצל עורכי הדין.
מי מגיש. ברוב העסקאות ההצהרה מוגשת על ידי עורכי הדין של הצדדים במערכת המייצגים. מי שאינו מיוצג יכול להגיש הצהרה מקוונת. רשות המסים פתחה את המסלול הזה לציבור הבלתי מיוצג ביום 1 באפריל 2025.
החובה אינה מוגבלת לעסקאות בתמורה. גם העברה ללא תמורה בין קרובים היא מכירה לעניין החוק, וגם היא מדווחת בתוך 30 יום. זו אחת ההפתעות השכיחות בהעברות בין דורות, שסדר הפעולות בהן מרוכז בתכנון נכסי המשפחה.
מה קורה מיד אחרי ההצהרה
לפי המדריך הרשמי, הודעה על סכום המס לפי ההצהרה נשלחת בתוך 20 ימים מהגשתה. מנהל מיסוי מקרקעין רשאי לבדוק את ההצהרה ולקבוע שומה לפי מיטב השפיטה בתוך שמונה חודשים מיום מסירתה. חלפו שמונה החודשים בלי שנקבעה שומה, השומה העצמית עומדת.
המשמעות המעשית היא שהתיק אינו סגור ביום ההצהרה. יש חלון של שמונה חודשים שבו הרשות עשויה לחלוק על השווי שהוצהר. מה נבדק שם ומה מפעיל בדיקה כזו מפורט בשווי המכירה במיסוי מקרקעין.
תחנה שנייה: התשלום, וכאן נולדים רוב האיחורים
הכלל. החייב במס משלם את המס לפי שומתו העצמית בתוך 60 יום מתאריך העסקה. שימו לב להבדל: ההצהרה מוגשת בתוך 30 יום, אבל התשלום נמדד מאותה נקודת מוצא ולא מיום ההצהרה. מי שמגיש ביום העשרים ותשעה נותרו לו 31 יום לשלם, לא 60.
אם המנהל ערך שומה משלו, את יתרת המס יש לשלם בתוך 15 יום מיום שנמסרה השומה לחייב. מי שהגיש השגה משלם בינתיים את המס שאינו שנוי במחלוקת, בתוך 30 יום מיום מסירת הודעת השומה. הגשת השגה אינה עוצרת את חובת התשלום.
סעיף 51: מתי אפשר לדחות את התשלום, ומתי הדחייה נגמרת
סעיף 51 לחוק מאפשר לדחות את חובת התשלום, אך הדחייה אינה בלתי מוגבלת. היא נמשכת עד שמתקיים אחד מאלה: הרוכש קיבל את החזקה במקרקעין, הרוכש שילם סכום העולה על 50 אחוזים ממחיר הזכות לעניין מס רכישה או 40 אחוזים לעניין מס שבח, או הרוכש קיבל ייפוי כוח לרשום את זכותו במקרקעין.
כאן נמצאת מלכודת שקטה. סעיף 76 לחוק קובע שכאשר התנאי הדוחה חדל להתקיים, יש להודיע על כך למנהל בתוך 14 יום. בעסקאות שבהן החזקה נמסרת מוקדם, למשל כשהרוכש נכנס לדירה לפני סוף התשלומים, התנאי חדל להתקיים בלי שאיש שם לב, והחובה להודיע נולדת באותו יום.
המקדמה שהרוכש מעביר על חשבון מס השבח של המוכר
בעסקאות רבות הרוכש מנכה מהתמורה סכום ומעביר אותו ישירות לרשות המסים כמקדמה על חשבון מס השבח של המוכר. חובת תשלום המקדמה אינה קמה לפני שחלפו 30 יום ממועד העסקה.
שיעור המקדמה נקבע לפי סוג העסקה. לפי דף השירות הרשמי של טופס 7152, התנאי הוא תשלום של 40 אחוזים לפחות מערך התמורה ברכישה מיחיד, ו-80 אחוזים לפחות ברכישה מקבלן. יש כאן יתרון מעשי חשוב: לאחר אישור הבקשה מופק שובר תשלום שמשמש גם כאישור לרשם המקרקעין בעת העברת הבעלות. כלומר המקדמה אינה רק מנגנון גבייה, היא גם מקצרת את הדרך לרישום.
מה עולה איחור
זה החלק שכדאי לקרוא לפני שדוחים טיפול בשבועיים. החוק מפעיל כמה מנגנונים במקביל:
- הפרשי הצמדה וריבית לפי סעיף 94, על כל סכום מס שלא שולם במועד החוקי, עד ליום התשלום.
- קנס אי הגשת הצהרה לפי סעיף 94א, בעבור כל שבועיים של פיגור. סכום הקנס מתואם אחת לשנה.
- קנס פיגור בתשלום לפי סעיף 94ב, בשיעור 0.2 אחוזים לכל שבוע של פיגור. קנס אי הגשת הצהרה וקנס אי תשלום במועד אינם חלים על תקופה מקבילה.
- קנס גירעון לפי סעיף 95, בשיעור 15 אחוזים מסכום הגירעון. סבר המנהל שהגירעון נוצר במזיד או מתוך כוונה להתחמק מתשלום מס, נוסף קנס בשיעור 30 אחוזים.
- קנס מינהלי על מי שלא מסר הצהרה במועד ללא סיבה מוצדקת, בשיעור 5 אחוזים מהמס המגיע. בעסקה פטורה ממס הקנס הוא 2 פרומיל משווי הזכות שנמכרה. מי שקיבל קנס מינהלי רשאי שלא לשלמו ולהודיע למשרד האזורי בתוך 30 ימים על בקשתו להישפט.
סכומי הקנסות הקבועים מתואמים מדי שנה ולכן אינם מובאים כאן במספרים. את הסכום העדכני יש לבדוק מול המשרד האזורי או מול המדריך העדכני של רשות המסים.
לוח המועדים בעסקת מקרקעין, במבט אחד
| הפעולה | המועד | ממתי נמדד | המקור |
|---|---|---|---|
| הצהרה למנהל מיסוי מקרקעין | 30 יום | יום המכירה או יום הרכישה | סעיף 73 לחוק |
| הודעה על סכום המס לפי ההצהרה | 20 יום | הגשת ההצהרה | מדריך רשות המסים 2026 |
| תשלום המס לפי השומה העצמית | 60 יום | תאריך העסקה | סעיף 90א לחוק |
| חובת המקדמה קמה | לא לפני 30 יום | מועד העסקה | מדריך רשות המסים 2026 |
| שומה לפי מיטב השפיטה | עד שמונה חודשים | מסירת ההצהרה | סעיף 78 לחוק |
| תשלום יתרת מס לפי שומת המנהל | 15 יום | מסירת השומה | סעיף 91 לחוק |
| הודעה על חדילת תנאי דחיית התשלום | 14 יום | היום שבו התנאי חדל | סעיף 76 לחוק |
| השגה על השומה | 30 יום | מסירת הודעת השומה | סעיף 87(א) לחוק |
| החלטה בהשגה | עד שמונה חודשים | הגשת ההשגה | מדריך רשות המסים 2026 |
| ערר לוועדת ערר | 30 יום | ההחלטה בהשגה | סעיף 88 לחוק |
| ערעור לבית המשפט העליון | 45 יום | החלטת ועדת הערר | סעיף 90 לחוק |
| בקשה לתיקון שומה | עד ארבע שנים | קבלת השומה | סעיף 85 לחוק |
הטבלה מבוססת על המדריך למוכר ולרוכש זכות במקרקעין של רשות המסים, מהדורה שמונה עשרה, אפריל 2026, ועל דפי השירות הרשמיים באתר gov.il. חישוב סכומי המס עצמם מפורט במדריך מס שבח ובמדריך מס רכישה, ואפשר לאמוד אותם מראש במחשבונים. שאלת המדרגה שתחול על הרוכש נגזרת ממצבו ביום המכירה, ולכן היא נבחנת בנפרד במס רכישה על דירה יחידה ובמס רכישה על דירה נוספת.
תחנה שלישית: האישור מרשות המסים לרישום
רשם המקרקעין אינו רושם עסקה בלי אישור מרשות המסים שהמס שולם או שאין חבות. זהו האישור שמכונה בפי כול אישורי מסים, ויש לו כמה מסלולים.
טופס 704
לפי דף השירות הרשמי שעודכן ב-26 באוקטובר 2025, טופס 704 משמש לקבלת שובר תשלום מס שבח או מס רכישה, או לקבלת אישור לרישום הנכס בפנקס המקרקעין. זכאים להגיש שני סוגי פונים: החייב במס המבקש לשלם את יתרת המס, ומי שמבקש אישור לרישום בהיעדר חבות מס. השירות ניתן ללא עלות, והעברת הבקשה לגורם המטפל אורכת חמישה ימי עסקים.
טופס 7161, אישור מקדמה לרישום
כאשר שולמה מקדמה, ניתן לבקש אישור מקדמה לרישום בפנקסי המקרקעין כדי להציגו בפני רשם המקרקעין בעת העברת הבעלות. גם השירות הזה ניתן ללא עלות, לפי דף השירות שעודכן ב-15 בדצמבר 2025.
מה מעכב בפועל
האישור אינו יוצא כל עוד יש חוב פתוח, וגם לא כל עוד המחלוקת על השומה פתוחה ולא שולם המס שאינו שנוי במחלוקת. במילים אחרות, מי שנמצא בהשגה ומחזיק בכסף עד שיוכרע העניין, חוסם את הרישום של עצמו. הפתרון המקובל הוא תשלום החלק שאינו במחלוקת, קבלת האישור, והמשך ההליך במקביל.
תחנה רביעית: אישור הרשות המקומית
הכלל. סעיף 324 לפקודת העיריות מחייב את רשם המקרקעין שלא לרשום העברת זכויות בנכס בלי תעודה מהרשות המקומית ולפיה שולמו כל החובות המגיעים לה ביחס לאותו נכס. בעיריית תל אביב יפו, למשל, התעודה מותנית בתשלום מלוא החובות של בעל הנכס ביחס לנכס, ובכלל זה ארנונה, אגרות והיטלים לרבות היטלי השבחה. האגרה בעד התעודה נקבעת בחוקי העזר של כל רשות ולכן משתנה מרשות לרשות, ולתעודה יש תוקף מוגבל בזמן.
הנקודה שהופכת את התחנה הזו לקריטית היא שהיא אינה תלויה בכם. היא תלויה במצב החובות של הנכס, ולעיתים בחובות שכלל לא ידעתם עליהם.
היטל השבחה, והמחלוקת שנולדת דווקא כאן
היטל השבחה מוטל על בעל הזכויות במקרקעין ומשולם בעת מימוש הזכויות. העברת זכויות הטעונה רישום בפנקסי המקרקעין היא מימוש לכל דבר, כלומר עצם המכירה מפעילה את החיוב. שיעור ההיטל הוא מחצית מההשבחה.
מכאן נובע דפוס חוזר. הצדדים חתמו על הסכם שקובע שהמוכר נושא בהיטל ההשבחה, וזה נכון גם בדין. אבל דרישת התשלום מגיעה רק אחרי החתימה, לעיתים חודשים אחריה, והסכום מפתיע. המוכר סבור שהשומה מנופחת, מבקש לערור עליה, והרוכש מגלה שהרישום שלו תקוע עד שהעניין ייפתר.
ההיערכות הנכונה נעשית בהסכם המכר, לא אחריו: בירור מוקדם מול הוועדה המקומית, הפקדת סכום בנאמנות אצל עורך דין עד להסדרת ההיטל, וקביעה ברורה מה קורה אם השומה חורגת מהערכה. את מנגנון החיוב עצמו הסברנו במדריך היטל השבחה, ואת סדר הבדיקה של דרישת תשלום ולוח המועדים להשגה עליה ריכזנו בצ׳קליסט דרישת היטל השבחה.
יש גם הכיוון ההפוך, שבו תוכנית פגעה בשווי הנכס והרשות היא שמשלמת. הכללים שם שונים לגמרי והם מפורטים בתביעת פיצויים לפי סעיף 197.
תחנה חמישית: הרישום עצמו, ולא כל נכס נרשם באותו מקום
זו הנקודה שבה עסקאות מתפצלות, ומי שלא בירר את סוג הרישום בשלב הבדיקות מגלה כאן שהתהליך שלו ארוך פי כמה ממה שחשב.
נכס הרשום בפנקסי המקרקעין
זהו המקרה הפשוט. הרשות לרישום והסדר זכויות מקרקעין מפעילה שירות לרישום העברת זכויות בעלות במקרקעין הרשומים בפנקסי המקרקעין, והוא מוגדר כשירות מקוון. במקביל מתנהלים שם גם רישום וביטול הערת אזהרה, רישום משכנתה והפקת נסח רישום.
עד לרישום הבעלות, הערת האזהרה היא ההגנה המרכזית של הרוכש. היא אינה מעבירה בעלות, אך היא מונעת רישום עסקה סותרת ומזהירה כל צד שלישי. בעסקה שבה הרישום מתעכב מסיבות אובייקטיביות, זו לעיתים ההגנה היחידה שקיימת בפועל במשך חודשים.
נכס שזכויותיו מנוהלות ברשות מקרקעי ישראל
בקרקע שאינה בבעלות פרטית, ההעברה נעשית מול רשות מקרקעי ישראל ולא מול רשם המקרקעין. דף ההנחיות של רמ״י קובע כלל פשוט ונוקשה: לא ניתן לבצע רישום אם קיימים חובות. נדרשת גם השלמת כל מסמכי החובה, וכן שהקרקע תהווה יחידת רישום נפרדת ושהחכירה תהיה בתוקף.
בנכס שאינו מהוון נדרש בנוסף תשלום דמי הסכמה לרמ״י, שהם הסכום שמעביר הזכויות משלם בעד עליית ערך הקרקע. זהו רכיב עלות שיכול להיות משמעותי, והוא מפתיע מוכרים שלא ידעו שהנכס שלהם אינו מהוון. הנקודה חדה במיוחד בעסקאות של נחלה במושב, שבהן מבנה הזכויות מורכב מלכתחילה.
נכס שזכויותיו רשומות בחברה משכנת
יש נכסים שהזכויות בהם אינן רשומות לא בלשכת רישום המקרקעין ולא ברמ״י, אלא אצל חברה משכנת, גורם מאכלס או חברה קבלנית. רמ״י מבהירה במפורש שבמקרה כזה אין לפנות אליה, ושהודעה שניתן להפיק אצלה אינה אישור זכויות ואין לה תוקף משפטי.
עבור רוכש זה אומר שני דברים. ראשית, הבדיקה המשפטית לפני העסקה חייבת להיעשות מול הגורם הנכון, ואישור זכויות מהגורם הלא נכון אינו שווה דבר. שנית, ההגנה על הכסף עד להעברת הזכויות שונה, משום שאי אפשר לרשום הערת אזהרה במרשם שאינו קיים. בנכסים כאלה נדרש מנגנון חוזי חלופי, ובראשו נאמנות ומכתבי החרגה.
בניין שטרם נרשם כבית משותף
כל עוד הבניין לא נרשם כבית משותף, אין תת חלקה לרשום עליה את הדירה. הרוכש רושם חלק יחסי בחלקה כולה, וזהו מצב זמני שנועד להסתיים ברישום הבית המשותף.
הליך הרישום מתנהל מול הרשות לרישום והסדר זכויות מקרקעין ודורש מסמכים מהותיים: תשריט הבית ערוך וחתום בידי מהנדס או אדריכל מוסמך, הסכם ניהול זמני, ותקנון מוסכם בשני עותקים מקוריים, לצד תשלום אגרות לפי תקנות המקרקעין. חלוקת הרכוש המשותף וההוצאות נגזרת מסעיפים 57 ו-58 לחוק המקרקעין. חשוב לדעת שהתשריט והבקשה תקפים לשנה מיום החתימה, ואם הרישום לא הושלם עד אז יש לחדש אותם. זו אחת הסיבות שהליכים כאלה נגררים.
ההליך הזה קובע הרבה יותר ממיקום הרישום. הוא קובע מה נחשב רכוש משותף, מה נרשם כהצמדה לדירה מסוימת, ואיזה תקנון יחול על הבניין. פירטתי את שלושת הרכיבים האלה ואת מה שבודקים בהם לפני עסקה במאמר על רישום בית משותף, תקנון, רכוש משותף והצמדות.
עסקה מקבלן: למה הרישום לוקח שנים, ומה מגן עליכם בינתיים
ברכישת דירה על הנייר הפער בין התשלום לרישום הוא הגדול ביותר. הרוכש משלם את מלוא התמורה שנים לפני שהזכויות נרשמות על שמו, משום שהקרקע עדיין רשומה על שם היזם, הבניין טרם נבנה, וממילא טרם נרשם כבית משותף.
לכן המחוקק לא הסתפק בהסכם. חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה-1974, קובע בסעיף 2 כלל חד: המוכר לא יקבל מהקונה, על חשבון מחיר הדירה, סכום העולה על שבעה אחוזים מהמחיר, אלא אם עשה אחת מהבטוחות המנויות בסעיף. זה חל על אף האמור בחוזה המכר, כלומר אי אפשר להתנות עליו בהסכם.
אחת החלופות היא ערבות בנקאית. חלופה אחרת, לפי סעיף 2(4), היא רישום הערת אזהרה לטובת הרוכש. החלופה החמישית היא העברת הבעלות או זכות אחרת בדירה, או בחלק היחסי מהקרקע, כשהם נקיים מכל שעבוד, עיקול או זכות של צד שלישי.
הנקודה שרוכשים מפספסים בהערת אזהרה כבטוחה
כאשר הבטוחה היא הערת אזהרה, נייר עמדה של הממונה על חוק המכר במשרד הבינוי והשיכון מיום 10 באוגוסט 2022 מתאר את המבנה המקובל: המוכר, או בא כוחו, מחזיק בייפוי כוח למחיקת הערת האזהרה שנרשמה על שם הרוכש.
המשמעות ברורה. הבטוחה הזו חזקה פחות מערבות בנקאית, משום שהיא נשענת על כך שייפוי הכוח לא ימומש שלא כדין. רוכש שמקבל הערת אזהרה במקום ערבות צריך להבין את ההבדל, ולבחון את תנאי ההפעלה של ייפוי הכוח, את זהות הנאמן ואת מנגנון ההחרגה מהשעבוד לבנק המלווה. הפירוט המלא של הבדיקות בעסקה כזו מרוכז במדריך רכישת דירה מקבלן.
הצד השמאי: מה שווה נכס שאינו רשום על שמכם
זו נקודה שנוגעת לכיס ולא רק למשפט, והיא נדונה מעט מדי.
נכס שזכויותיו אינן רשומות סובל מפגיעה בסחירות. בנק שנדרש להעמיד משכנתה בוחן את המרשם, וכשהזכויות אינן רשומות הוא נסמך על מנגנונים עקיפים, מה שמאריך את התהליך ולעיתים מקטין את שיעור המימון. רוכש פוטנציאלי בעסקה הבאה יבקש הנחה, או יבקש בטוחות נוספות, או פשוט יעדיף נכס אחר.
בשומות שאני עורך, מצב הרישום הוא רכיב שנבחן לגופו. אין לו מחיר מחירון, והוא נגזר משאלה אחת: כמה זמן וכמה כסף יידרשו כדי להביא את הנכס למצב רשום. בבניין שהתשריט שלו מוכן והרישום תלוי בהשלמה טכנית, ההשפעה קטנה. בנכס שזכויותיו רשומות בחברה משכנת שאינה פעילה עוד, או בבניין עם חריגות בנייה שמונעות את רישום הבית המשותף, ההשפעה מהותית.
מכאן גם המסקנה למוכרים: מי ששוקל למכור נכס שהרישום בו לא הושלם, כדאי שיבדוק אם ניתן להשלים את הרישום לפני שהוא יוצא לשוק. פער המחיר בין נכס רשום לנכס שאינו רשום גדול לרוב מעלות ההסדרה. הנושא נכרך לעיתים גם בחריגות בנייה, שהן אחד החסמים השכיחים לרישום בית משותף.
חמישה מצבים שבהם עסקאות נתקעות בפועל
- ההצהרה הוגשה, המס לא שולם. הצדדים חשבו שהמועד לתשלום נמדד מיום ההצהרה. הוא נמדד מתאריך העסקה, וכשמתגלה הפער כבר נצברו הצמדה, ריבית וקנס פיגור.
- המוכר חולק על היטל ההשבחה. הדרישה הגיעה אחרי החתימה והיא גבוהה מהצפוי. עד שהעניין ייפתר אין תעודה מהרשות המקומית, ואין רישום. אם ההסכם לא צפה את זה, אין מנגנון להמשיך בינתיים.
- הנכס אינו רשום בטאבו. הרוכש הניח שהוא קונה נכס רשום. בפועל הזכויות ברמ״י או בחברה משכנת, ההליך שונה, ולעיתים נדרשים דמי הסכמה שאיש לא תמחר.
- ירושה שלא הוסדרה. המוכר מוכר נכס שעדיין רשום על שם המנוח. עד שלא יושלם רישום הירושה בטאבו אין ממי לרשום, וההליך תלוי בצו ובהסכמת כלל היורשים. כללי המס במקרה כזה מפורטים במכירת דירה שהתקבלה בירושה.
- הרוכש נכנס לדירה מוקדם. החזקה נמסרה לפני סוף התשלומים, התנאי שדחה את תשלום המס לפי סעיף 51 חדל להתקיים, ואיש לא הודיע למנהל בתוך 14 יום.
צ׳קליסט: מה לבדוק לפני החתימה כדי שהרישום לא ייתקע
- היכן רשומות הזכויות: בפנקסי המקרקעין, ברמ״י או בחברה משכנת. לוודא מול המרשם עצמו ולא לפי הצהרת המוכר.
- האם הבניין רשום כבית משותף, ואם לא, מה חסם את הרישום ומי אחראי להשלימו.
- האם הנכס מהוון. אם לא, מה גובה דמי ההסכמה ומי נושא בהם.
- יתרות חוב לרשות המקומית: ארנונה, אגרות, היטלי פיתוח.
- האם קיים אירוע השבחה שטרם מומש, ומה הערכת ההיטל הצפוי.
- יום המכירה המדויק, ומכאן מועד ההצהרה ומועד התשלום.
- מי מגיש את ההצהרות ומתי, ומי אחראי לעקוב אחרי הודעת השומה.
- האם צפויה מקדמה, באיזה שיעור, ומי מעביר אותה.
- מתי נמסרת החזקה, והאם המסירה משנה את מועד תשלום המס.
- מנגנון נאמנות: אילו סכומים נותרים בנאמנות, עד מתי, ומה משחרר אותם.
- לוח זמנים לרישום, עם מועד סופי והשלכה חוזית על איחור.
מי שנמצא בצד המוכר יכול להיעזר גם בשאלון ההכנה לפני מכירת דירה, שמרכז את המסמכים שכדאי לאסוף מראש. בצד הרוכש, סדר הבדיקות המלא מופיע במדריך קניית דירה יד שנייה.
ארבע טעויות שחוזרות
הראשונה, להתייחס לרישום כאל פורמליות. כל עוד הזכות אינה רשומה, הרוכש מחזיק בזכות חוזית בלבד. היא טובה, אבל היא חלשה יותר מבעלות רשומה מול נושים, מול צדדים שלישיים ומול בנקים.
השנייה, לחשוב שהסכם המכר מסדיר את היטל ההשבחה. ההסכם מסדיר מי משלם בין הצדדים. הוא אינו מחייב את הוועדה המקומית ואינו מזרז את התעודה. בלי מנגנון נאמנות ובלי מועד יעד, ההסכמה החוזית לא תעזור כשהתעודה מתעכבת.
השלישית, להשאיר את ההצהרה לרגע האחרון. המועד הוא 30 יום מיום המכירה, ולא מיום החתימה על ההסכם המפורט אם קדם לו מסמך מחייב. מי שסופר מהתאריך הלא נכון מאחר בלי לדעת.
הרביעית, לא לקבוע מי אחראי על השלב הזה. אחרי המסירה, שני הצדדים מרגישים שהעסקה נגמרה. בפועל נותרו אישורים, טפסים ומעקב. עסקה שאין בה מי שמנהל את השלב הזה נגררת חודשים.
עומדים לפני מכירה או רכישה?
כך אנחנו בודקים עסקת נדל״ן בשיטת הרמזור, כדי לזהות מראש מה תקין, מה דורש בדיקה ומה עלול לעצור את הרישום בהמשך.
שאלות נפוצות
כמה זמן לוקח לרשום דירה על שם הרוכש
אין מועד אחיד, והתשובה תלויה כמעט כולה בשאלה כמה זמן לוקח לאסוף את האישורים. בעסקה פשוטה בנכס רשום, ללא חוב ברשות המקומית וללא מחלוקת על שומה, מדובר בשבועות. בנכס ברמ״י, בנכס שטרם נרשם כבית משותף או בעסקה שבה נפתחה מחלוקת מס, הטווח נמדד בחודשים ולעיתים בשנים.
מה קורה אם לא הגשנו הצהרה תוך 30 יום
מגישים בהקדם. האיחור מפעיל קנס אי הגשת הצהרה לפי סעיף 94א, וכן קנס מינהלי לפי החוק. אין מנגנון שמבטל את החובה, ואין יתרון בהמתנה נוספת. ככל שקיימת סיבה מוצדקת לאיחור, יש לפרט אותה בפנייה למשרד האזורי.
אפשר לרשום את הדירה לפני שמשלמים את המס
לא. רשם המקרקעין נדרש לאישור מרשות המסים, ואישור כזה אינו ניתן כשקיימת חבות פתוחה. יוצא מן הכלל מעשי חשוב הוא מסלול המקדמה: השובר שמופק לאחר תשלום המקדמה משמש גם כאישור לרשם המקרקעין.
הגשנו השגה על השומה. הרישום מוקפא
לא בהכרח. הגשת השגה אינה דוחה את חובת תשלום המס שאינו שנוי במחלוקת, ותשלום החלק הזה מאפשר בדרך כלל להתקדם. מי שבוחר לעכב את מלוא התשלום עד להכרעה, מעכב בפועל את הרישום של עצמו.
מי משלם את היטל ההשבחה, המוכר או הרוכש
ההיטל מוטל על בעל הזכויות במקרקעין במועד אירוע ההשבחה, ולכן ככלל הוא חל על המוכר. ניתן להסכים אחרת בחוזה, וההסכמה מחייבת בין הצדדים, אך היא אינה משנה את זהות החייב כלפי הוועדה המקומית ואינה מסירה את החסם לרישום כל עוד לא שולם.
הנכס שלנו רשום בחברה משכנת. זה בעייתי
זה אינו פסול, אבל זה דורש טיפול שונה. אישור זכויות תקף מגיע מהגורם שמנהל את הזכויות בפועל, ולא מרשות מקרקעי ישראל. מפני שאי אפשר לרשום הערת אזהרה, ההגנה על כספי הרוכש נבנית בהסכם ולא במרשם.
קיבלנו את החזקה בדירה. זה משנה משהו לעניין המס
כן. קבלת החזקה היא אחד המצבים שבהם דחיית תשלום המס לפי סעיף 51 חדלה להתקיים, ואז יש להודיע על כך למנהל בתוך 14 יום לפי סעיף 76. זה פרט שנשכח כמעט תמיד כשהמסירה מוקדמת מהצפוי.
מה ההבדל בין אישור לרישום לבין נסח טאבו
האישור לרישום הוא מסמך שמנפיקה רשות המסים ומאפשר את ביצוע הרישום. נסח הרישום הוא פלט מהמרשם שמעיד מה רשום בו כרגע. הראשון פותח את הדלת, השני מוכיח שעברתם דרכה. בסיום כל עסקה כדאי להוציא נסח ולוודא שהרישום אכן בוצע כפי שסוכם.
שורה תחתונה
השלב שאחרי החתימה אינו שלב טכני. הוא שרשרת של ארבע תחנות עם מועדים קשיחים, שכל אחת מהן תלויה בקודמת, ורובן אינן בשליטת הצדדים אלא בשליטת רשויות. עסקה שנוהלה היטב עד החתימה ולא נוהלה אחריה עלולה להיתקע במקום שאינו קשור כלל למחיר או לתנאים שסוכמו.
המסקנה המעשית פשוטה. את לוח הזמנים לשלב הזה יש לבנות בליווי המשפטי של העסקה ובהסכם המכר, לא אחריו: מי מגיש מה ומתי, אילו סכומים נשארים בנאמנות ועד מתי, מה קורה אם דרישת היטל ההשבחה חורגת מההערכה, ומהו מועד היעד לרישום. שלוש שורות בהסכם חוסכות כאן חודשים.
העסקה נגמרת ברישום. עד אז, מה שיש בידכם הוא זכות חוזית ומסמכים, ולא בעלות.
מקורות
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963: סעיף 51 דחיית תשלום, סעיף 73 חובת ההצהרה, סעיף 76 הודעה על חדילת התנאי, סעיף 78 שומה לפי מיטב השפיטה, סעיף 85 תיקון שומה, סעיף 87 השגה, סעיף 88 ערר, סעיף 90 ערעור, סעיף 90א מועד התשלום, סעיף 91 יתרת המס, סעיפים 94, 94א, 94ב ו-95 ריבית וקנסות.
- רשות המסים בישראל, מדריך למוכר ולרוכש זכות במקרקעין, מהדורה שמונה עשרה, אפריל 2026.
- רשות המסים בישראל, טופס 7000, הצהרה על מכירת ורכישת נכס מקרקעין, דף שירות רשמי, עודכן 19.5.2025: gov.il.
- רשות המסים בישראל, טופס 704, שובר תשלום או אישור לרישום בפנקס המקרקעין, דף שירות רשמי, עודכן 26.10.2025: gov.il.
- רשות המסים בישראל, טופס 7161, אישור מקדמה לרישום בפנקסי המקרקעין, דף שירות רשמי, עודכן 15.12.2025: gov.il.
- רשות המסים בישראל, טופס 7152, מקדמה על חשבון מס שבח, דף שירות רשמי: gov.il.
- הרשות לרישום והסדר זכויות מקרקעין, בקשה לרישום מכר, דף שירות רשמי, עודכן 14.12.2025: gov.il.
- הרשות לרישום והסדר זכויות מקרקעין, בקשה לרישום בית משותף וההנחיות הנלוות, דף שירות רשמי, עודכן 18.9.2025: gov.il.
- רשות מקרקעי ישראל, פעולות לרישום ולעדכון זכויות, דף שירות רשמי, עודכן 16.3.2026: gov.il.
- סעיף 324 לפקודת העיריות [נוסח חדש], תעודה לרשם המקרקעין בדבר תשלום חובות. יישום מעשי: עיריית תל אביב יפו, תעודה לרשם המקרקעין להעברת זכויות בנכס.
- חוק התכנון והבניה, התשכ״ה-1965, התוספת השלישית, היטל השבחה. שיעור ההיטל ומועד המימוש כמפורט בדוח מבקר המדינה, גבייה של היטלי השבחה והשימוש בהם, יולי 2024.
- חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה-1974, סעיף 2.
- הממונה על חוק המכר, משרד הבינוי והשיכון, נייר עמדה בעניין הערת אזהרה כבטוחה, 10.8.2022.
- חוק המקרקעין, התשכ״ט-1969, סעיפים 57 ו-58, חלוקת הרכוש המשותף וההוצאות בבית משותף.
- מבקר המדינה, מיסוי מקרקעין ותשתית המידע על נדל״ן בישראל, אוקטובר 2025.
עודכן: 9 בספטמבר 2026. האמור הוא מידע כללי ואינו מהווה ייעוץ משפטי, חוות דעת שמאית או ייעוץ מס בתיק מסוים. המועדים, האגרות ודרישות המסמכים משתנים בין רשויות ובין סוגי נכסים, וכפופים לשינויי חקיקה ולעדכוני הרשויות. יש לבדוק כל מקרה לגופו.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il