
היטל השבחה על דירה שהתקבלה בירושה: מתי נוצר החיוב ומי מהיורשים משלם
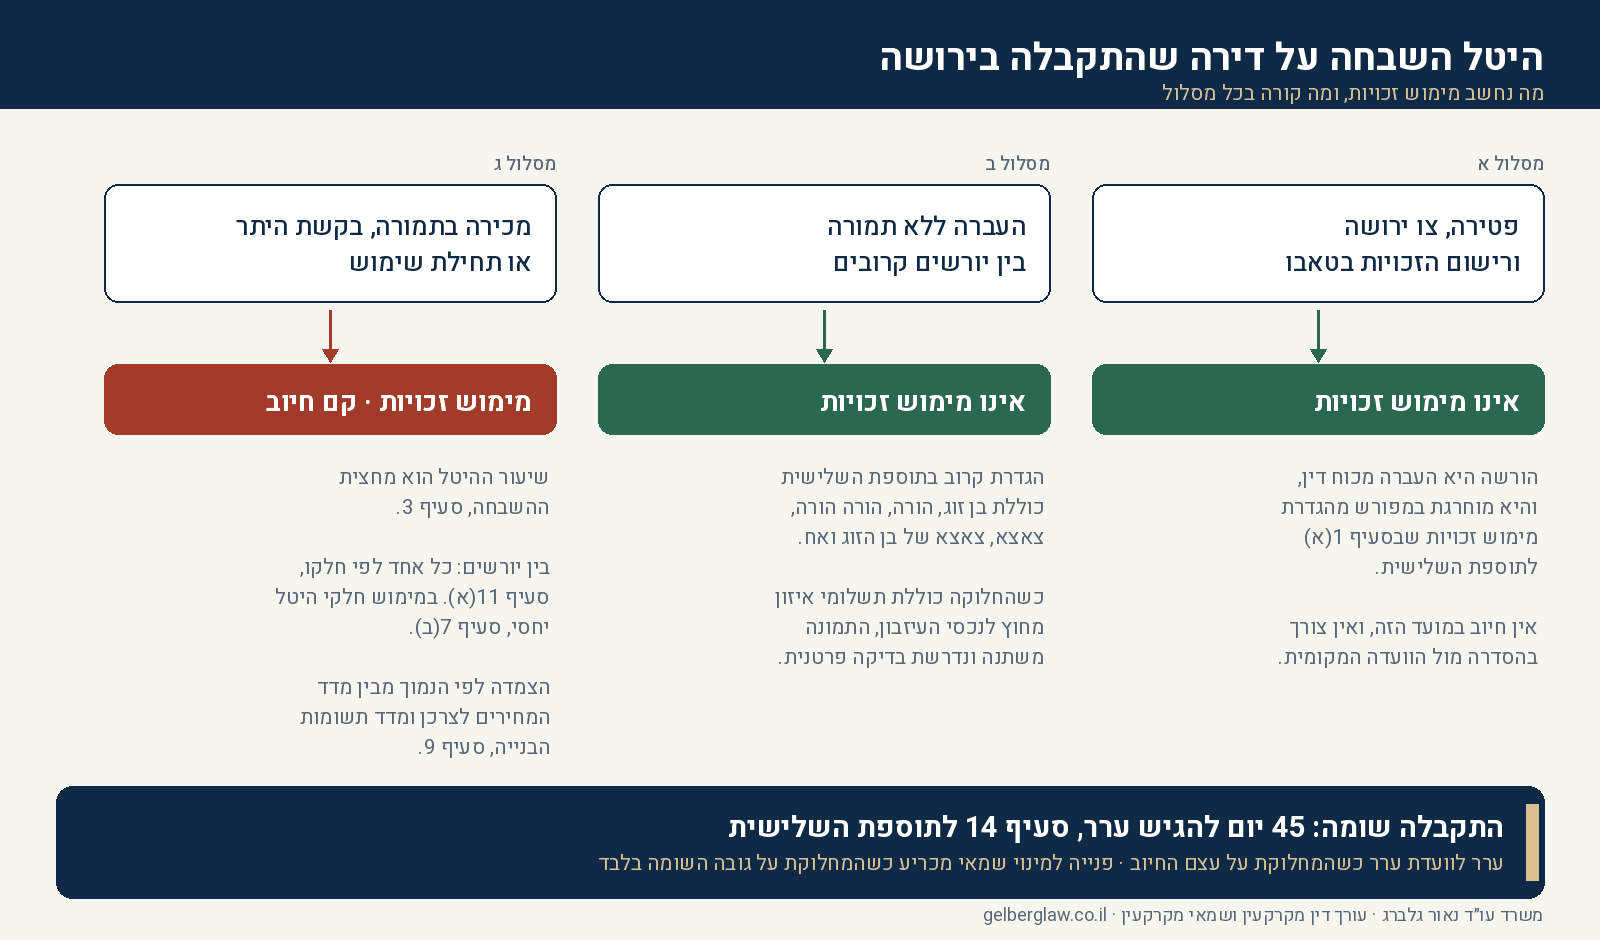
ירושה של דירה אינה יוצרת חיוב בהיטל השבחה. גם צו הירושה, גם צו קיום הצוואה וגם רישום הזכויות על שם היורשים בטאבו אינם מפעילים את החיוב. הדבר היחיד שמפעיל אותו הוא מימוש: מכירה של הדירה, בקשה להיתר בנייה, או תחילת שימוש שהותר לראשונה בזכות תוכנית. עד אז החוב קיים אך רדום.
הבעיה היא שברוב המשפחות המימוש מגיע בדיוק ברגע הרגיש. היורשים מחליטים למכור, מגיעים לחוזה, ואז מתברר שהוועדה המקומית דורשת סכום שנצבר על פני עשרים או שלושים שנה, בגלל תוכניות שאושרו כשההורים עוד היו בחיים ואיש לא שילם עליהן דבר. הסכום מגיע לפעמים לעשרות אלפי שקלים ולעיתים הרבה יותר, והוא נדרש לפני שהעירייה תיתן את האישור להעברת הזכויות.
המאמר הזה מסביר מתי בדיוק נוצר החיוב בדירת ירושה, מי מבין היורשים משלם ועל איזה חלק, למה הסכום בדירות ותיקות גדול במיוחד, ומה באמת ניתן לעשות כדי להקטין אותו בתוך המסגרת שהחוק נותן.
מה זה היטל השבחה, ובמה הוא שונה ממס שבח
היטל השבחה הוא תשלום לוועדה המקומית לתכנון ולבנייה בשל עליית שווי המקרקעין שנגרמה מפעולה תכנונית. ההגדרה בתוספת השלישית לחוק התכנון והבניה, התשכ״ה-1965 מונה שלוש פעולות כאלה: אישור תוכנית, מתן הקלה והתרת שימוש חורג. שיעור ההיטל קבוע בסעיף 3 לתוספת השלישית והוא מחצית ההשבחה.
הבלבול הנפוץ ביותר אצל יורשים הוא בין היטל השבחה לבין מס שבח, ולעיתים גם המונח מס השבחה נכנס לשיחה. אלה שני דברים נפרדים לחלוטין, והם לא מגיעים מאותה רשות ולא מחושבים לפי אותו היגיון.
- מס שבח משולם לרשות המסים לפי חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, והוא מס על הרווח שנוצר לכם בעסקה, כלומר על ההפרש בין שווי המכירה לשווי הרכישה בניכוי הוצאות מוכרות.
- היטל השבחה משולם לרשות המקומית לפי חוק התכנון והבניה, והוא אינו מס על הרווח שלכם אלא השתתפות בעליית השווי שהתכנון יצר. אפשר למכור דירה בהפסד ועדיין לשלם היטל השבחה במלואו.
ההבחנה הזו אינה סמנטית. היא קובעת למי פונים, מי מוסמך להכריע במחלוקת, מה לוח הזמנים ומה סדר הפעולות. ערר על היטל השבחה מוגש לוועדת ערר לפיצויים ולהיטל השבחה, ולא לרשות המסים, ומועדיו קצרים בהרבה ממועדי ההשגה במיסוי מקרקעין. אפשר להרחיב על החלק של רשות המסים במדריך מס שבח, ועל ההיטל עצמו במדריך היטל השבחה.
הכלל: ירושה אינה מימוש זכויות
סעיף 7(א) לתוספת השלישית קובע שההיטל ישולם לא יאוחר מהמועד שבו החייב מימש זכות במקרקעין. כלומר, ההשבחה נוצרת ברגע אחד והתשלום נדרש ברגע אחר, מאוחר יותר. השאלה המרכזית בדירת ירושה היא מה נחשב מימוש.
ההגדרה בסעיף 1(א) לתוספת השלישית מונה שלוש חלופות למימוש זכויות:
- קבלת היתר לבנייה או לשימוש שלא ניתן היה לתיתו אלמלא אישור התוכנית, ההקלה או השימוש החורג.
- התחלת השימוש בפועל כפי שהותר לראשונה עקב אישור התוכנית.
- העברת הזכויות או העברת חכירה לדורות, בשלמות או חלקית, בתמורה או ללא תמורה, למעט העברה מכוח דין והעברה ללא תמורה מאדם לקרובו.
המילים האחרונות הן הליבה. הורשה היא העברה מכוח דין. היא אינה פעולה רצונית של הנפטר או של היורשים אלא תוצאה של החוק ושל צו בית המשפט. לכן היא אינה נכללת בחלופה השלישית, ואינה מימוש.
המסקנה המעשית פשוטה. הפטירה אינה יוצרת חיוב. צו ירושה או צו קיום צוואה אינם יוצרים חיוב. גם רישום הירושה בטאבו, שבו הזכויות עוברות מהמוריש אל היורשים, אינו מימוש ואינו מפעיל את ההיטל. אין צורך לפנות לוועדה המקומית בשלב הזה ואין מה לשלם.
מה כן ייחשב מימוש בדירת ירושה
שלוש סיטואציות מפעילות את החיוב בפועל:
מכירה. ברגע שהיורשים מוכרים את הדירה, בתמורה, לצד שלישי, זו העברה שאינה מכוח דין ואינה ללא תמורה לקרוב. זהו המקרה השכיח ביותר.
בקשה להיתר. יורש שמבקש היתר לבנייה או להרחבה שלא ניתן היה לאשרה אלמלא התוכנית המשביחה, מממש בכך את הזכות. גם אם אין שום כוונה למכור.
תחילת שימוש. כאשר התוכנית התירה שימוש חדש שאינו טעון היתר, עצם תחילת השימוש בפועל היא המימוש. הדוגמה הקלאסית היא שינוי שימוש בקומת קרקע.
החבות נולדה בחיי המוריש, החשבון מגיע ליורשים
נקודה שקשה לעכל בפעם הראשונה: החבות בהיטל קמה עם אישור התוכנית המשביחה, ולא עם המכירה. המכירה היא רק המועד שבו התשלום נדרש. משמעות הדבר היא שתוכנית שאושרה בשנת 1998, כשהדירה הייתה בבעלות ההורים, יצרה אז חוב שממתין. הוא לא נעלם עם הפטירה, הוא לא נמחק עם רישום הירושה, והוא יוצג ליורשים ביום שבו ימכרו.
אין כאן מנגנון התיישנות שמוחק את החוב בחלוף השנים. יש מנגנון הצמדה. סעיף 9 לתוספת השלישית קובע שההיטל מוצמד לפי שיעור העלייה הנמוך מבין מדד המחירים לצרכן ומדד תשומות הבנייה, ממדד שפורסם בסמוך לפני תחילת התוכנית ועד המדד שפורסם בסמוך לפני התשלום.
הבחירה במדד הנמוך מבין השניים מיטיבה עם החייב יחסית, אבל על פני עשרים וחמש שנה גם המדד הנמוך מכפיל סכומים. בפועל, זהו אחד ההסברים המרכזיים לפער בין הסכום שהיורשים מדמיינים לבין הסכום שמופיע בשומה.
למה דווקא בדירות ירושה הסכום מפתיע
הסיבה קבועה בסעיף 4(5) לתוספת השלישית. כאשר אושרו כמה תוכניות בזו אחר זו ולא שולם היטל בגין אף אחת מהן, ההשבחה אינה מחושבת לכל תוכנית בנפרד. היא נמדדת כהפרש בין שווי המקרקעין בסמוך לפני התוכנית הראשונה לבין שוויים מיד לאחר התוכנית האחרונה.
דירה שהוחזקה באותה משפחה ארבעים שנה צברה כמעט תמיד שרשרת תוכניות. תוכניות מתאר מקומיות שהגדילו זכויות, תוכניות שהוסיפו קומות, תוכניות התחדשות עירונית, תוכניות שהתירו שימושים חדשים. כל עוד לא היה מימוש, אף אחת מהן לא נפרעה, וכולן מצטברות לחישוב אחד ביום המכירה.
לכך מתווסף סעיף 4(7), שקובע שהשומה נערכת ליום תחילת התוכנית, בהתחשב בעליית ערך המקרקעין וכאילו נמכרו בשוק חופשי. חשוב להפנים מה המשפט הזה אומר בפועל: השומה אינה נגזרת ממחיר המכירה שלכם. שמאי הוועדה מעריך מה היה שווי הנכס יום לפני התוכנית ומה היה שוויו יום אחריה. המחיר בחוזה שלכם אינו הבסיס לחישוב, והוא לרוב אינו רלוונטי לשאלה כמה ההיטל.
בבתים ותיקים במרכזי הערים, המקור העיקרי להיטל הוא לרוב זכויות בנייה שאושרו ולא נוצלו. זה גם הקשר ישיר לשאלת המס: זכויות כאלה משפיעות גם על חישוב מס השבח, ועל כך יש הרחבה נפרדת במאמר על זכויות בנייה בלתי מנוצלות.
כשיש כמה יורשים, מי משלם ועל איזה חלק
זו השאלה שמכריעה הרבה החלטות משפחתיות, ושתי הוראות עונות עליה.
סעיף 11(א) לתוספת השלישית קובע שכאשר המקרקעין בבעלות משותפת, השותפים חייבים בהיטל באופן יחסי לחלקם. אח שיורש רבע מהדירה חייב ברבע מההיטל, לא יותר.
סעיף 7(ב) משלים את התמונה: במימוש חלקי ישולם היטל בשיעור יחסי לפי מידת המימוש החייבת בהיטל. כלומר החיוב לא מתעורר בבת אחת לכל היורשים רק משום שאחד מהם זז.
הנגזרת המעשית חשובה. אם אחד האחים מוכר את חלקו בדירה, הוא זה שמימש, והוא זה שמשלם, לפי חלקו בלבד. האחים שנשארו מחזיקים בזכויות שלהם בלי חיוב באותו מועד. החוב שלהם לא נמחק, הוא ממשיך להיצמד ויוצג להם ביום שבו הם עצמם ימכרו.
לכן, בהחלטה בין למכור את הדירה כולה לצד שלישי לבין שאחד האחים ירכוש את חלקי האחרים, ההיטל אינו נתון שולי. הוא משנה את המספרים משני צידי העסקה, וכדאי לכמת אותו לפני שמסכמים מחיר בין אחים ולא אחרי.
העברה בין אחים וחלוקת עיזבון
החריג השני בהגדרת מימוש זכויות הוא העברה ללא תמורה מאדם לקרובו. ההגדרה של קרוב בתוספת השלישית כוללת בן זוג, הורה, הורה הורה, צאצא או צאצא של בן הזוג, אח ובני זוגם.
המשמעות: העברה ללא תמורה בין אחים אינה מימוש ואינה מפעילה היטל השבחה. אח שמוותר על חלקו לטובת אחיו, בלי לקבל תמורה, אינו יוצר בכך אירוע חיוב.
הקושי מתחיל כשמדובר בחלוקה שכוללת תשלומי איזון. כאשר אח אחד מקבל את הדירה והאחרים מקבלים כסף מחוץ לנכסי העיזבון, הפעולה מפסיקה להיראות כהעברה ללא תמורה, והיא עלולה להיבחן כמימוש. הפרקטיקה של ועדות מקומיות בסוגיה הזו אינה אחידה וקיימת בה מחלוקת מקצועית ממשית. לכן, לפני שמנסחים הסכם חלוקת עיזבון שכולל תשלומי איזון, זו נקודה שצריך לברר מול הוועדה המקומית הספציפית ולא להניח לגביה.
כדאי לשים לב לדמיון המטעה בין שני החוקים. בחוק מיסוי מקרקעין קיים הסדר מקביל בסעיף 5(ג)(4), שלפיו חלוקה ראשונה של נכסי עיזבון בין יורשים אינה מכירה, ובלבד שלא ניתנה תמורה מחוץ לנכסי העיזבון. ההיגיון דומה אבל ההסדרים נפרדים, הם נמצאים בשני חוקים שונים ומתפרשים על ידי שתי רשויות שונות. תוצאה חיובית בבדיקה אחת אינה מבטיחה את השנייה, והבדיקה נעשית בשתיהן. את צד המס פירטנו במאמר על מכירת דירה שהתקבלה בירושה.
הפטורים שבאמת רלוונטיים לדירת ירושה
סעיף 19 לתוספת השלישית מונה רשימה ארוכה של מצבים שבהם לא תחול חובת תשלום. רובם אינם נוגעים לדירה משפחתית רגילה. שניים כן, ושניהם נמצאים בסעיף 19(ג).
סעיף 19(ג)(1). בנייה או הרחבה של דירת מגורים לא ייראו כמימוש זכויות, אם המחזיק או קרובו הגיש בקשה להיתר לשימושו או לשימוש קרובו, ובלבד שהשטח הכולל לאחר הבנייה או ההרחבה אינו עולה על 140 מ״ר. מעל השטח הזה ישולם היטל בשיעור יחסי לגודל התוספת.
סעיף 19(ג)(2). העברת בעלות או חזקה בדירה כאמור לא תיראה כמימוש ולא יחול היטל, אם המחזיק או קרובו התגוררו בה ארבע שנים לפחות מגמר הבנייה ועד המכירה.
בדירות ירושה זה רלוונטי יותר ממה שנדמה. מוריש שהרחיב את הדירה בשנות התשעים או האלפיים, קיבל את ההקלה לפי 19(ג)(1) והמשיך להתגורר בה שנים, יצר מצב שצריך לבחון אותו לגופו לפני שמניחים שיש חיוב מלא. ההגדרה של קרוב כוללת צאצא, וזה רלוונטי ישירות לילדים שירשו.
הערה מקצועית שכדאי לזכור: סעיף 19(ג) אינו פטור אלא כלל של אי מימוש. ההבחנה אינה סמנטית והיא משפיעה על מה שקורה במימוש עתידי.
לצד אלה קיים סעיף 19(א), שמאפשר לוועדה המקומית לפטור מהיטל, כולו או חלקו, בשל מצבו החומרי של החייב, אך רק בהשבחה שמקורה בהקלה או בשימוש חורג. זהו מסלול חריג ולא ברירת מחדל.
נקודת עדכניות שיש להתייחס אליה ברצינות: סעיף 19 תוקן כמה פעמים בשנים האחרונות, בין היתר בעניין מרחבים מוגנים, מיתקנים פוטו וולטאיים והתחדשות עירונית. לפני הסתמכות על פטור מסוים יש לוודא את הנוסח שבתוקף במועד הרלוונטי ולא להסתמך על נוסח ישן.
השומה הגיעה. מה עושים בארבעים וחמישה הימים
כשמתקבלת שומת היטל השבחה, מתחיל מרוץ קצר. סעיף 14(א) לתוספת השלישית נותן 45 יום להגשת ערר על שומה שנערכה לפי סעיף 4. יושב ראש ועדת הערר רשאי להאריך מטעמים מיוחדים שיירשמו, אבל אין להסתמך על כך.
לפני שמגישים, צריך להחליט באיזה מסלול. החוק מציע שניים, והבחירה ביניהם אינה טכנית.
- ערר לוועדת ערר לפיצויים ולהיטל השבחה. המסלול הנכון כשהמחלוקת היא על עצם החיוב, למשל כשטוענים שלא היה מימוש, שחל חריג, או שהנכס אינו בתחום התוכנית.
- שמאי מכריע. סעיף 14(ב)(1) מאפשר למי שאינו חולק על עצם החיוב אלא על גובהו לפנות ליושב ראש מועצת שמאי המקרקעין למינוי שמאי מכריע. על החלטת השמאי המכריע ניתן לערור לוועדת ערר תוך 45 יום לפי סעיף 14(ב)(4), ועל החלטת ועדת הערר יש ערעור לבית המשפט לעניינים מינהליים לפי סעיף 14(ד).
מהניסיון המקצועי בצד השמאי, השאלה מה מוריד שומה בפועל כמעט תמיד מתרכזת בחמישה כיוונים, וכולם דורשים בדיקה בתיק ולא טענה כללית.
- המצב התכנוני הקודם. שומות רבות מניחות מצב קודם עני מכפי שהיה. אם היו זכויות קיימות ערב התוכנית, ההפרש קטן.
- זכויות שכבר נוצלו. שטח שנבנה בפועל מכוח היתר קודם אינו אמור להיספר שוב כזכות חדשה.
- מגבלות פיזיות ותכנוניות. זכויות שלא ניתן לממש בפועל בגלל גודל המגרש, קווי בניין, מבנה קיים או מגבלת חניה אינן שוות את ערכן התיאורטי.
- שיוך ההשבחה בבית משותף. סעיף 11(ב) קובע שכאשר מדובר ברכוש משותף שניתן להצמידו לדירה מסוימת, כגון חדר יציאה לגג או אפשרות הרחבה, החיוב חל על בעל הדירה שאליה ניתן להצמיד בלבד. שיוך שגוי כאן הוא טעות שכיחה.
- תוכניות שאינן משביחות את הנכס הספציפי. לא כל תוכנית שחלה על האזור מעלה את שווי הדירה שלכם.
סעיף 14(ו) מגביל את הוועדה המקומית: היא רשאית לשנות שומה רק מנימוקים של טעות בפרטי המקרקעין, בנתונים הפיזיים, בתוכניות החלות או בזכויות שבמקרקעין. זו נקודה שכדאי להכיר, משום שהיא מגדירה מה אפשר לבקש מהוועדה עצמה ומה חייב ללכת למסלול הערר.
מה לבדוק לפני שמוכרים דירת ירושה
הרשימה הזו נועדה להיעשות לפני החתימה על חוזה, לא אחריה. כשההיטל מתגלה אחרי שנקבע מחיר, כבר אין ממי לגלגל אותו.
- הזמנת מידע תכנוני ותיק בניין מהוועדה המקומית, וזיהוי כל התוכניות שאושרו על הנכס לאורך השנים.
- בירור האם שולם היטל השבחה בעבר על אחת מהתוכניות, ומתי. זה קובע את נקודת המוצא לחישוב לפי סעיף 4(5).
- בדיקה האם קיימות זכויות בנייה שאושרו ולא נוצלו, והאם הן ניתנות למימוש בפועל.
- בדיקה האם בוצעו תוספות או שינויים בלי היתר. חריגות בנייה בדירת ירושה הן עניין נפוץ, והן משפיעות גם על ההיטל וגם על יכולת המכירה.
- בדיקת מצב הרישום: האם הירושה נרשמה, מי רשום כבעלים כרגע, והאם יש הערות שמעכבות.
- קביעה ברורה מי מהיורשים מוכר ומה חלקו, כדי שהחלוקה הפנימית של ההיטל תהיה מוסכמת מראש.
- ניסוח סעיף ההיטל בהסכם המכר. ככלל ההיטל חל על המוכר, אך כשיש כמה מוכרים צריך לקבוע במפורש איך הוא מתחלק ביניהם ומי מנהל מול הוועדה.
- תיאום לוחות זמנים. אישור הוועדה המקומית נדרש להשלמת העברת הזכויות, והוא לא יינתן בלי הסדרת ההיטל. פירטנו את רצף האישורים במאמר על הדרך מהחתימה ועד הטאבו.
היטל השבחה בחישוב מס השבח
היטל השבחה ששולם מוכר ככלל כהוצאה בחישוב השבח לפי סעיף 39 לחוק מיסוי מקרקעין. לכן חשוב לשמור את השומה ואת אישור התשלום ולמסור אותם למי שמגיש את השומה העצמית.
יש כאן נקודה שמשנה כדאיות ולא תמיד שמים אליה לב. כאשר המכירה פטורה ממס שבח, למשל בפטור לדירת מגורים שהתקבלה בירושה לפי סעיף 49ב(5) לחוק מיסוי מקרקעין, אין שבח חייב שממנו מנכים את ההיטל. במצב כזה ההיטל הוא עלות נטו שלא מתקזזת מול דבר. בתכנון של מכירה משפחתית, זו נקודה שצריך לכמת ולא להשאיר להמשך.
הפטור לפי סעיף 49ב(5) עצמו מותנה בשלושה תנאים מצטברים: שהמוכר הוא בן זוגו של המוריש, צאצא שלו או בן זוג של צאצא; שלפני פטירתו היה המוריש בעלים של דירת מגורים אחת בלבד; ושאילו היה המוריש עדיין בחיים ומוכר את הדירה, היה פטור ממס. הפירוט המלא נמצא במאמר על מכירת דירת ירושה.
חמש טעויות שחוזרות על עצמן
להניח שאין היטל כי לא בניתם כלום. ההיטל אינו נגזר ממה שעשיתם אלא ממה שהתכנון אישר. אפשר לא לגעת בדירה ארבעים שנה ועדיין לשלם.
לגלות את ההיטל אחרי חתימת החוזה. ברגע שהמחיר נקבע, ההיטל יוצא מהכיס של המוכר. בדיקה מוקדמת אצל הוועדה המקומית עולה מעט וחוסכת הרבה.
לשלם את השומה הראשונה בלי לבדוק. שומת הוועדה המקומית היא עמדתו של הצד שאמור לקבל את הכסף. היא נקודת פתיחה, לא הכרעה.
להחמיץ את ארבעים וחמישה הימים. זהו המועד שמאבד הכי הרבה כסף מכל הטעויות ברשימה, משום שאחריו כמעט תמיד אין דרך חזרה.
לחלק בין האחים בלי לחשב את ההיטל. כשאח אחד רוכש את חלקי האחרים, ההיטל העתידי כבר קיים ברקע. מחיר שנקבע בלי להביא אותו בחשבון מעביר את כל הנטל לצד אחד.
לפני שמוכרים דירה שהתקבלה בירושה
שלוש בדיקות קובעות כמה יעלה ההיטל: אילו תוכניות אושרו על הנכס, האם שולם היטל בעבר, ומי מבין היורשים מממש ובאיזה חלק. הבדיקה נעשית לפני קביעת המחיר, לא אחריה.
שאלות נפוצות
האם משלמים היטל השבחה על דירה שהתקבלה בירושה?
לא במועד הירושה. הורשה היא העברה מכוח דין, והיא מוחרגת במפורש מהגדרת מימוש זכויות בסעיף 1(א) לתוספת השלישית. ההיטל ישולם בהמשך, כאשר היורשים ימכרו את הדירה, יבקשו היתר בנייה או יתחילו שימוש שהותר בזכות התוכנית.
האם רישום הירושה בטאבו מחייב בהיטל השבחה?
לא. רישום הזכויות על שם היורשים מבצע את ההעברה מכוח דין ואינו מימוש זכויות. אין צורך בהסדרת היטל כתנאי לרישום הירושה עצמו. המצב שונה כאשר אותם יורשים מוכרים אחר כך, ואז נדרש אישור הוועדה המקומית להעברת הזכויות לרוכש.
אחד האחים מוכר את חלקו והשאר נשארים. מי משלם?
רק האח המוכר, ורק לפי חלקו. סעיף 11(א) לתוספת השלישית מחלק את החיוב בין השותפים באופן יחסי לחלקם, וסעיף 7(ב) קובע שבמימוש חלקי משולם היטל בשיעור יחסי למידת המימוש. חלקם של האחים שנשארו אינו נפרע במועד הזה והחוב ממשיך להיצמד עד שימכרו.
העברנו את הדירה לאח אחד במסגרת חלוקת העיזבון. זה מימוש?
העברה ללא תמורה בין אחים נכנסת לחריג של העברה לקרוב, שכן הגדרת קרוב בתוספת השלישית כוללת אח. כאשר החלוקה כוללת תשלומי איזון בכסף מחוץ לנכסי העיזבון, התמונה מורכבת יותר והפרקטיקה בוועדות אינה אחידה. זו נקודה שצריך לברר מול הוועדה המקומית הספציפית לפני חתימה על ההסכם.
כמה זה יעלה?
שיעור ההיטל הוא מחצית ההשבחה לפי סעיף 3 לתוספת השלישית, וההשבחה נקבעת בשומה לגבי הנכס הספציפי. אין טבלה ואין אחוז ממחיר המכירה. הסכום תלוי באילו תוכניות אושרו, מתי, מה היה המצב התכנוני לפניהן ומה נוצל בפועל. בדירה ותיקה שצברה כמה תוכניות, ההפרש בין שומה מקצועית לבין קבלת שומת הוועדה כמות שהיא יכול להיות משמעותי.
אפשר לבדוק את גובה ההיטל לפני שמוכרים?
כן, וזה הדבר הנכון לעשות. פונים לוועדה המקומית לקבלת מידע תכנוני ועיון בתיק הבניין, מזהים את התוכניות ומבררים אם שולם היטל בעבר. על בסיס זה אפשר להעריך את החשיפה עוד לפני שמפרסמים את הדירה למכירה ולפני שמנהלים משא ומתן על המחיר.
מה ההבדל בין ערר לבין פנייה לשמאי מכריע?
ערר לוועדת ערר מתאים כשהמחלוקת היא על עצם החיוב, למשל אם בכלל היה מימוש או אם חל חריג. פנייה למינוי שמאי מכריע לפי סעיף 14(ב)(1) מתאימה כשאין מחלוקת על החיוב אלא רק על גובה השומה. כששתי המחלוקות קיימות יחד, סדר הפעולות הוא החלטה טקטית ולא בחירה טכנית, וכדאי לקבל עליה ייעוץ לפני ההגשה.
יש מועד אחרון למכור כדי להימנע מההיטל?
לא. אין מנגנון שמוחק את החוב בחלוף הזמן. ההמתנה אינה מקטינה את ההיטל אלא מגדילה אותו בהצמדה לפי סעיף 9, ובמקרים רבים גם מוסיפה תוכניות חדשות לחישוב.
מקורות
- חוק התכנון והבניה, התשכ״ה-1965, התוספת השלישית, סעיף 1(א), הגדרות השבחה, מימוש זכויות וקרוב.
- חוק התכנון והבניה, התשכ״ה-1965, התוספת השלישית, סעיף 2(א), מי חייב בהיטל.
- חוק התכנון והבניה, התשכ״ה-1965, התוספת השלישית, סעיף 3, שיעור ההיטל מחצית ההשבחה.
- חוק התכנון והבניה, התשכ״ה-1965, התוספת השלישית, סעיף 4(5) ו-4(7), אופן עריכת שומת ההשבחה.
- חוק התכנון והבניה, התשכ״ה-1965, התוספת השלישית, סעיף 7(א) ו-7(ב), מועד התשלום ומימוש חלקי.
- חוק התכנון והבניה, התשכ״ה-1965, התוספת השלישית, סעיף 9, מנגנון ההצמדה.
- חוק התכנון והבניה, התשכ״ה-1965, התוספת השלישית, סעיף 11(א) ו-11(ב), חלוקה בין שותפים ושיוך בבית משותף.
- חוק התכנון והבניה, התשכ״ה-1965, התוספת השלישית, סעיף 14, מסלולי ההשגה, מועד של 45 יום ומינוי שמאי מכריע.
- חוק התכנון והבניה, התשכ״ה-1965, התוספת השלישית, סעיף 19(א) ו-19(ג), פטור בשל מצב חומרי וכללי אי המימוש בדירת מגורים.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 4, הורשה אינה מכירה.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 5(ג)(4), חלוקה ראשונה של נכסי עיזבון.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 39, ניכוי הוצאות בחישוב השבח.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 49ב(5), פטור לדירת מגורים שהתקבלה בירושה.
המידע במאמר הוא מידע כללי ואינו מהווה ייעוץ משפטי או תחליף לבדיקה פרטנית. גובה ההיטל, קיומו של חריג והמסלול הנכון להשגה נקבעים לפי הנכס הספציפי, לפי התוכניות שחלות עליו ולפי מדיניות הוועדה המקומית. סעיף 19 לתוספת השלישית תוקן כמה פעמים בשנים האחרונות, ולפני הסתמכות על פטור יש לוודא את הנוסח שבתוקף במועד הרלוונטי. בסוגיית חלוקת עיזבון הכוללת תשלומי איזון קיימת מחלוקת מקצועית ויש לבחון אותה פרטנית.
עודכן: 15.9.2026


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il