
זכויות בנייה בלתי מנוצלות במכירת דירה: מה קובע סעיף 49ז ומי משלם את המס
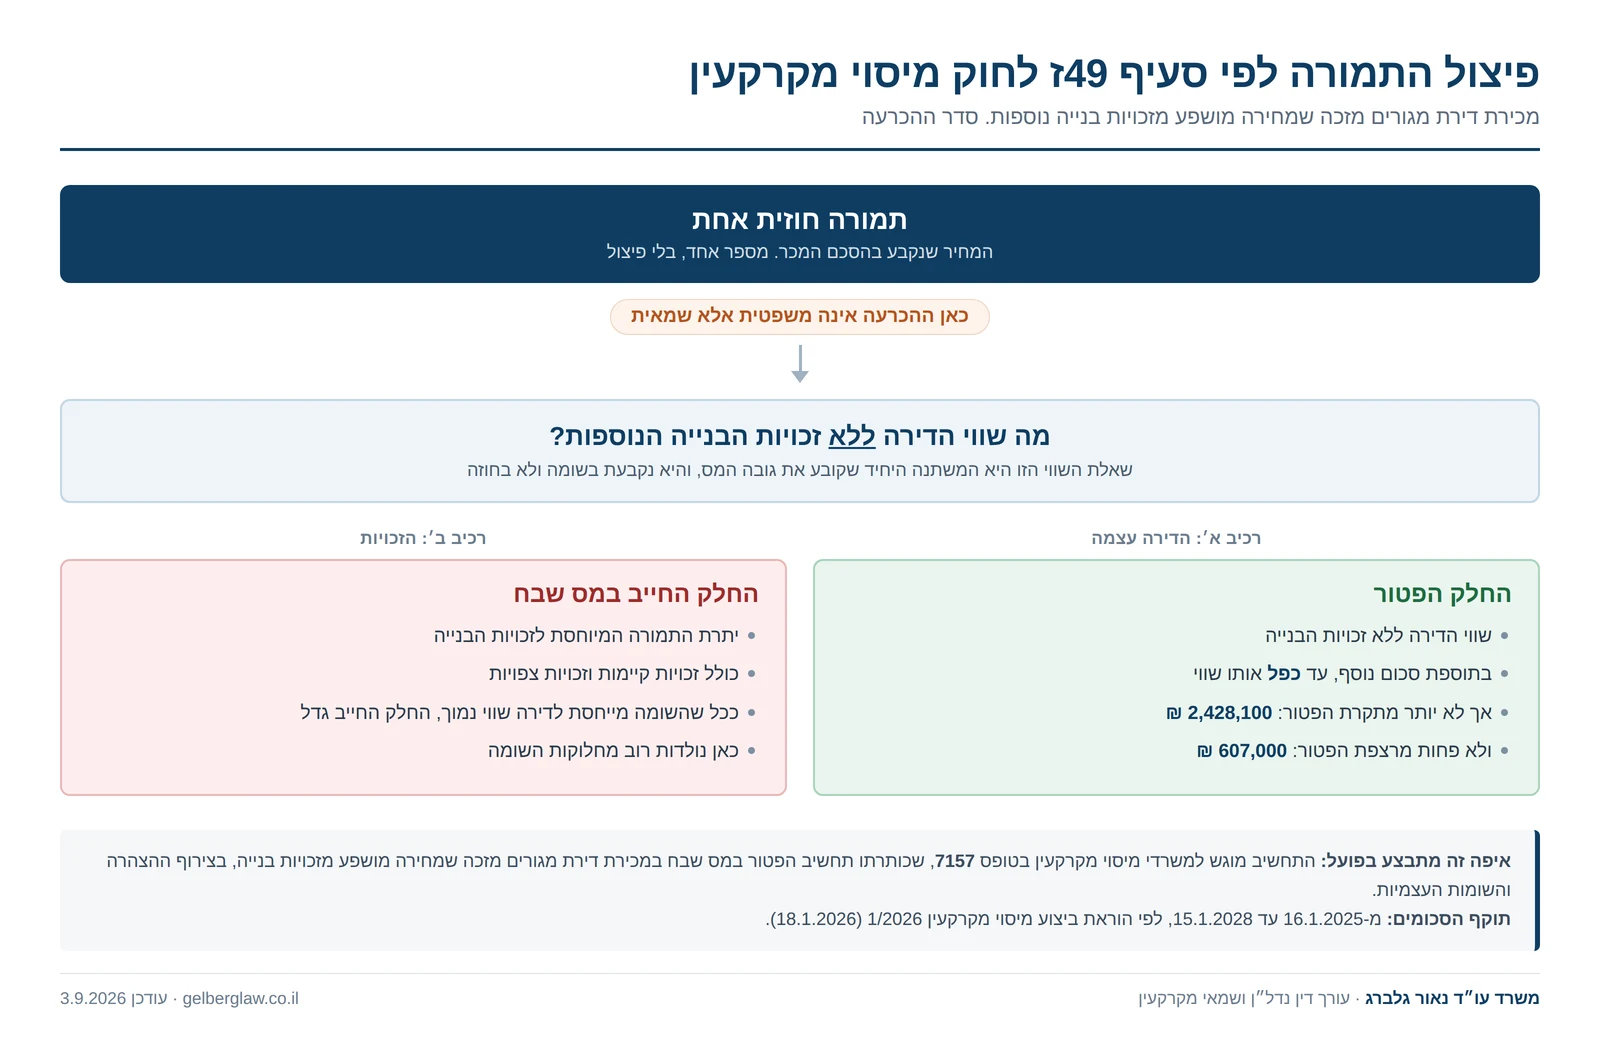
הפטור ממס שבח במכירת דירת מגורים מזכה חל על הדירה עצמה, ולא על זכויות הבנייה שנלוות אליה. כאשר מחיר המכירה מושפע מזכויות בנייה קיימות או צפויות, סעיף 49ז לחוק מיסוי מקרקעין מפצל את התמורה החוזית האחת לשני רכיבי שווי: שווי הדירה כאילו אין זכויות, ושווי הזכויות. הרכיב הראשון נהנה מהפטור, ואף מעבר לו, עד כפל שווי הדירה, בכפוף לתקרת פטור של 2,428,100 ₪ ולרצפת פטור של 607,000 ₪ (בתוקף מ-16.1.2025 עד 15.1.2028). היתרה חייבת במס שבח. המשתנה היחיד שקובע את התוצאה הוא שאלה שמאית: כמה שווה הדירה בלי הזכויות. שם נשברות העסקאות, ולא בפרשנות החוק.
הרגע שבו המוכר מגלה שהוא לא פטור
התרחיש חוזר על עצמו כמעט מילה במילה. בית ישן על מגרש בשכונה ותיקה, או דירת קרקע בבניין נמוך, נמכר במחיר שנראה גבוה ביחס לנכס עצמו. המוכר בטוח שהוא בדרך לפטור מלא. זו דירתו היחידה, הוא מחזיק בה עשרות שנים, והוא עומד בכל התנאים. ואז מגיעה השומה, ובה חיוב במס שבח על חלק מהתמורה.
לא נפלה טעות. הקונה לא שילם את המחיר הזה עבור הבית. הוא שילם עבור מה שאפשר לבנות במקומו. ברגע שזה נכון, נכנס לתמונה סעיף 49ז.
ההיגיון של הסעיף פשוט וקשה להתווכח איתו. הפטור ממס שבח לדירת מגורים מזכה נועד לאפשר למשפחה להחליף קורת גג בלי לשלם מס. הוא לא נועד לפטור ממס מכירה של קרקע לבנייה שבמקרה עומד עליה מבנה מגורים. כשהמחיר מושפע מזכויות בנייה, החוק מפריד בין השניים ומעניק את הפטור רק לרכיב המגורים. על הפטור לדירת מגורים מזכה ועל מנגנון החישוב הכללי ראו המדריך למס שבח.
מה עושה הסעיף בפועל
סעיף 49ז לחוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, חל כאשר התמורה במכירת דירת מגורים מזכה מושפעת מזכויות לבנייה נוספת, קיימות או צפויות. במצב כזה החישוב אינו נעשה על המחיר הכולל, אלא בשני שלבים:
- קביעת שווי הדירה ללא זכויות הבנייה הנוספות. זהו שווי רעיוני: כמה הייתה הדירה שווה אילו לא היו נלוות אליה זכויות. הוא נקבע בשומה.
- ייחוס היתרה לזכויות הבנייה. ההפרש בין התמורה בפועל לבין השווי הרעיוני הוא הרכיב שמיוחס לזכויות.
הפטור ניתן על הרכיב הראשון, ובנדיבות מסוימת. לפי לשון טופס 7157, טופס התחשיב הרשמי של רשות המסים, החלק הפטור מגיע עד כפל שווי הדירה ללא זכויות הבנייה, אך לא יותר מגובה תקרת הפטור. בנוסף קיימת רצפת פטור, שנועדה למנוע תוצאה אבסורדית בנכסים ששוויים הרעיוני נמוך.
| פרמטר | הסכום | תוקף |
|---|---|---|
| תקרת הפטור לפי סעיף 49ז | 2,428,100 ₪ | מ-16.1.2025 עד 15.1.2028 |
| רצפת הפטור לפי סעיף 49ז | 607,000 ₪ | מ-16.1.2025 עד 15.1.2028 |
הסכומים מוקפאים ואינם מתואמים בתקופה זו, לפי הוראת ביצוע מיסוי מקרקעין 1/2026 מיום 18.1.2026. כלומר, מי שמתכנן מכירה בשנתיים הקרובות יכול להסתמך עליהם כנתון קבוע. זה יתרון תכנוני שלא תמיד קיים בדיני מס.
נקודה שראוי להדגיש, כי היא נעלמת בדיונים. הפטור המורחב הזה אינו מתנה. הוא הכרה בכך שדירה שיש מעליה זכויות היא עדיין דירה, ושמכירתה היא עדיין החלפת קורת גג. הוא מפסיק לעבוד בדיוק במקום שבו רכיב הזכויות תופס נתח משמעותי מהמחיר.
המשתנה היחיד שמכריע: השומה
אם יש דבר אחד שכדאי לקחת מהמאמר הזה, הוא זה. כל המנגנון, הפטור, הכפל, התקרה והרצפה, תלוי במספר אחד: שווי הדירה ללא זכויות הבנייה. וזה מספר שמאי, לא מספר משפטי.
הנה הרגישות, בעסקה של 5,000,000 ₪. שימו לב שהחישוב כאן הוא חיסור בלבד. הוא אינו נוגע בנוסחת הפטור, אלא רק מראה כמה מהתמורה נכנס מלכתחילה למגרש המשחקים של רכיב הזכויות:
| תרחיש שומה | שווי הדירה ללא זכויות | שווי המיוחס לזכויות |
|---|---|---|
| שומת המוכר | 3,400,000 ₪ | 1,600,000 ₪ |
| שומת המנהל | 2,600,000 ₪ | 2,400,000 ₪ |
| פער בין השומות ברכיב החייב | 800,000 ₪ | |
שמונה מאות אלף שקלים של בסיס מס, שנקבעים בוויכוח מקצועי על שווי ולא בוויכוח על פרשנות החוק. זו הסיבה שבתיקים מהסוג הזה חוות דעת שמאית איננה נספח, אלא ליבת התיק.
שתי הערות מעשיות נובעות מכך.
ראשית, עיתוי השומה. חוות דעת שנערכת לפני קביעת המחיר ולפני החתימה שווה הרבה יותר מחוות דעת שנערכת אחרי שהתקבלה שומת המנהל. הראשונה מעצבת את העסקה ואת הדיווח. השנייה נתפסת, ובצדק, כתגובה. שמאי שנכנס לתיק בשלב ההשגה עובד עם יד אחת קשורה.
שנית, השומה חייבת להיות עקבית עם כל שאר המסמכים. מוכר שטוען בשומה ששווי הדירה גבוה, ובמקביל שיווק את הנכס כמגרש עם זכויות להריסה ובנייה, יצר לעצמו סתירה. חומרי השיווק, מודעת המכירה והתכתובת עם הקונה הם כולם ראיות זמינות.
רוצים לאמוד את מס השבח לפי הנתונים שלכם?
המחשבון מאפשר לבצע אומדן ראשוני לפי הנתונים שתזינו, ולראות בסוף החישוב גם כיצד התוצאה חושבה.
אילו זכויות נספרות
הסעיף אינו מוגבל לזכויות שכבר אושרו סופית. הוא מדבר גם על זכויות צפויות. המבחן המעשי אינו מצב התוכנית במרשם, אלא שאלה עובדתית אחת: האם השוק תמחר את הפוטנציאל בתוך המחיר ששולם.
מכאן שהמצבים הבאים הם דגלים אדומים שיש לבדוק לפני החתימה, לא אחריה:
- בית צמוד קרקע ישן על מגרש גדול, במיוחד כשיחס השטח הבנוי לשטח המגרש נמוך.
- דירת קרקע או דירת גג בבניין נמוך שבו יש זכויות לא מנוצלות, לרבות זכויות מכוח תוכניות הרחבה.
- נכס בתחום תוכנית מתאר שאושרה או שנמצאת בהליכי אישור ומגדילה את זכויות הבנייה במתחם.
- מגרש בייעוד מעורב שבו קיימות זכויות מסחר או תעסוקה מעבר למגורים.
- נכס שנמכר במחיר שאינו מוסבר בהשוואה לעסקאות דומות באותו אזור. פער כזה מעיד על עצמו, וגם המנהל יראה אותו.
- נכס בתחום מתחם התחדשות עירונית. כאן התמונה שונה, ואליה נגיע בהמשך.
שימו לב להבחנה שנוטים לבלבל. זכויות בנייה בלתי מנוצלות אינן חריגות בנייה. חריגה היא בנייה שבוצעה בלי היתר או בסטייה ממנו, בעיה משפטית ותכנונית שמשפיעה על העסקה ועל המימון בדרך אחרת לגמרי. זכויות בלתי מנוצלות הן פוטנציאל שטרם מומש, והן דווקא מעלות את השווי. על הצד השני של המשוואה ראו קניית נכס עם חריגות בנייה.
זכויות בנייה הן מרכיב שווי לכל דבר, וזה פועל גם בכיוון ההפוך. תכנית חדשה שגורעת זכויות או משנה ייעוד עלולה להפחית את שווי המקרקעין, וזו הפגיעה שבגינה סעיף 197 לחוק התכנון והבנייה מקנה עילת תביעה לפיצויים. התביעה מוגשת לוועדה המקומית, וסעיף 200 לחוק קובע רשימת פטורים שמכוחם היא עשויה להידחות גם כשהפגיעה הוכחה. על דרך ההוכחה ראו ירידת ערך במקרקעין ותביעת פיצויים לפי סעיף 197.
הצומת עם היטל השבחה: שני חיובים, שתי רשויות
מוכר שמגלה את סעיף 49ז מגלה לעתים קרובות, באותו שבוע, גם את היטל ההשבחה. אלה שני חיובים נפרדים לחלוטין, ואי אפשר לתכנן אחד בלי לראות את השני:
- היטל השבחה משולם לוועדה המקומית, מכוח התוספת השלישית לחוק התכנון והבנייה, בגין עליית שווי המקרקעין עקב אישור תוכנית. הוא מתגבש באישור התוכנית ומשולם במימוש, ומכירה היא מימוש.
- מס שבח משולם לרשות המסים בגין הרווח במכירה, וסעיף 49ז קובע איזה חלק ממנו נהנה מהפטור.
אותה תוכנית שהגדילה את הזכויות ויצרה את החבות בהיטל היא גם זו שהעלתה את המחיר וייצרה את רכיב הזכויות החייב במס שבח. מוכר שתמחר את העסקה בלי לכמת את שני החיובים גילה, לא פעם, שהתמורה נטו רחוקה ממה שהניח. למנגנון ההיטל, למועדי המימוש ולדרכי ההפחתה ראו היטל השבחה, המדריך המקיף.
הערה מקצועית: בשני החיובים ההכרעה נסמכת על שומה, ובשניהם למוכר עומדת הזכות להשיג. תיק שמנוהל נכון מטפל בשתי החזיתות במקביל ובאותה תשתית עובדתית, ולא בשני מסלולים שאינם מדברים זה עם זה. כשמגיעה דרישת תשלום מהוועדה המקומית, הבדיקה הראשונה היא של המועדים ושל הבסיס השמאי לחיוב, ואת סדר הבדיקות ריכזנו בצ׳קליסט לבדיקת דרישת היטל השבחה.
הרכב השטחים בין מגורים לבין מסחר ותעסוקה אינו נתון שמאי בלבד, והוא מזין גם את שאלת שיעור ההיטל. ביום 7.9.2026 קיבלה ועדת הערר המחוזית לפיצויים ולהיטל השבחה במחוז מרכז פה אחד ארבעה עררים, וקבעה ששיעור ההיטל שקובעת רשות מקומית לפי סעיף 3א לתוספת השלישית נגזר מייעוד המקרקעין במצב הנכנס ולא מפילוח השימושים במצב היוצא, ולכן שיעור אפס שנקבע באזור חל על מלוא ההשבחה שנוצרה מתכנית הפינוי והבינוי, ובכללה רכיבי המסחר והתעסוקה. ההחלטה אינה הלכה מחייבת והיא נסבה על נוסח החלטת עיריית לוד, ולכן היא אינה מייתרת בדיקה של נוסח ההחלטה ברשות שבתחומה נמצא הנכס. הרחבה בשיעור היטל ההשבחה על שטחי מסחר ותעסוקה בפינוי בינוי.
מה השתנה ב-2026: התחדשות עירונית
בחודשים מרץ ואפריל 2026 פרסמה חטיבת מיסוי מקרקעין ברשות המסים שני ניירות עמדה שנוגעים ישירות לנקודה הזו. שניהם רלוונטיים למי שמחזיק נכס במתחם התחדשות עירונית, ושניהם, חשוב לומר, הם עמדות מנהליות ולא הכרעות שיפוטיות.
מה תיקון 96 שינה, בשפה פשוטה
כדי להבין את מה שבא בהמשך, צריך קודם להבין מה התיקון עשה. לפני תיקון 96, בעל דירה שחתם עם יזם על פינוי בינוי או על תמ״א 38, והדירה שלו נהרסה, נותר בתקופת הביניים עם זכות חוזית בלבד. לא הייתה לו דירה פיזית, והזכות שבידיו לא נחשבה דירת מגורים לצורכי מס. מי שנאלץ למכור באותה תקופה, מסיבות של גיל, פרידה, ירושה או צורך בכסף, מכר משהו שהחוק לא ראה בו דירה.
זה החידוש של התיקון. הזכות לדירה החלופית נחשבת דירת מגורים לצורכי מס שבח גם בתקופה שבה הבניין עדיין בבנייה, ועוד לפני שהדירה החדשה נמסרה בפועל. במילים פשוטות, גם באמצע הפרויקט, כשאין עדיין דירה שאפשר להיכנס אליה, החוק רואה את בעל הזכות כמי שמחזיק דירת מגורים. התיקון חל על מכירות שיום המכירה בהן חל לאחר 18.11.2021.
הרציונל הוא הסרת חסמי מס בפרויקטים של התחדשות עירונית. בעל דירה שנקלע לצורך למכור באמצע הדרך לא אמור למצוא את עצמו במסלול מס שונה רק מפני שהבניין שלו נמצא כרגע בשלב של הריסה ובנייה.
הפיקציה הזו היא נקודת המוצא לשאלה הבאה, והיא גם מה שהופך אותה למעניינת: אם הזכות נחשבת דירת מגורים, האם גם סעיף 49ז חל עליה.
סעיף 49ז אינו חל על מכירת זכות בדירה חלופית
בנייר עמדה מיום 14.4.2026, שכותרתו ״החלת סעיף 49ז על דירה חלופית״, קבעה רשות המסים כי הסעיף אינו חל על מכירת זכות ביחידת מגורים חלופית בעסקאות התחדשות עירונית לאחר תיקון 96 לחוק.
ההנמקה: בעסקת התחדשות עירונית, מלוא זכויות הבנייה ביחידה המקורית מועברות ליזם במועד המכירה. לא נותרות בידי המוכר זכויות בנייה, ולכן הדירה החלופית שהוא מקבל אינה מושפעת מזכויות בנייה, והוראות הסעיף אינן חלות עליה במכירה שנעשית לאחר מועד המכירה וטרם סיום הבנייה.
מסקנת הנייר עצמה ממשיכה וקובעת כי ״במכירת דירת המגורים לאחר סיום הבנייה, החלת הוראות סעיף 49ז לחוק תבחן בהתאם למצב התכנוני במועד המכירה״. כלומר, השלילה אינה לצמיתות. היא ממוקדת בחלון שבין מועד המכירה ליזם לבין השלמת הפרויקט.
ההשלכה המעשית למוכר: מי שמוכר את זכויותיו בפרויקט באמצע הדרך, וזה קורה הרבה, מסיבות של גיל, פרידה, ירושה או צורך בנזילות, פועל לפי כללי מס שונים ממי שמוכר דירה רגילה עם פוטנציאל. תמחור העסקה על ההנחה שסעיף 49ז יחול הוא הנחה שרשות המסים חולקת עליה כיום. על נקודות הכשל בשלב הזה ראו המלכודת של בעלי דירות בטרם מכירת נכס המצוי בהתחדשות עירונית, ועל הבדיקות מול היזם ראו התקשרות עם יזם בהסכם לביצוע התחדשות עירונית.
דירה שהתקבלה בירושה בתוך פרויקט
נייר עמדה נוסף, מיום 19.3.2026, עוסק במכירת דירה שהתקבלה בירושה כאשר היא מצויה בפרויקט התחדשות עירונית, ובתחולת הפטור לפי סעיף 49ב(5) על מכירת הדירה החלופית. גם הוא נגזר מתיקון 96, החל על מכירות שיום המכירה בהן לאחר 18.11.2021, ומהפיקציה שלפיה הזכות לדירה חלופית נחשבת דירת מגורים לצורכי מס עוד לפני שהבנייה הושלמה.
עבור משפחות שיורשות דירה במתחם שנכנס להתחדשות, צירוף שכיח יותר ויותר, זהו צומת שדורש בדיקה פרטנית של המועדים. על מיסוי מכירת דירת ירושה בכלל ראו מכירת דירה שהתקבלה בירושה.
אזהרת עדכניות
ניירות עמדה הם מסמכים רשמיים המבטאים את עמדת רשות המסים, והם חשובים מאוד לתכנון, משום שהם מלמדים איך התיק ייבחן במשרדי מיסוי מקרקעין. אבל עמדה מנהלית אינה הדין. עמדת הרשות בעניין הדירה החלופית טרם נבחנה בערכאות, ואפשר להעלות על הדעת מצבים שבהם התמורה בפועל כן משקפת פוטנציאל תכנוני שנותר, למשל כשהיקף הזכויות בפרויקט גדל לאחר ההתקשרות עם היזם.
המסקנה המעשית אינה להתעלם מהעמדה, אלא להפך: להכיר אותה, לתמחר את הסיכון שבחריגה ממנה, ולהחליט במודע. מוכר שמוותר מראש על טענה לגיטימית מפני שנייר עמדה סותר אותה ויתר על משהו שאולי היה שווה כסף.
איפה זה נפגש עם הסכם המכר
עד כאן הדיון היה מיסויי ושמאי. אבל ההכרעות המעשיות נופלות בחוזה, ושם נעשות רוב הטעויות.
ניסוח התמורה. יש נטייה לכתוב בחוזה שהתמורה כולה מיוחסת לדירה, מתוך מחשבה שהדבר מחסן מפני חיוב. הוא לא. הייחוס החוזי אינו מחייב את מנהל מיסוי מקרקעין, וייחוס שאין לו תמיכה שמאית עלול להזיק פעמיים: הוא לא מגן, והוא מציג עמדה שנסתרת בקלות. הדרך הנכונה הפוכה. יש לגזור את הייחוס מניתוח שמאי, ואז לעגן אותו באופן עקבי בחוזה, בהצהרה ובשומה העצמית.
חלוקת נטל המס. בעסקאות שבהן קיים רכיב זכויות משמעותי, שאלת מי נושא במס שבח ובהיטל ההשבחה חדלה להיות סעיף סטנדרטי והופכת לרכיב תמחור. כשהחיוב אינו ידוע במועד החתימה, וזה המצב הרגיל, נדרש מנגנון: אומדן, עיכבון מהתמורה, או התחייבות להשלמה. סעיף שמסתפק בקביעה שהמוכר יישא במס שבח, בלי מנגנון, הוא סעיף שיפגוש את הצדדים שוב.
מצגי המוכר. מוכר שמצהיר על מצב תכנוני מסוים נוטל על עצמו סיכון. מוכר שמצהיר על היעדר זכויות ומתברר שקיימות, או להפך, עשוי למצוא את עצמו מול טענה חוזית מצד הקונה. הניסוח צריך לשקף את מה שנבדק בפועל, ולא את מה שנוח.
ומהצד של הקונה: הזכויות שמייצרות למוכר חבות במס הן אותן זכויות שהקונה משלם עליהן. קונה שלא בדק מה בדיוק הוא קונה, כלומר את היקף הזכויות, את מצבן התכנוני, מה נדרש כדי לממש אותן ומה יעלה היטל ההשבחה שלו כשימומשו, שילם על נכס שאינו יודע את גבולותיו. ראו קניית דירה יד שנייה, המדריך המלא והסכם מכר.
איך זה מתבצע מול רשות המסים
התחשיב אינו נעשה בשיחה מול המנהל. רשות המסים מפעילה טופס ייעודי: טופס 7157, תחשיב הפטור במס שבח במכירת דירת מגורים מזכה שמחירה מושפע מזכויות בנייה לפי סעיף 49ז.
הטופס מחייב לנקוב במפורש בארבעה נתונים: שווי המכירה הכולל, שווי הדירה ללא זכויות הבנייה הנוספות, שווי זכויות הבנייה, וסכום תקרת הפטור. לצדם נדרשים פרטי הנכס, כלומר גוש, חלקה ותת חלקה, ופירוט זכויות הבנייה בשטחים ובייעודים, וכן פרטי כל המוכרים.
הטופס מוגש כנספח, לצד ההצהרה על המכירה והשומות העצמיות הרלוונטיות. השירות ניתן ללא תשלום במשרדי מיסוי מקרקעין האזוריים.
הנקודה המעשית: ברגע שממלאים את הטופס, מתחייבים למספר. שווי הדירה ללא הזכויות שנרשם בו הוא העמדה שהתיק ייבחן לפיה, והוא זה שיעמוד מול שומת המנהל. למלא אותו בלי בסיס שמאי פירושו לפתוח את הדיון מעמדת נחיתות.
מה לבדוק לפני שחותמים
- מצב תכנוני מלא ומעודכן. אילו תוכניות חלות על החלקה, אילו זכויות מאושרות, מה מנוצל ומה לא, ומה נמצא בהליכי אישור.
- יחס בין המחיר לבין הנכס הבנוי. אם המחיר אינו מוסבר בעסקאות השוואה של דירות דומות, יש רכיב זכויות. עדיף לגלות זאת לפני החתימה.
- חוות דעת שמאית מוקדמת לפיצול השווי, ובאותה הזדמנות גם לאומדן היטל ההשבחה. אותה עבודה מזינה את שתי החזיתות.
- אומדן החבות הכוללת. מס שבח על רכיב הזכויות בתוספת היטל השבחה. שני המספרים יחד, לפני שנקבע המחיר.
- מעמד הנכס בהתחדשות עירונית. אם הנכס במתחם, יש לבדוק את המועדים ואת עמדות רשות המסים מ-2026 לפני שמניחים תחולת פטור.
- עקביות בין המסמכים. חומרי שיווק, חוזה, הצהרה, שומה עצמית וטופס 7157 חייבים לספר אותו סיפור.
- מנגנון חוזי לחבות שאינה ידועה: עיכבון, אומדן או התחייבות. לא סעיף כללי.
- לוחות זמנים להשגה, הן מול מנהל מיסוי מקרקעין והן מול הוועדה המקומית. מועדים אלה קשיחים, והחמצתם סוגרת דלתות.
שאלות נפוצות
מכרתי דירה ישנה במחיר גבוה. למה אני חייב במס שבח אם זו דירתי היחידה?
מפני שהפטור לדירת מגורים מזכה חל על הדירה, לא על זכויות הבנייה שנלוות אליה. כשמחיר המכירה מושפע מזכויות בנייה קיימות או צפויות, סעיף 49ז מפצל את התמורה לשני רכיבים: שווי הדירה עצמה, ושווי הזכויות. הרכיב השני חייב במס שבח גם כשאתם זכאים לפטור מלא על הדירה.
מי קובע כמה מהמחיר מיוחס לזכויות הבנייה?
זו שאלה שמאית ולא משפטית. השווי נקבע בשומה, שומת המוכר מצד אחד ושומת מנהל מיסוי מקרקעין מצד שני. התמורה שנקבעה בחוזה אינה מחייבת את רשות המסים לעניין הפיצול הפנימי. לכן חוות דעת שמאית מנומקת, שנערכה לפני העסקה ולא אחרי קבלת השומה, היא רכיב מרכזי בתיק.
מהי תקרת הפטור לפי סעיף 49ז נכון להיום?
2,428,100 ₪, ורצפת הפטור עומדת על 607,000 ₪. הסכומים בתוקף מ-16.1.2025 ועד 15.1.2028, לפי הוראת ביצוע מיסוי מקרקעין 1/2026 מיום 18.1.2026, והם מוקפאים ואינם מתואמים בתקופה זו.
האם זכויות שטרם אושרו נחשבות זכויות בנייה לעניין הסעיף?
הסעיף מתייחס לזכויות קיימות ולזכויות צפויות כאחד. השאלה המעשית אינה אם התוכנית אושרה סופית, אלא אם השוק תמחר את הפוטנציאל בתוך המחיר ששולם. מגרש שנמכר במחיר שאינו מוסבר בדירה הבנויה עליו מעיד על עצמו.
מכרתי זכות לדירה חלופית בפרויקט התחדשות עירונית. סעיף 49ז חל עליי?
לפי נייר עמדה של חטיבת מיסוי מקרקעין מיום 14.4.2026, לא. עמדת רשות המסים היא שבעסקת התחדשות עירונית זכויות הבנייה ביחידה המקורית עוברות ליזם במועד המכירה, ולכן הדירה החלופית אינה מושפעת מזכויות בנייה, והסעיף אינו חל על מכירתה לאחר מועד המכירה וטרם סיום הבנייה. במכירה לאחר סיום הבנייה, התחולה תיבחן לפי המצב התכנוני במועד המכירה. חשוב לזכור שמדובר בעמדה מנהלית שטרם נבחנה בערכאות.
מה הקשר בין סעיף 49ז להיטל השבחה?
שניהם מתעוררים מאותה עובדה, קיומן של זכויות בנייה, אבל הם שני חיובים נפרדים מול שתי רשויות: היטל השבחה מול הוועדה המקומית, ומס שבח מול רשות המסים. מוכר של נכס עם זכויות עלול להיפגש בשניהם באותה עסקה, ותכנון שמתייחס רק לאחד מהם אינו תכנון.
האם אפשר לקבוע בחוזה שהתמורה כולה מיוחסת לדירה?
אפשר לכתוב זאת, אבל זה אינו מחייב את רשות המסים. ייחוס חוזי שאינו נתמך בשומה מנומקת אינו מקנה הגנה, ולעתים דווקא מחליש את התיק מפני שהוא מציג עמדה שאין לה בסיס. הדרך הנכונה היא לגזור את הייחוס מניתוח שמאי ולעגן אותו בעקביות בחוזה, בהצהרה ובשומה העצמית.
שורה תחתונה
סעיף 49ז אינו מלכודת ואינו פרצה. הוא קו הפרדה בין שני דברים שהחוק מסרב לראות כאחד: החלפת קורת גג, שראויה לפטור, ומכירת פוטנציאל בנייה, שאינה ראויה לו. הקו הזה עובר במקום אחד, בשומה.
מכאן המסקנה המעשית, שהיא גם הסיבה שהמאמר הזה נכתב מנקודת מבט כפולה של עורך דין ושל שמאי. בעסקאות מהסוג הזה ההכרעה המשפטית ידועה מראש ואינה שנויה במחלוקת. מה ששנוי במחלוקת הוא מספר. מי שמגיע לשולחן עם שומה מנומקת שנערכה בזמן, עם חוזה שעקבי איתה ועם אומדן של החבות הכוללת, מנהל משא ומתן. מי שמגיע אחרי שהתקבלה השומה מגיב לו.
מכירת נכס עם זכויות בנייה היא לרוב אירוע חד פעמי במשפחה, ולעתים קרובות הוא משתלב בתמונה רחבה יותר של העברת נכסים בין דורות. את סדר הבדיקות והפעולות בתמונה הזו ריכזנו בתכנון נכסי המשפחה: מס, מתנות, ירושה וסדר פעולות.
מקורות
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 49ז.
- טופס 7157, תחשיב הפטור במס שבח במכירת דירת מגורים מזכה שמחירה מושפע מזכויות בניה לפי סעיף 49ז לחוק מיסוי מקרקעין, רשות המסים בישראל.
- הוראת ביצוע מיסוי מקרקעין 1/2026, עדכון סכומים והקפאת סכומים, רשות המסים, 18.1.2026.
- הוראת ביצוע מיסוי מקרקעין 1/2025, רשות המסים, 16.1.2025.
- נייר עמדה מיסוי מקרקעין, החלת סעיף 49ז על דירה חלופית: תחולת הסעיף במכירת זכות ביחידת מגורים חלופית בעסקאות התחדשות עירונית לאחר תיקון 96, חטיבת מיסוי מקרקעין, רשות המסים, 14.4.2026.
- נייר עמדה מיסוי מקרקעין 03/2026, מכירת דירה שהתקבלה בירושה במסגרת פרויקט התחדשות עירונית, חטיבת מיסוי מקרקעין, רשות המסים, 19.3.2026.
- חוק התכנון והבנייה, התשכ״ה-1965, התוספת השלישית, היטל השבחה.
עודכן: 3 בספטמבר 2026. האמור הוא מידע כללי ואינו מהווה ייעוץ משפטי, חוות דעת שמאית או ייעוץ מס בתיק מסוים. סכומי התקרה והרצפה נכונים למועד העדכון וכפופים לשינויי חקיקה ולעדכוני רשות המסים. ניירות עמדה של רשות המסים מבטאים את עמדת הרשות ואינם בהכרח מצג של הדין כפי שייקבע בערכאות.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il