
חזקת התא המשפחתי: מתי בני זוג וילדים נחשבים "רוכש אחד"
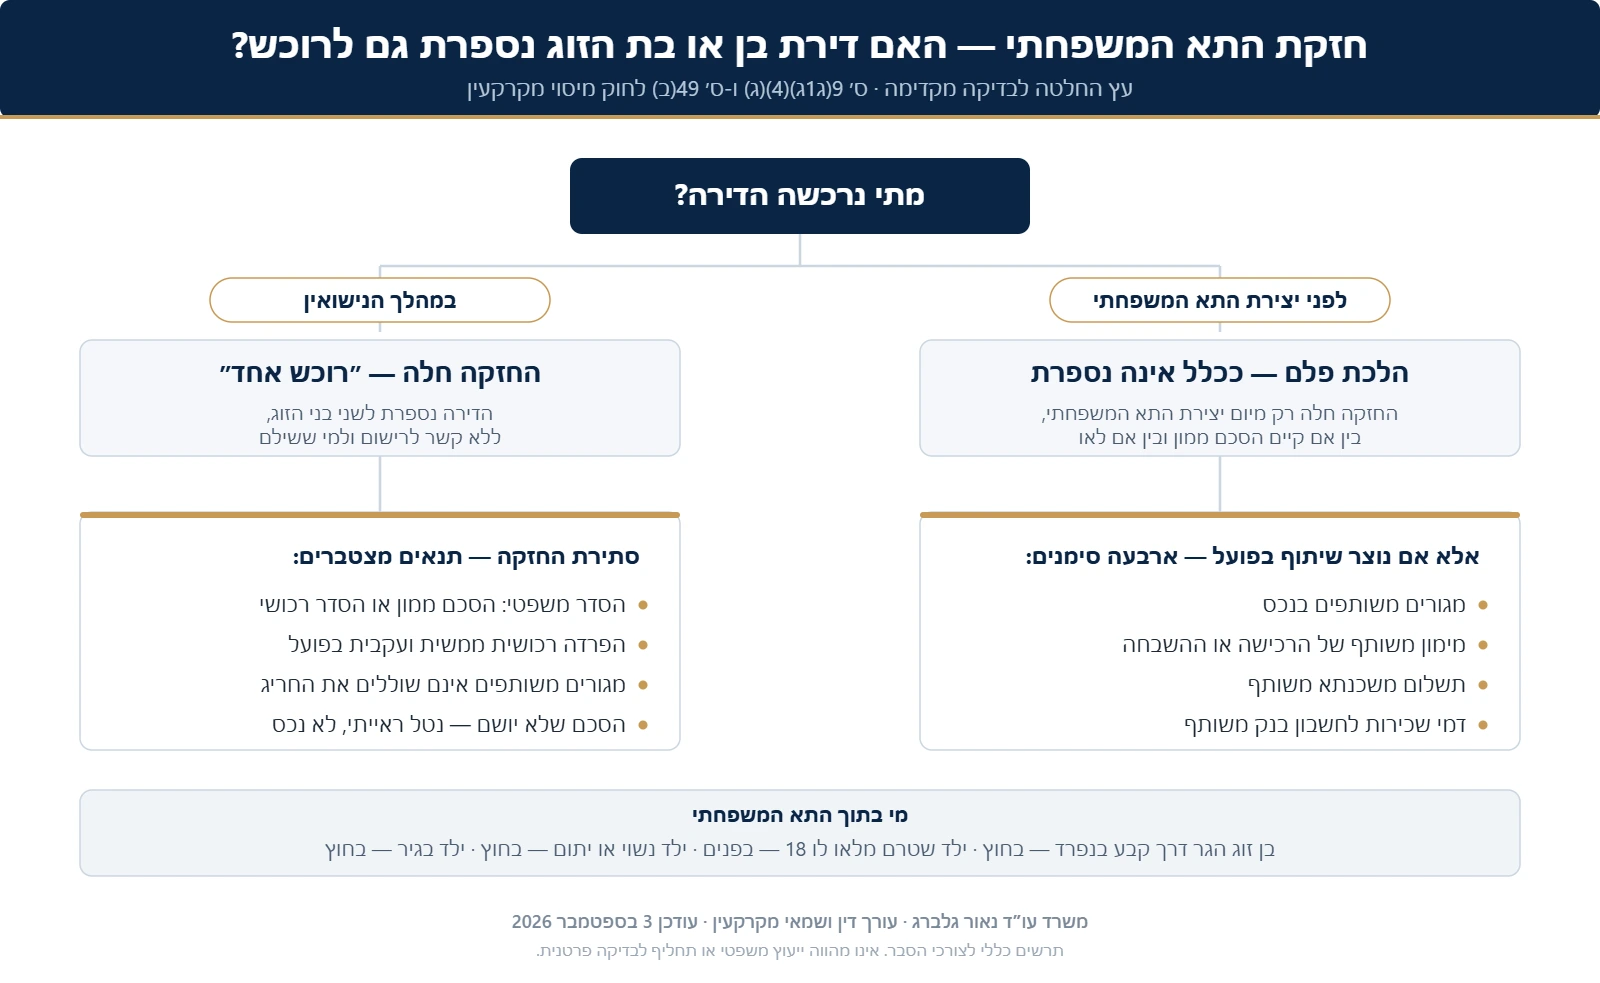
חוק מיסוי מקרקעין רואה בבני זוג ובילדיהם שטרם מלאו להם 18 יחידה מיסויית אחת, כלומר "רוכש אחד" לעניין מס רכישה ו"מוכר אחד" לעניין הפטור ממס שבח. המשמעות המעשית: דירה שרשומה על שם בן זוג אחד נספרת גם לבן הזוג השני, ועלולה להוציא אותו ממסלול "דירה יחידה". החזקה אינה מוחלטת. היא חלה רק על התקופה שבה קיים התא המשפחתי, היא אינה חלה על נכסים שנרכשו לפני יצירתו, והיא ניתנת לסתירה בהתקיים הסכם ממון וגם הפרדה רכושית ממשית בפועל. כמעט כל המחלוקות בשטח אינן על הכלל אלא על הראיות.
למה השאלה הזאת שווה מאות אלפי שקלים
נתחיל מהמספר, כי הוא זה שממקד את הדיון. שיעורי מס הרכישה נכון להיום מוקפאים: הסכומים אינם מתואמים בשנות המס 2025 עד 2027, ומדרגות דירה יחידה שנקבעו ב-16.1.2025 תקפות עד 15.1.2028 (הוראת ביצוע מיסוי מקרקעין 1/2026, 18.1.2026).
קחו רכישה של דירה ב-2,500,000 ₪:
| מסלול | חישוב | מס רכישה |
|---|---|---|
| דירה יחידה | 0% עד 1,978,745 ₪ · 3.5% על 368,295 ₪ · 5% על 152,960 ₪ | כ-20,538 ₪ |
| דירה נוספת | 8% על מלוא השווי | 200,000 ₪ |
| הפרש | כ-179,000 ₪ | |
ההפרש הזה אינו נקבע לפי מי שילם, מי חתם או על שם מי נרשם הנכס. הוא נקבע לפי שאלה אחת: כמה דירות מייחס החוק לרוכש. וכאן נכנסת חזקת התא המשפחתי. (לפירוט מלא של המדרגות והמסלולים ראו מס רכישה המדריך המלא, ובמסלול הדירה הנוספת מס רכישה על דירה שנייה).
מה בדיוק קובע החוק
החזקה מעוגנת בשני מקומות נפרדים בחוק מיסוי מקרקעין (שבח ורכישה), התשכ"ג-1963, ולכל אחד מהם נפקות משלו.
לעניין מס רכישה סעיף 9(ג1ג)(4)(ג): יראו רוכש ובן זוגו, למעט בן זוג הגר דרך קבע בנפרד, וילדיהם שטרם מלאו להם 18 שנים, למעט ילד נשוי או ילד יתום מאחד או משני הוריו כרוכש אחד.
לעניין מס שבח סעיף 49(ב): "לענין פרק זה יראו מוכר ובן זוגו, למעט בן זוג הגר דרך קבע בנפרד, וילדיהם שטרם מלאו להם 18 שנים למעט ילדים נשואים כמוכר אחד".
שימו לב להבדל בכיוון. במס רכישה החזקה מונה דירות: כמה דירות יש לתא המשפחתי במועד הרכישה. במס שבח היא מונה פטורים: אילו פטורים ניצל מי מבני התא. אלה שני מנגנונים שונים שחיים תחת אותה כותרת, וערבוב ביניהם הוא אחת הטעויות הנפוצות ביותר בתכנון עסקאות משפחתיות. (על מנגנון מס השבח עצמו ראו המדריך למס שבח).
מי בפנים ומי בחוץ
- בני זוג נשואים – בתוך התא, כברירת מחדל.
- בן זוג הגר דרך קבע בנפרד – מחוץ לתא, מכוח לשון החוק עצמה. זה חריג סטטוטורי, לא חריג פסיקתי, אבל הוא דורש הוכחה עובדתית של פרידה של קבע ולא של הסדר זמני.
- ילדים שטרם מלאו להם 18 – בתוך התא. זו נקודה שהורים מפספסים כשהם רושמים נכס על שם קטין.
- ילד נשוי, וילד יתום מאחד או משני הוריו – מוחרגים במפורש.
- ילדים בגירים – מחוץ לתא. דירה של בן 25 אינה נספרת להוריו, ולהפך. זו הנקודה שעליה נשען חלק גדול מתכנון הנכסים הבין-דורי.
- ידועים בציבור – סוגיה פתוחה יותר. לשון החוק מדברת ב"בן זוגו" ואינה מגדירה נישואין פורמליים, ורשות המסים נוהגת לבחון את מהות הקשר. מי שמסתמך על היעדר נישואין כאסטרטגיית מס נוטל סיכון ממשי, ואין לראות בכך תכנון בטוח.
הכלל הראשון שמפספסים: החזקה מתחילה ביום שהתא נוצר
זהו התיקון החשוב ביותר לתפיסה האינטואיטיבית. החזקה אינה גורפת לאחור.
בע"א 3185/03 מנהל מס שבח מקרקעין מרכז נ' שחר פלם נקבע כי את חזקת התא המשפחתי לעניין מס רכישה יש להחיל רק ממועד יצירת התא המשפחתי וביחס לרכישות שבוצעו במהלך הנישואין ולא לפני כן. בית המשפט נימק זאת בכך שהחזקה נקבעה כהוראה אנטי תכנונית, ומקום שבו התא עוד לא נוצר כלל, אין חשש לניצול לרעה של הקלת המס על דרך ייחוס דירות באופן מלאכותי בין בני המשפחה.
רשות המסים אימצה את ההלכה במלואה בהוראת ביצוע מיסוי מקרקעין 5/2011, ואף הרחיבה: עמדתה היא שהלכת פלם חלה בין אם קיים הסכם ממון ובין אם לאו. כלומר, גם ללא הסכם ממון, דירה שרכש בן זוג לפני הנישואין אינה נספרת לבן הזוג השני.
אותו היגיון פועל גם בכיוון ההפוך, ובנקודת סיום: לאחר פירוק התא המשפחתי לא ניתן "למתוח" את החזקה קדימה. בבחינת זכאותו של בן זוג לאחר גירושין, פטורים שניצל בן הזוג האחר בתקופת הנישואין אינם נמנים לו עוד.
נכסים חיצוניים ומתי הם נשאבים בכל זאת פנימה
"נכסים חיצוניים" הם דירות שנרכשו לפני יצירת התא המשפחתי, וכן דירות שהתקבלו בירושה או במתנה במהלך הנישואין. ככלל, על נכסים אלה החזקה אינה חלה.
אלא שכאן טמון החריג המעשי, וזה הסעיף שאני ממליץ לקרוא פעמיים. גם כשהחזקה אינה חלה, עדיין נשאלת שאלה נפרדת: האם בני הזוג יצרו בפועל שיתוף חוזי או קנייני בנכס החיצוני. אם נוצר שיתוף כזה, ממילא מדובר בנכס של שניהם ואין צורך בחזקה כדי לספור אותו.
הוראת ביצוע 5/2011 מונה ארבעה סימנים שבהתקיימם רשות המסים תבחן שיתוף בנכס חיצוני:
- מגורים משותפים בנכס
- מימון משותף של רכישתו או השבחתו
- תשלום משכנתא משותף
- דמי שכירות המשתלמים לחשבון בנק משותף
הסימן הרביעי הוא זה שתופס הכי הרבה משפחות, ולרוב בלי כוונה. דירה שירש אחד מבני הזוג, מושכרת, ודמי השכירות נכנסים לחשבון העו"ש המשותף, צעד יומיומי לחלוטין, שמייצר בדיוק את סימן ההיכר שרשות המסים מחפשת. ההפרדה נשחקת בהוראת קבע, לא בהחלטה.
מנגד, הוראת הביצוע קובעת במפורש שקיומו של הסכם ממון הוא ראיה מכרעת בדבר קניינו הנפרד של בן הזוג בנכס: דירה שהסכם הממון מגדיר כרכושו הבלעדי של אחד מבני הזוג אינה הופכת לדירה בבעלות משותפת גם אם הצדדים מתגוררים בה יחד ומנהלים בה משק בית משותף.
סתירת החזקה: מה נדרש בפועל
הפסיקה שינתה את מעמד החזקה מחזקה שהוצגה בעבר כחלוטה לחזקה הניתנת לסתירה. הקו שהתגבש דורש שני רכיבים מצטברים:
- הסדר משפטי – הסכם ממון או הסדר רכושי אחר המייחד את הנכס לאחד מבני הזוג.
- הפרדה רכושית ממשית בפועל – התנהלות כלכלית שתואמת את ההסכם לאורך זמן, ולא מסמך שנחתם ונשכח.
בע"א 4298/18 ובע"א 1886/19 (מנהל מיסוי מקרקעין נ' רועי בלנק; קרן רוזנבוים), שניתן ביום 20.4.2021 בהרכב השופטים נ' הנדל, י' אלרון וע' גרוסקופף, נדחו ערעורי מנהל מיסוי מקרקעין. בדעת רוב, ומול דעת מיעוט שביקשה אמת מידה מחמירה יותר, נקבע כי אין במגורים משותפים של בני הזוג בדירה כדי לשלול את תחולת חריג ההפרדה הרכושית, כל עוד ההפרדה נשמרה בפועל בשאר ההיבטים.
זו קביעה בעלת משקל מעשי גדול, משום שעד אליה טענת "הרי הם גרים ביחד בדירה" שימשה כמעט כקלף מנצח בידי רשות המסים. אחריה, השאלה חדלה להיות היכן הזוג ישן והפכה לשאלה כיצד הוא מתנהל: חשבונות בנק, מקור המימון, מי משלם את המשכנתא, לאן זורמים דמי השכירות, ומי נושא בהוצאות הנכס. במשפחות שבהן ההורים מסייעים במימון, גם אופן התיעוד של הסיוע משנה – ראו הסכם הלוואה בין בני משפחה.
ההשלכה התכנונית המיידית: ההסכם הוא תנאי הכרחי אך אינו מספיק. תיק שבו נחתם הסכם ממון בשנת 2015 ומאז כל הכספים זורמים דרך חשבון אחד משותף, הוא תיק חלש, גם עם ההסכם. תיק שבו קיימת הפרדה חשבונאית עקבית, מתועדת ומגובה במסמכים לאורך שנים — הוא תיק חזק, גם אם בני הזוג מתגוררים תחת קורת גג אחת.
הנקודה העדינה: פער בין מס רכישה למס שבח
כאן נדרשת זהירות, ואני מציג את התמונה כפי שהיא ולא כפי שנוח שתהיה.
בע"א 3489/99 מנהל מס שבח מקרקעין חיפה נ' אן מרי עברי נקבע, לעניין הזכאות לפטור ממס שבח, כי חזקת התא המשפחתי גוברת על הסכם ממון: מכירת דירה על ידי מי מבני הזוג במהלך הנישואין תוך ניצול פטור נמנית גם במניין הפטורים של בן הזוג השני, גם אם הדירה הנמכרת היא דירתו של בן הזוג האחר לפי הסכם הממון.
על בסיס שילוב של פלם ועברי, עמדת רשות המסים כפי שנוסחה בהוראת ביצוע 5/2011 היא שכאשר לבן זוג אחד דירה מלפני הנישואין, ובן הזוג השני רוכש במהלך הנישואין דירה על שמו בלבד יראו את בן הזוג הראשון כמי שרכש דירה נוספת, ואת השני כמי שרכש דירה יחידה.
אזהרת עדכניות, ואני מדגיש אותה: הוראת ביצוע 5/2011 היא מסמך רשמי, אך היא נכתבה באפריל 2011, לפני התפתחות הפסיקה בעשור שלאחריה ולפני פסק הדין משנת 2021. מסמך רשמי אינו זהה לדין המצוי. מי שמסתמך על הוראת הביצוע כמצג של המצב המשפטי הנוכחי, בלי לבחון את הפסיקה שנוספה מאז, עלול לבנות עסקה על יסוד שאיננו יציב. ביחס דווקא לנקודה זו, משקלו של הסכם ממון במניין הפטורים לעניין מס שבח, אל מול הגישה המקלה שהתפתחה במס רכישה קיים לדעתי חוסר ודאות אמיתי שראוי לבחון פרטנית בכל תיק, ולא להכריע בו קטגורית מראש.
"בן זוג הגר דרך קבע בנפרד" החריג שכתוב בחוק עצמו
זהו החריג היחיד שאינו תלוי בפסיקה: הוא מופיע בלשון שני הסעיפים. בן זוג הגר דרך קבע בנפרד אינו חלק מהתא המשפחתי, לא לעניין מס רכישה ולא לעניין מס שבח.
בפועל זהו חריג צר יותר משנדמה. שתי המילים שנושאות את המשקל הן "דרך קבע". פרידה זמנית, מגורים נפרדים מטעמי עבודה, או הסדר שנועד לצורכי העסקה אינם נכנסים בגדרו. הבחינה עובדתית, והנטל על הטוען. מי ששוקל להסתמך על החריג צריך להיערך לתעד את הפרידה: מועד תחילתה, כתובות נפרדות לאורך זמן, הפרדה כלכלית, ובמקרים מתאימים הסדר משפטי המעגן את הפרידה.
הערה מעשית לזוגות בהליכי גירושין: המועד הקובע הוא מועד העסקה. עסקה שנחתמת כשהפרידה כבר מקיימת את התנאי, דינה שונה מעסקה שנחתמה שבועיים קודם לכן. עיתוי הוא כאן פרמטר מיסויי לכל דבר, ולא רק שאלה של נוחות.
איפה זה נפגש עם חוזה הרכישה ועם השומה
הדיון בחזקת התא המשפחתי נוטה להתנהל כדיון מיסויי טהור, וזו טעות. ההכרעות המעשיות מתקבלות בשני מקומות אחרים לגמרי.
הראשון הוא הסכם המכר. חלוקת הזכויות בין בני הזוג בחוזה – 50/50, 70/30, או רכישה על שם אחד בלבד קובעת את בסיס החישוב לכל אחד מהם בנפרד. כשלכל בן זוג מעמד מיסויי שונה, חלוקה שנקבעה כברירת מחדל, בלי שנבחנה, היא החלטה מיסויית שהתקבלה מבלי משים. את החלוקה יש לגזור מהניתוח המיסויי ולא להפך, ולעגן אותה בחוזה ובדיווח באופן עקבי.
השני הוא שווי המכירה. בעסקאות בתוך המשפחה ובכלל זה העברות ללא תמורה והעברות בין קרובים, רשות המסים אינה כבולה לתמורה החוזית ורשאית לשום לפי שווי שוק. כאשר מבנה העסקה נבנה כדי למקם נכס מחוץ לתא המשפחתי, שווי לא מבוסס פוגע בכל המהלך: הוא מזמין שומה לפי מיטב השפיטה ומחליש את אמינות התיק כולו. חוות דעת שמאית מנומקת, שנערכה במועד ולא בדיעבד, היא כאן רכיב הגנה ולא הוצאה עודפת.
זו בדיוק נקודת החיבור שבין עריכת הדין לשמאות: הניתוח המיסויי קובע את המבנה, החוזה מעגן אותו, והשומה מחזיקה אותו כשהוא נבדק.
שלושה תרחישים מהשטח
תרחיש 1 – הדירה שמלפני החתונה
לרוני דירה שנרכשה שלוש שנים לפני הנישואין. בני הזוג רוכשים כעת דירה משותפת ב-2,500,000 ₪. לפי הלכת פלם, דירתה של רוני מלפני הנישואין אינה נמנית לבן זוגה. אך שימו לב לחלוקה: מבחינת רוני עצמה, זו רכישה של דירה נוספת. הפער אינו תיאורטי, בחלקה של רוני ייגזר המס במסלול הדירה הנוספת, ובחלקו של בן הזוג במסלול דירה יחידה. תכנון החלוקה בין הצדדים בהסכם הרכישה הוא לפיכך החלטה מיסויית ולא רק החלטה קניינית.
תרחיש 2 – הירושה שנכנסה לחשבון המשותף
דנה יורשת דירה מאמה במהלך הנישואין. הדירה מושכרת, ודמי השכירות מופקדים בחשבון המשותף מזה ארבע שנים. כשבני הזוג באים לרכוש דירה, הם מופתעים לגלות שהדירה שירשה נספרת לשניהם. זה בדיוק סימן ההיכר הרביעי מהוראת ביצוע 5/2011. הפתרון קיים, אך הוא מתחיל שנים לפני העסקה: חשבון נפרד לדמי השכירות, הפרדת הוצאות הנכס, ותיעוד שוטף. (על מיסוי המכירה בהמשך הדרך ראו מכירת דירה שהתקבלה בירושה, ועל חלוקה בין יורשים ראו הסכם חלוקת עיזבון).
תרחיש 3 – ההסכם שנחתם ולא יושם
זוג חתם על הסכם ממון לפני הנישואין. בפועל, כל ההכנסות וההוצאות של שניהם עוברות בחשבון אחד, והמשכנתא על "הדירה שלו" משולמת ממנו. פסיקת 2021 אמנם קובעת שמגורים משותפים אינם שוללים את חריג ההפרדה, אך היא אינה מרפאת היעדר הפרדה כלכלית. במקרה כזה, ההסכם לבדו לא יציל את התיק.
רוצים לבדוק את מס הרכישה לפי הנתונים שלכם?
המחשבון מאפשר לבצע אומדן ראשוני לפי הנתונים שתזינו, ולראות בסוף החישוב גם כיצד התוצאה חושבה.
מה לבדוק לפני שחותמים
- מיפוי הנכסים לפי ציר הזמן – מתי נוצר התא המשפחתי, ומה נרכש לפניו ומה אחריו. זו הבדיקה הראשונה, לא האחרונה.
- מקור הזכות בכל נכס – רכישה, ירושה, מתנה. לכל אחד דין שונה.
- ארבעת סימני השיתוף – מגורים, מימון, משכנתא, דמי שכירות. לעבור עליהם נכס-נכס.
- קיומו של הסכם ממון – וההתנהלות בפועל מולו. אם הם אינם תואמים, ההסכם הוא נטל ראייתי ולא נכס ראייתי.
- נכסים על שם ילדים קטינים – נספרים לתא. נכסים על שם ילדים בגירים – לא.
- היסטוריית הפטורים של שני בני הזוג, לרבות פטורים שנוצלו לפני הנישואין.
- מועדים – לוחות הזמנים למכירת דירה קודמת ולרכישת דירה חלופית הם קשיחים. שימו לב כי הוראת ביצוע מיסוי מקרקעין 2/2026 (30.3.2026) קבעה הארכת מועדים בעקבות מלחמת "שאגת הארי" ביחס ל"תקופה הקובעת השנייה" (28.2.2026 עד 31.5.2026), בין היתר לגבי סעיפים 9(ג1ג), 49ג(1) ו-49ה. מי שמועד בתיקו נפל בחלון הזה, יש לבדוק את תחולת ההארכה על התיק הספציפי.
- תיעוד מראש – הפרדה רכושית מוכיחים במסמכים בני שנים, לא בתצהיר שנחתם שבוע לפני הדיווח.
שאלות נפוצות
האם הסכם ממון לבדו מספיק כדי לסתור את חזקת התא המשפחתי?
לא. ההסכם הוא רכיב הכרחי אך אינו מספיק. נדרשת גם הפרדה רכושית ממשית ועקבית בפועל. הסכם שאינו מיושם בהתנהלות הכלכלית של בני הזוג נחלש משמעותית כראיה.
אנחנו גרים יחד בדירה שרשומה רק על שמו. זה שולל את ההפרדה הרכושית?
לא כשלעצמו. בפסק הדין מיום 20.4.2021 בע"א 4298/18 ובע"א 1886/19 נקבע כי אין במגורים משותפים בדירה כדי לשלול את תחולת חריג ההפרדה הרכושית, ובלבד שההפרדה נשמרה בפועל בשאר ההיבטים ובראשם המימון והחשבונות.
דירה שרכשתי לפני הנישואין נספרת לבן/בת הזוג שלי?
ככלל לא. לפי הלכת פלם, החזקה חלה רק מיום יצירת התא המשפחתי וביחס לרכישות שבוצעו במהלך הנישואין. עמדת רשות המסים היא שהכלל חל בין אם קיים הסכם ממון ובין אם לאו. עם זאת, אם נוצר בפועל שיתוף בנכס, למשל דרך מימון או דמי שכירות משותפים, התוצאה עשויה להשתנות.
ומה לגבי דירה שירשתי במהלך הנישואין?
דירת ירושה היא "נכס חיצוני" וככלל אינה נספרת לבן הזוג. הסיכון אינו בעצם הירושה אלא בהתנהלות שאחריה: מגורים משותפים, מימון משותף, משכנתא משותפת או דמי שכירות לחשבון משותף הם ארבעת הסימנים שרשות המסים בוחנת.
נכס שרשום על שם הילד, נספר לנו?
אם הילד טרם מלאו לו 18 – כן, הוא בתוך התא המשפחתי, למעט ילד נשוי או ילד יתום מאחד או משני הוריו. אם הילד בגיר – לא. זו נקודת מפתח בתכנון העברת נכסים בין דורות.
התגרשנו. הפטורים של בן הזוג לשעבר עדיין נספרים לי?
לא. כשם שהחזקה אינה חלה לפני יצירת התא, כך אין למתוח אותה אל מעבר לפירוקו. פטורים שניצל בן הזוג האחר בתקופת הנישואין אינם נמנים לכם לאחר הפירוק.
אנחנו ידועים בציבור ולא נשואים. החזקה חלה עלינו?
זו שאלה שאין לה תשובה חד-משמעית. לשון החוק נוקטת "בן זוגו" ואינה מתנה זאת בנישואין פורמליים, ורשות המסים בוחנת את מהות הקשר. בניית עסקה על ההנחה שהיעדר נישואין פורמליים מוציא אתכם מהתא המשפחתי היא נטילת סיכון, ואינה תכנון מס בטוח.
שורה תחתונה
חזקת התא המשפחתי אינה גזירה משמים ואינה פרצה. היא כלל אנטי-תכנוני שהפסיקה ריככה, ושהיישום שלו תלוי כמעט כולו בעובדות ובראיות שנאספו הרבה לפני שהעסקה נולדה. ההבדל בין תיק שמסתיים במסלול דירה יחידה לתיק שמסתיים בשומה של מאות אלפי שקלים אינו בדרך כלל הבדל בפרשנות המשפטית. הוא הבדל בסדר שבו ניהלה המשפחה את ענייניה הכספיים בחמש השנים שקדמו לחתימה.
מי שרוכש דירה בתוך תא משפחתי שיש בו יותר מנכס אחד ובמיוחד כשמעורבים ירושה, מתנה מהורים או נכס מלפני הנישואין צריך למפות את התמונה לפני החתימה, לא אחרי קבלת השומה.
סוגיית התא המשפחתי היא חוליה אחת בתמונה רחבה יותר של ניהול נכסי המשפחה לאורך דורות – מתנות, ירושה, סדר הפעולות ועיתוין. את התמונה המלאה, לרבות סדר הבדיקות המומלץ, ריכזנו בתכנון נכסי המשפחה: מס, מתנות, ירושה וסדר פעולות.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il