
מכירת נחלה במושב: דמי הסכמה, דמי רכישה ומה קובע כמה תשלמו לרמ״י
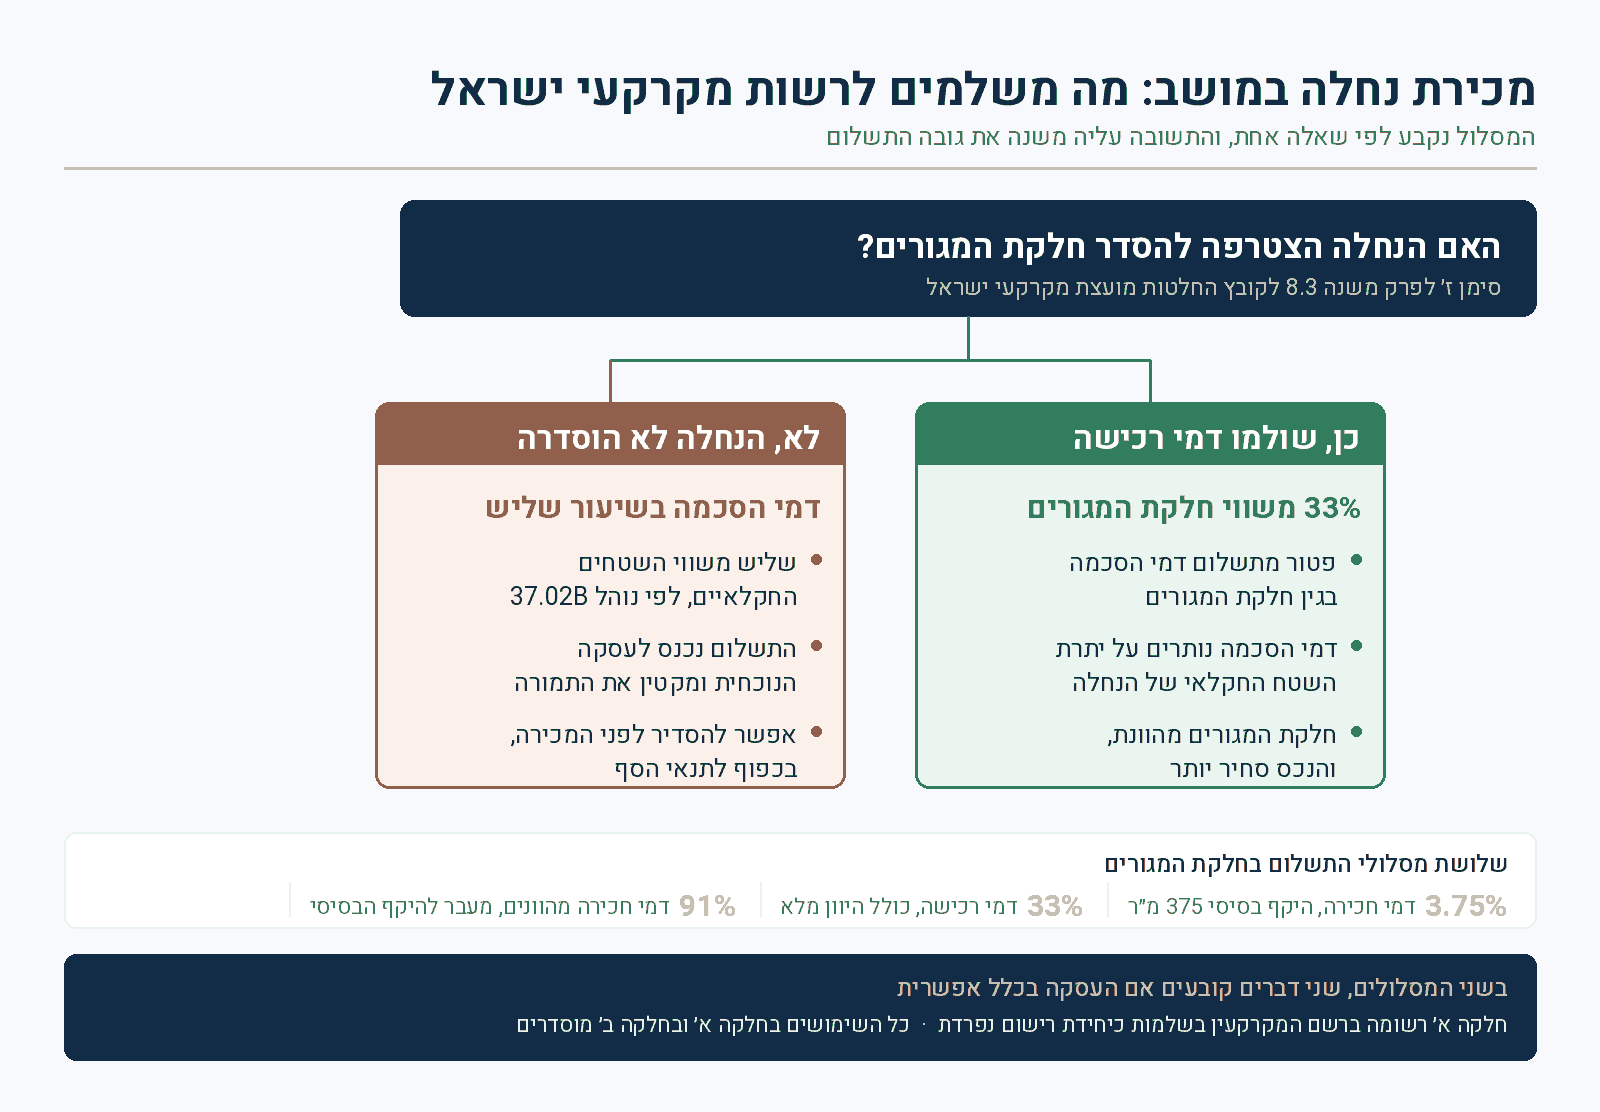
מוכר נחלה במושב משלם לרשות מקרקעי ישראל אחד משני תשלומים ולא את שניהם: דמי הסכמה, כשהנחלה לא הוסדרה בהסדר חלקת המגורים, או דמי רכישה בשיעור 33% משווי חלקת המגורים, כשההסדר כבר בוצע. שני התשלומים נגזרים משומה שעורכת רמ״י ולא ממחיר החוזה. לכן השומה, ולא שיעור התשלום, היא מה שקובע בפועל כמה העסקה עולה לכם.
מכירת נחלה אינה מכירת דירה. היא מכירה של מערכת זכויות חוזית מול רמ״י, מול האגודה השיתופית ולעיתים מול הסוכנות היהודית, כשחלק מהזכויות כלל אינן רשומות בפנקסי המקרקעין. בגלל המבנה הזה, שתי עסקאות שנראות זהות במחיר יכולות להסתיים בפערים של מאות אלפי שקלים, פשוט משום שנחלה אחת עברה את הסדר חלקת המגורים והשנייה לא.
המדריך הזה נכתב מנקודת המבט של המוכר. את הצד השני של העסקה ריכזתי במדריך קניית נחלה במושב.
מה בדיוק נמכר כשמוכרים נחלה
הקרקע עצמה היא קרקע מדינה בניהול רמ״י. מה שעובר בעסקה הוא הזכות של בעל הנחלה בקרקע, והיא יכולה להיות אחת משתיים.
בר רשות. זו הזכות השכיחה ברוב המושבים. היא נשענת על הסכם משבצת תלת צדדי בין רמ״י, הסוכנות היהודית והאגודה, ומכוחו האגודה מעניקה לחבר רשות שימוש בנחלה. הזכות אינה רשומה בפנקסי המקרקעין על שם בעל הנחלה, ולכן אין נסח טאבו שמעיד עליה.
חכירה. קשר חוזי ישיר בין בעל הזכות לבין רמ״י. זכות חזקה יותר, ובחלק מהמקרים היא גם רשומה.
הנחלה מחולקת לשלוש חלקות. חלקה א׳ היא חלקת המגורים והמשק הצמוד, וזו החלקה שבה נמצא כמעט כל השווי הכלכלי. חלקה ב׳ היא שטח עיבוד נוסף הצמוד לנחלה. חלקה ג׳ היא שטח עיבוד המוחזק במשותף עם האגודה. ההבחנה הזו אינה אקדמית: התשלומים לרמ״י מחושבים בנפרד לחלקת המגורים ולשטח החקלאי, ולכל אחד מהם מנגנון אחר.
הרוכש קונה אפוא שלושה דברים בבת אחת: את הזכות בקרקע, את החברות באגודה השיתופית, ואת מצב התכנון והבנייה בפועל בחלקה א׳. כל אחד מהשלושה יכול לעצור את העסקה בנפרד.
שני המסלולים, וההבדל ביניהם הוא כל העסקה
נכון להיום, נחלה בישראל נמצאת באחד משני מצבים.
מצב ראשון, נחלה שלא הוסדרה. בעל הזכויות לא הצטרף להסדר חלקת המגורים. בעת העברת הזכויות רמ״י גובה דמי הסכמה, והם מחושבים על הנחלה כולה.
מצב שני, נחלה שהצטרפה להסדר. ההסדר קבוע בסימן ז׳ לפרק משנה 8.3 לקובץ החלטות מועצת מקרקעי ישראל, ומיושם בנוהל רמ״י 38.04B. מי שהצטרף ושילם דמי רכישה זכאי, בלשון הנוהל, ל״פטור מתשלום דמי הסכמה בגין חלקת המגורים״ בעת העברת הזכויות. חשוב לדייק: הפטור חל על חלקת המגורים בלבד. על יתרת השטח החקלאי נותרת חבות בדמי הסכמה גם אחרי ההסדר, וכך מנוסח הדבר גם בדף השירות הרשמי של רמ״י.
המשמעות המעשית למוכר היא פשוטה. אם הנחלה הוסדרה, החלק היקר של העסקה כבר שולם בעבר וההעברה זולה בהרבה. אם לא הוסדרה, התשלום לרמ״י נכנס לעסקה הנוכחית, ובדרך כלל הוא הסעיף הגדול ביותר אחרי המס.
דמי הסכמה: השיעור ידוע, הבסיס הוא הוויכוח
הכלל. דמי הסכמה הם התשלום שרמ״י גובה כתנאי להסכמתה להעברת הזכויות בקרקע חקלאית שלא הוונה. נוהל רמ״י 37.02B, העברת זכויות בנחלה, משקי עזר, שטחי עיבוד ותעסוקה במשבצת, הוא הנוהל שמסדיר את ההליך.
הנוהל מבחין בין סוגי נכסים, ולכל אחד מנגנון חישוב משלו:
- בשטחים החקלאיים של הנחלה: דמי הסכמה בשיעור של שליש משווי השטחים החקלאיים.
- במשקי עזר: שליש מההפרש שבין התמורה הקודמת, בתוספת הפרשי הצמדה, לבין התמורה הנוכחית.
- בשטחי עיבוד: 2,000 ₪ לכל דונם בעסקה, בתוספת מע״מ.
מה שצריך לבדוק במקרה כזה. השיעור אינו שנוי במחלוקת. מה ששנוי במחלוקת הוא הבסיס שעליו הוא מוחל, כלומר השווי שרמ״י מייחסת לקרקע. הפער בין שומה לשומה בנחלה אחת יכול להגיע לעשרות אחוזים, והוא נובע מהנחות תכנוניות, מהיקף השטח שנלקח בחשבון ומאופן הטיפול בבנייה הקיימת בשטח. זו הסיבה שבעסקת נחלה אני ממליץ להיכנס לשומה עם נתונים מסודרים ולא להמתין לשומה ואז להתווכח.
מי משלם בפועל. דמי ההסכמה מוטלים על בעל הזכויות המעביר, כלומר על המוכר. עם זאת זו גם שאלה חוזית, ובחלק מהעסקאות הצדדים מסכימים אחרת. כל עוד הסכום אינו ידוע במועד החתימה, כל הסכמה כזו היא הימור של מי שלקח על עצמו את התשלום.
דמי רכישה בשיעור 33%: מה בדיוק נרכש בתשלום הזה
הכלל. מי שמצטרף להסדר חלקת המגורים יכול לשלם לרמ״י דמי רכישה בשיעור של 33% משווי חלקת המגורים. התשלום הזה רוכש את כל זכויות הבנייה למגורים בבנייה נמוכה בחלקת המגורים, הקיימות והעתידיות, וכולל היוון מלא של הזכויות למגורים.
ההסדר בנוי על שני גבולות מספריים שכדאי להכיר לפני שמתמחרים אותו:
- גודל חלקת המגורים. לפי נוהל 38.04B, חלקת המגורים של הנחלה תהיה שטח רציף שלא יעלה על 2.5 דונם.
- היקף הבנייה הבסיסי. 375 מ״ר למגורים.
מסביב לדמי הרכישה קיימים עוד שני מסלולי תשלום, ושלושתם יחד מרכיבים את התמונה:
| המסלול | השיעור | מה הוא מקנה |
|---|---|---|
| דמי חכירה | 3.75% משווי חלקת המגורים | זכויות בנייה למגורים בהיקף הבסיסי, בלי היוון מלא |
| דמי רכישה | 33% משווי חלקת המגורים | כל זכויות הבנייה למגורים בחלקת המגורים, קיימות ועתידיות, בהיוון מלא, ופטור מדמי הסכמה בגין חלקת המגורים |
| דמי חכירה מהוונים | 91% | תוספת בנייה מעבר להיקף הבסיסי, או שטח מעבר לגודל חלקת המגורים |
החריג שכדאי להכיר. מי שנכנס במסלול דמי החכירה ולאחר מכן מבקש לפצל מגרש מחלקת המגורים, משלים את ההפרש. הנוהל נוקב בתשלום בשיעור 29.25% לקיבולת בנייה של 160 מ״ר, שהוא ההשלמה לשיעור של 33%, ובתשלום בשיעור 33% עבור הזכויות הקיימות והעתידיות ליחידת דיור אחת.
המשמעות המעשית. נחלה שבה שולמו דמי רכישה נמכרת בפועל כנכס אחר לגמרי. חלקת המגורים מהוונת, אין דמי הסכמה עליה, והרוכש יודע מה הוא מקבל. זה מצדיק פער מחיר מול נחלה שלא הוסדרה, והפער הזה אינו נגזר משיעור התשלום אלא מהשומה שלפיה הוא חושב בזמנו.
מה נכלל בשומה, וזו נקודת המחלוקת המרכזית
נוהל 38.04B קובע שערך הקרקע ייקבע על פי שומה פרטנית, וכי החוכר ישלם דמי רכישה בשיעור של 33% משווי חלקת המגורים לפי זכויות הבנייה בתכנית וכן הפוטנציאל התכנוני.
המילים האחרונות הן הלב של כל מחלוקת שומה בנחלות. פוטנציאל תכנוני אינו זכות קיימת. הוא הערכה של מה שתכנית עתידית עשויה לאפשר, והוא מתומחר היום. בשנים האחרונות התקבלו ברמ״י החלטות הנהלה שנוגעות בדיוק לשאלה הזו, ולכן לפני שמשלמים צריך לברר מה בדיוק תמחרה השומה הקונקרטית ולא להסתפק בשיעור.
שלוש השאלות שאני בודק בכל שומת רמ״י בנחלה:
- איזה שטח נלקח כחלקת מגורים. אם נכלל שטח מעבר ל-2.5 דונם, החלק העודף אמור להיבחן במסלול אחר ולא בתוך בסיס ה-33%.
- אילו זכויות תומחרו. יש להפריד בין זכויות מאושרות בתכנית תקפה לבין פוטנציאל, ולבחון את סבירות ההנחה התכנונית שבבסיס הפוטנציאל.
- איך טופלה הבנייה הקיימת. מבנה שנבנה בלי היתר אינו מוסיף שווי, ולעיתים הוא דווקא מוריד אותו בשל עלות ההסדרה או ההריסה.
זו נקודה שבה עבודה שמאית נגדית מחזירה את עלותה כמעט תמיד. אותו היגיון חל על השגה על שומת היטל השבחה, ובנחלה הסכומים גדולים יותר.
הנחות אזורי עדיפות לאומית
שיעורי התשלום אינם אחידים בכל הארץ. נוהל 38.04B מפנה להנחות אזורי עדיפות לאומית וקו עימות כהגדרתם בסימן א׳ לפרק 4.2 לקובץ החלטות מועצת מקרקעי ישראל, ומציג טבלת שיעורים משתנים לפי האזור. ביישובי קו עימות מופיע בנוהל שיעור אפס עד 31.12.2028.
לכן שאלת מיקום היישוב אינה שאלה שיווקית אלא שאלה כספית ישירה, ויש לברר את סיווג היישוב מול רמ״י לפני שמניחים שיעור כלשהו.
תנאי הסף שמעכבים עסקאות נחלה יותר מכל דבר אחר
הטעות הנפוצה ביותר שאני רואה היא לחתום על הסכם מכר ורק אז לגלות שהנחלה אינה כשירה להעברה. תנאי הסף מופיעים בנוהל 38.04B ובדף השירות הרשמי של רמ״י, והם מצטברים:
- חלקה א׳ של הנחלה רשומה ברשם המקרקעין בשלמות, כיחידת רישום נפרדת.
- כל השימושים של החוכרים בחלקה א׳ של הנחלה ובחלקה ב׳ מוסדרים.
- לא הוגשה תביעת בעלות או תביעה להכרה בזכויות היסטוריות.
- הוסדרו חובות דמי חכירה או דמי שימוש, ככל שקיימים.
התנאי השני הוא זה שמפיל עסקאות. בנחלות רבות נבנו לאורך השנים מבנים בלי היתר, ממחסנים ולולים ועד יחידות מגורים שהושכרו, ולעיתים מתנהל שימוש עסקי שאינו תואם את התכנית. רמ״י אינה מאשרת העברת זכויות כל עוד השימושים אינם מוסדרים, וההסדרה אורכת חודשים ולעיתים שנים. ראו חריגות בנייה: מה נחשב חריגה, מה אפשר להכשיר אחרי תיקון 160, ומה קורה במכירה.
לפני שמוציאים נחלה לשוק שווה להוציא תיק מידע, לבדוק מה קיים בשטח מול מה שמאושר בהיתרים, ולהתחיל בהסדרה במקביל לשיווק ולא אחריו.
כלל הבעלים האחד ואישור האגודה
שתי מגבלות מבניות שמפתיעות מוכרים ורוכשים כאחד.
בעלים אחד. נוהל 37.02B קובע שהבקשה להעברת זכויות היא עבור אדם בודד או בני זוג בלבד. נחלה אינה נכס שאפשר להעביר לארבעה אחים בחלקים שווים, ואי אפשר להחזיק אותה בבעלות תאגיד. כשיש כמה יורשים או כמה רוכשים, צריך למצוא מבנה עסקה שעומד בכלל הזה, ולא לגלות אותו בשלב הדיווח לרמ״י.
הסכמת האגודה. רמ״י מתנה את הסכמתה להעברה בהסכמת האגודה החקלאית. במקביל, הרוכש נדרש להתקבל כחבר באגודה, וזהו הליך נפרד עם ועדת קבלה ותנאים משלו. לכן הסכם מכר של נחלה בנוי כמעט תמיד כהסכם מותלה, עם כספים בנאמנות עד להשלמת הקבלה ועד לקבלת אישורי רמ״י.
המשמעות למוכר: לוח הזמנים אינו בשליטתכם. הסכם שמתמחר קנסות איחור כאילו מדובר בדירה בעיר מייצר חשיפה מיותרת דווקא לצד שאינו אשם בעיכוב.
פיצול מגרש ובית שלישי בנחלה
שתי שאלות חוזרות שנוגעות ישירות לשווי, ולכן גם למחיר שאפשר לבקש.
פיצול מגרש. פיצול של מגרש למגורים מחלקת המגורים הוא הליך מול רמ״י שמותנה בהצטרפות להסדר ובעמידה בתנאיו, וכרוך בתשלום. מי שנכנס במסלול דמי החכירה משלים לשיעור של 33%, ובנוהל מופיעה לצורך כך השלמה בשיעור 29.25% לקיבולת בנייה של 160 מ״ר, בתוספת תשלום בשיעור 33% עבור הזכויות הקיימות והעתידיות ליחידת דיור אחת. מגרש שפוצל והוסדר הוא נכס סחיר בפני עצמו, וזה בדיוק מקור הפער בשווי בין נחלה שהוסדרה לנחלה שלא.
יחידת מגורים נוספת. כמה יחידות מגורים מותר להקים בנחלה נקבע בתכנית שחלה על היישוב ובזכויות שאושרו בה, ולא בכלל ארצי אחיד. לכן התשובה משתנה ממושב למושב ולעיתים מנחלה לנחלה. לפני שמציגים לרוכש פוטנציאל לבית נוסף, צריך להראות לו מאיפה הזכות נגזרת: מספר התכנית, הסעיף בתקנון וההיתרים הקיימים. הצגת פוטנציאל שאינו מגובה בתכנית תקפה היא מצג שעלול לחזור אליכם אחרי החתימה.
שימוש חורג. צימר, אולם אירועים, מחסן שהושכר או פעילות עסקית אחרת בנחלה מחייבים היתר לשימוש חורג, ובמקביל הם משפיעים על החבות מול רמ״י ועל היטל השבחה. שימוש שמתנהל בלי היתר אינו נכס שאפשר למכור, והוא חסם להעברת הזכויות.
מס שבח במכירת נחלה: התמורה מתפצלת
הכלל. מבחינת חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963 מכירת נחלה היא מכירת זכות במקרקעין, אבל היא אינה נבחנת כיחידה אחת. התמורה מפוצלת בין רכיבים שונים, ולכל רכיב דין מס משלו: בית המגורים, זכויות בנייה נוספות, השטח החקלאי, ולעיתים גם מבנים ופעילות עסקית.
בית המגורים. ככל שהבית עונה להגדרת דירת מגורים מזכה, הפטור עשוי לחול על החלק מהתמורה שמיוחס לו. הפטור אינו חל על הנחלה כולה, וזו נקודת הכשל השכיחה בתכנון מס של מוכרי נחלות.
זכויות בנייה נוספות. כשבנחלה קיימות זכויות בנייה שלא נוצלו, החלק מהתמורה שמיוחס להן נבחן לפי סעיף 49ז לחוק. בנחלות זה כמעט תמיד רלוונטי, משום שהיקף הזכויות בחלקת המגורים גדול מהבנוי בפועל. ראו זכויות בנייה בלתי מנוצלות במכירת דירה: מה קובע סעיף 49ז ומי משלם את המס.
דמי ההסכמה כהוצאה. דמי הסכמה ששולמו לרמ״י הם הוצאה שניתן לנכות בחישוב השבח לפי סעיף 39 לחוק. כשחלק מהתמורה פטור בשל דירת המגורים, הניכוי מותר בחלק היחסי בלבד, בהתאם ליחס בין החלק החייב לחלק הפטור. זו נקודה שמשנה את השומה בפועל, וכדאי לבנות אותה נכון בדיווח ולא לתקן אותה בהשגה.
שווי המכירה. רשות המסים בוחנת את שווי המכירה, והוא אינו זהה בהכרח לסכום שנרשם בחוזה. בנחלות, שבהן הפיצול בין הרכיבים נעשה על ידי הצדדים, הבחינה הזו נפוצה במיוחד. ראו שווי המכירה במיסוי מקרקעין: מתי רשות המסים לא מקבלת את המחיר שבחוזה, ואת התמונה הכללית במדריך מס שבח.
לא פרסמתי כאן תקרות וסכומים. הם מתעדכנים בהוראות הביצוע של רשות המסים, וחלקם מוקפאים לתקופות קצובות. אומדן ראשוני אפשר לעשות במחשבון מס השבח, והוא נותן כיוון ולא שומה.
מס רכישה בצד הרוכש
גם אצל הרוכש התמורה מתפצלת. החלק שמיוחס לבית המגורים נבחן לפי מדרגות מס הרכישה שחלות על דירת מגורים, בהתאם לסיווג הרוכש, והחלק שמיוחס לקרקע החקלאית ולמבנים החקלאיים נבחן בנפרד ואינו נהנה ממדרגות של דירה.
למוכר זה נוגע ישירות, משום שהפיצול נקבע בהסכם ומשפיע על שני הצדדים בכיוונים הפוכים. פיצול שנוח למוכר מבחינת מס שבח עלול לייקר לרוכש את מס הרכישה, ולהפך. זו נקודה שצריך לפתור בשקיפות בשלב המשא ומתן ולא אחרי החתימה. את התמונה המלאה של המדרגות ריכזתי במדריך מס הרכישה.
ירושה, העברה לקרוב ורצף בין דורי
העברה לקרוב. נוהל 37.02B מכיר בהעברת זכויות לקרוב, ובכלל זה בן זוג, אח, צאצא והורה, ומעניק לה מעמד נפרד מהעברה בתמורה לצד שלישי. משמעות הדבר היא שהעברה בין דורית בתוך המשפחה אינה נבחנת כמו מכירה בשוק החופשי.
ירושה. העברת זכויות בעקבות פטירת בעל הזכויות נערכת לפי כללי הקדימות שבנוהל, ולא בהכרח לפי חלוקה שוויונית בין היורשים. בשילוב עם כלל הבעלים האחד, המשמעות היא שעיזבון שכולל נחלה כמעט תמיד דורש הסדר בין היורשים לפני שאפשר להעביר משהו. ראו הסכם חלוקת עיזבון ומכירת דירה שהתקבלה בירושה.
מה שצריך לבדוק לפני שמחליטים. משפחה שמתלבטת בין העברה לבן ממשיך לבין מכירה בשוק צריכה לבחון את שני המסלולים יחד, כולל מס שבח, מס רכישה, דמי הסכמה או דמי רכישה, וההשלכה על יתר היורשים. החלטה שנראית חסכונית בשלב אחד יכולה לייקר את השלב הבא.
עסקת נטו בנחלה, ולמה היא מסוכנת דווקא כאן
בעסקת נטו המוכר מקבל סכום קבוע והרוכש נושא בכל המסים והתשלומים. בדירה בעיר זו עסקה שאפשר לתמחר, משום שרוב הרכיבים ידועים ביום החתימה.
בנחלה המצב הפוך. דמי ההסכמה או דמי הרכישה נקבעים בשומה שרמ״י עורכת אחרי החתימה, פיצול התמורה למס עשוי להיבחן מחדש על ידי רשות המסים, ועלות הסדרת השימושים מתבררת רק כשמתחילים בה. כל אלה הם נעלמים, ומי שלקח על עצמו נטו לקח על עצמו את הנעלמים.
אם בכל זאת בוחרים במבנה כזה, הוא צריך לכלול תקרה מספרית לכל רכיב, מנגנון שקובע מה קורה כששומת רמ״י חורגת מהתקרה, וזכות ברורה לנהל השגה. ניסוח שמעביר את הסיכון בלי לתחום אותו הוא הניסוח שמגיע לבית משפט.
חמש טעויות שחוזרות בעסקאות נחלה
- להניח שהמחיר הוא מה שנשאר בכיס. בנחלה שלא הוסדרה, התשלום לרמ״י יכול להגיע לנתח משמעותי מהתמורה. חישוב נטו צריך להיעשות לפני שמסכימים על מחיר, לא אחרי.
- לחתום לפני שבודקים את מצב הרישום. אם חלקה א׳ אינה רשומה בשלמות כיחידת רישום נפרדת, ההסדר אינו פתוח בפניכם, ובחלק מהמקרים גם ההעברה עצמה מסתבכת.
- להתעלם מהשימושים. יחידה שהושכרה, מבנה חקלאי שהוסב לשימוש אחר או צימר שפועל בלי אישור הם חסם ישיר להעברת זכויות, ולעיתים גם חשיפה לדמי שימוש רטרואקטיביים.
- לקבל את שומת רמ״י כנתון. השומה היא עמדה של צד אחד. היא נשענת על הנחות תכנוניות ועל תמחור פוטנציאל, ושתיהן ניתנות לבחינה מקצועית.
- לפצל את התמורה בהסכם בלי לבדוק את שני צדי המס. פיצול שרירותי בין הבית לבין הקרקע מייצר חשיפה אצל שני הצדדים, ובדרך כלל הוא נבחן.
צ׳קליסט למוכר נחלה
- לברר מול רמ״י את מעמד הזכות, בר רשות או חכירה, ואם הנחלה הצטרפה להסדר חלקת המגורים.
- להוציא נסח רישום ולוודא אם חלקה א׳ רשומה בשלמות כיחידת רישום נפרדת.
- להוציא תיק מידע ותיק בניין ולהשוות את הבנוי בפועל להיתרים.
- לבדוק חובות דמי חכירה, דמי שימוש וחובות לאגודה.
- לברר את סיווג היישוב לעניין הנחות אזורי עדיפות לאומית.
- לאמוד מראש את דמי ההסכמה או את דמי הרכישה, בעבודה שמאית ולא בהערכה.
- לתכנן את פיצול התמורה למס יחד עם הרוכש, לפני ניסוח ההסכם.
- לבנות את ההסכם כהסכם מותלה, עם נאמנות ועם לוח זמנים שמכיר בכך שהאישורים אינם בשליטת הצדדים.
שאלות ותשובות
אם שילמתי דמי רכישה, האם אני פטור לגמרי מדמי הסכמה?
לא. הפטור חל על חלקת המגורים. על יתרת השטח החקלאי של הנחלה נותרת חבות בדמי הסכמה בעת העברת הזכויות.
כמה זמן לוקחת העברת זכויות בנחלה?
אין מספר אחד, והוא תלוי בשלושה גורמים: הליך הקבלה לאגודה, מצב הרישום, ומשך הסדרת השימושים אם נדרשת. בנחלה שהכול בה מסודר מדובר בהליך אדמיניסטרטיבי. בנחלה עם חריגות זה יכול להימשך זמן רב, ולכן לוח הזמנים בהסכם צריך לשקף את זה.
אפשר למכור חלק מנחלה?
ככלל לא. הנחלה מועברת כיחידה, והבקשה להעברת זכויות היא עבור אדם בודד או בני זוג בלבד. פיצול מגרש מחלקת המגורים הוא הליך נפרד מול רמ״י, עם תנאים ותשלום משלו, והוא אינו זהה למכירת חלק מהנחלה.
מי משלם את דמי ההסכמה, המוכר או הרוכש?
התשלום מוטל על בעל הזכויות המעביר. הצדדים יכולים להסכים אחרת בחוזה, אבל כל עוד הסכום אינו ידוע, מי שלוקח אותו על עצמו לוקח סיכון פתוח.
האם שווה להצטרף להסדר לפני שמוכרים?
לפעמים כן ולפעמים לא, וזה חישוב ולא עמדה. ההצטרפות דורשת עמידה בתנאי הסף ותשלום עכשיו, והיא מעלה את שווי הנכס ואת סחירותו. כשיש חריגות שצריך להסדיר בלאו הכי, לרוב עדיף להסדיר ואז למכור.
מה ההבדל בין דמי הסכמה לבין היטל השבחה?
שני תשלומים שונים לשני גופים שונים. דמי הסכמה משולמים לרמ״י כבעלת הקרקע, כתנאי להסכמתה להעברת הזכות. היטל השבחה משולם לוועדה המקומית בשל עליית שווי שנגרמה מאישור תכנית, ממתן הקלה או מהתרת שימוש חורג. בנחלה אפשר להיתקל בשניהם באותה עסקה.
לפני שמוציאים נחלה לשוק
ההבדל בין עסקת נחלה שמסתיימת בחצי שנה לבין עסקה שנתקעת שנתיים נקבע כמעט תמיד לפני החתימה. הבדיקה שקובעת היא מצב הרישום ומצב השימושים, והתמחור שקובע הוא אומדן התשלום לרמ״י. שני הדברים האלה ניתנים לבירור מראש.
בעסקאות מהסוג הזה אני עובד משני הכובעים יחד, המשפטי והשמאי, משום שהשומה היא שקובעת את הסכום והמסמכים הם שקובעים אם בכלל אפשר להעביר. מי שמפריד בין השניים מגלה את הפער מאוחר מדי.
מקורות
- נוהל רמ״י 38.04B, קביעת הזכויות למגורים בחלקת המגורים במושבי עובדים, בכפר שיתופי או באגודה חקלאית. תאריך נוהל מקור 4.2.2019, תאריך פרסום 5.5.2026. קישור ישיר ל-PDF
- נוהל רמ״י 37.02B, העברת זכויות בנחלה, משקי עזר, שטחי עיבוד ותעסוקה במשבצת. קישור ישיר ל-PDF
- קובץ החלטות מועצת מקרקעי ישראל, פרק משנה 8.3, סימן ז׳, וסימן א׳ לפרק 4.2 לעניין הנחות אזורי עדיפות לאומית.
- רשות מקרקעי ישראל, דף השירות בקשה לרכישת זכויות למגורים בחלקת המגורים בנחלות במושבי עובדים, בכפרים שיתופיים או באגודה חקלאית. קישור
- רשות מקרקעי ישראל, דף השירות העברת זכויות במגזר החקלאי, נחלה, משקי עזר, שטחי עיבוד ותעסוקה במשבצת. קישור
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, ובכלל זה סעיפים 39 ו-49ז.
- תקנות האגודות השיתופיות (חברוּת), התשל״ג-1973, תקנה 1, לעניין ההגדרות בעל משק ובן ממשיך.
עודכן: 17.9.2026. האמור הוא מידע מקצועי כללי ואינו מהווה ייעוץ משפטי או תחליף לבדיקה פרטנית של הנחלה, של מצב הרישום ושל מצב השימושים בה. שיעורי התשלום לרמ״י והתנאים להצטרפות להסדר נקבעים בקובץ החלטות מועצת מקרקעי ישראל ובנהלי רמ״י, והם עשויים להתעדכן.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il