
שווי המכירה במיסוי מקרקעין: מתי רשות המסים לא מקבלת את המחיר שבחוזה
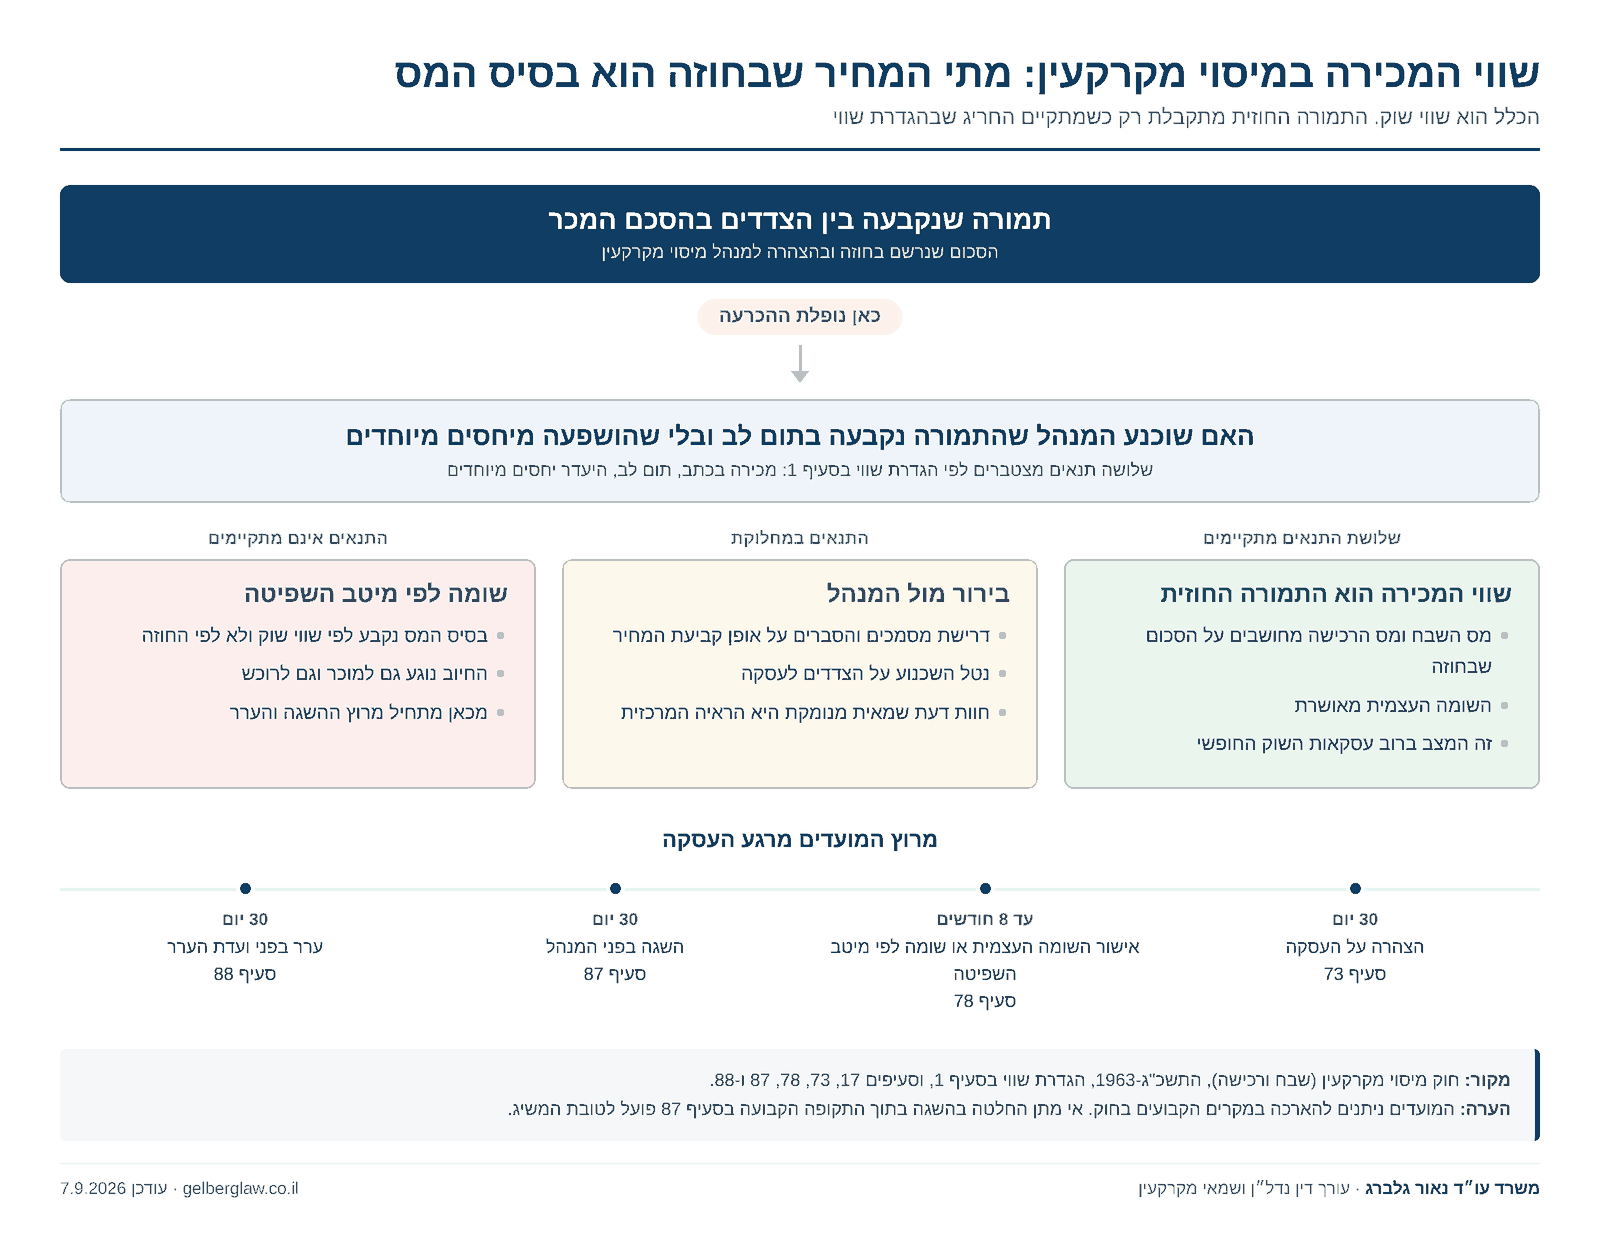
שווי המכירה לצורכי מס שבח ומס רכישה נקבע לפי שווי השוק של הזכות ביום המכירה, ולא לפי הסכום שהצדדים רשמו בהסכם. סעיף 17 לחוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, קובע כי שווי המכירה הוא שווי ביום המכירה של הזכות במקרקעין הנמכרת. התמורה החוזית מתקבלת כשווי רק כאשר מתקיים החריג שבהגדרת שווי בסעיף 1 לחוק: המכירה נעשתה בכתב, והמנהל שוכנע שהתמורה נקבעה בתום לב ובלי שהושפעה מקיום יחסים מיוחדים בין המוכר לקונה, במישרין או בעקיפין. שלושת התנאים מצטברים, ונטל השכנוע מוטל על הצדדים לעסקה. כשאחד מהם אינו מתקיים, המנהל רשאי לקבוע שומה לפי מיטב השפיטה לפי סעיף 78, ואז בסיס המס אינו המחיר שסוכם אלא מספר שמאי.
הרגע שבו מגלים שהמחיר בחוזה אינו סוף הסיפור
התרחיש מוכר. אב מוכר לבתו דירה במחיר שנקבע בין בני משפחה, נמוך מהמחיר שהיה מתקבל בשוק. שני שותפים מפרקים שיתוף ומעגלים את המספרים כדי שהחלוקה תצא נוחה. זוג בהליך פרידה קובע תמורה שמשקפת גם הסדרים אחרים ביניהם. בכל אחד מהמקרים האלה הצדדים בטוחים שהמס יחושב על הסכום שרשום בהסכם, מפני שזה הסכום שבאמת עבר.
ואז מגיעה השומה, והיא מבוססת על מספר אחר.
זו אינה טעות ואינה קפריזה של פקיד. זו לשון החוק. בסיס המס במיסוי מקרקעין הוא שווי, לא מחיר, ואלה שני מושגים שונים. המחיר הוא מה שהצדדים סיכמו ביניהם. השווי הוא מה שהיה מתקבל בעסקה בין מוכר מרצון לקונה מרצון. ברוב עסקאות השוק החופשי השניים מתלכדים, ולכן השאלה אינה עולה. במיעוט העסקאות הם נפרדים, ושם נופלת ההכרעה.
הכלל: שווי המכירה נמדד לפי שווי השוק
נקודת המוצא של החוק אינה החוזה. סעיף 1 לחוק מיסוי מקרקעין מגדיר את שוויה של זכות כסכום שיש לצפות לו ממכירת אותה זכות על ידי מוכר מרצון לקונה מרצון. זהו מבחן אובייקטיבי, והוא מבחן שמאי במהותו: מה היה השוק משלם על הנכס הזה, במצבו התכנוני והמשפטי, במועד המכירה.
סעיף 17 לחוק מוסיף את מימד הזמן וקובע ששווי המכירה הוא שווי ביום המכירה של הזכות הנמכרת. כלומר לא שווי במועד החתימה על זיכרון דברים קודם, לא שווי במועד המסירה, ולא שווי במועד שבו הרוכש סיים לשלם. יום המכירה כהגדרתו בחוק הוא הצומת שקובע, וזה נכון גם לעניין שיעורי המס, גם לעניין מרוץ המועדים וגם לעניין הערכת השווי. על המקרים שבהם עצם מועד המכירה שנוי במחלוקת ראו זיכרון דברים בעסקת דירה, ובעסקאות קומבינציה ראו עמדת רשות המסים בעניין יום המכירה בקומבינציה נטו.
הנקודה שקשה לעכל בהתחלה היא זו: החוק אינו מתעניין במניע של הצדדים. מוכר שהחליט למכור בזול לבנו מסיבות טובות ולגיטימיות לא עשה דבר פסול, אבל הוא גם לא שינה את שווי הנכס. המס נגזר מהשווי, והנדיבות המשפחתית אינה מוזילה אותו.
החריג שמכשיר את רוב עסקאות השוק
אילו הכלל היה עומד לבדו, כל עסקה במדינה הייתה נדרשת לשומה. לכן הגדרת שווי בסעיף 1 כוללת חריג מרכזי, והוא זה שמפעיל בפועל את רוב שוק הנדל״ן: כאשר המכירה נעשתה בכתב, והמנהל שוכנע שהתמורה נקבעה בתום לב ובלי שהושפעה מקיום יחסים מיוחדים בין המוכר לקונה, במישרין או בעקיפין, השווי הוא התמורה שנקבעה.
שלושת התנאים מצטברים. די בכך שאחד מהם אינו מתקיים כדי שהחריג לא יחול, והכלל של שווי השוק חוזר לפעול.
| התנאי | מה נדרש בפועל | איפה זה נכשל |
|---|---|---|
| מכירה בכתב | הסכם כתוב שממנו עולה התמורה | עסקאות בעל פה, הסכמות שלא תועדו, תוספות תמורה שנשארו מחוץ להסכם |
| תום לב | המחיר נקבע במשא ומתן אמיתי, ולא כדי להשיג תוצאת מס | מחיר שנבנה לאחור מתוך חבות המס הרצויה |
| היעדר יחסים מיוחדים | המחיר לא הושפע מקשר בין הצדדים | קרבה משפחתית, שליטה באיגוד, שותפות, תלות עסקית |
שימו לב לניסוח שוכנע המנהל. נטל השכנוע אינו על רשות המסים אלא על הצדדים לעסקה. זו הבחנה מעשית ולא סמנטית: כאשר עולה סימן שאלה על המחיר, אין די בטענה שהוא נקבע כראוי. צריך להראות זאת.
מה נחשב יחסים מיוחדים
החוק אינו מגדיר רשימה סגורה, והוא מדבר גם על השפעה עקיפה. בפרקטיקה, השאלה אינה אם קיים קשר בין הצדדים אלא אם הקשר הזה השפיע על גובה התמורה. אלה המצבים שמעוררים את הבדיקה כמעט תמיד:
- קרבה משפחתית. הורה וילד, אחים, בני זוג, סב ונכד. גם עסקה בתמורה מלאה בין קרובים נבדקת, מפני שהקרבה עצמה מעלה את השאלה.
- מכירה לאיגוד או ממנו. מוכר שהוא בעל שליטה בחברה הרוכשת, או להפך.
- שותפים במקרקעין. רכישת חלקו של שותף, במיוחד כשהיא חלק מהסדר רחב יותר.
- הליכי פרידה וגירושין. התמורה משקפת לעתים איזון כולל של נכסים ולא את שווי הדירה.
- חלוקת עיזבון בין יורשים. כאן יש כללי מס ייחודיים, וההבחנה בין חלוקה ראשונה של העיזבון לבין מכירה בין יורשים היא קריטית. ראו הסכם חלוקת עיזבון.
- תלות עסקית. מוכר וקונה שיש ביניהם קשרי ספק ולקוח, הלוואות או ערבויות.
העברה ללא תמורה בין קרובים היא סיפור נפרד ומוסדר, עם מסלול מס משלה ותקופות צינון משלה, ואין לבלבל בינה לבין מכירה במחיר נמוך. ההבדל מהותי: במתנה החוק מכיר מראש בכך שאין תמורה ומחיל הסדר ייעודי, ואילו במכירה במחיר נמוך הצדדים טוענים שיש תמורה מלאה. על ההסדר של המתנה ראו העברה ללא תמורה, ועל השיקולים בהעברה לילדים ראו העברת דירה או כסף במתנה לילד.
נקודה שראוי להדגיש. עסקה בין קרובים אינה פסולה ואינה חשודה. היא פשוט אינה נהנית מהחזקה שהמחיר בה משקף שווי. מי שנכנס אליה עם חוות דעת שמאית מסודרת מנהל אותה כרגיל. מי שנכנס אליה בלי, מגלה את הבעיה כשהשומה כבר על השולחן.
שבעה מצבים שבהם המחיר בחוזה נבדק לעומק
מעבר לזהות הצדדים, יש מאפייני עסקה שמעלים את הסתברות הבדיקה גם בשוק החופשי:
- מחיר שחורג מעסקאות השוואה באזור. נתוני העסקאות פתוחים, וסטייה משמעותית בולטת מיד.
- נכס עם זכויות בנייה בלתי מנוצלות. כאן לא רק גובה השווי נבחן אלא גם פיצולו הפנימי. ראו זכויות בנייה בלתי מנוצלות ומה קובע סעיף 49ז.
- עסקת קומבינציה או עסקת תמורות. אין בהן מחיר במזומן שאפשר לאמץ, ולכן השווי נקבע בשומה מטבע הדברים. ראו עסקת קומבינציה.
- תמורה שאינה כספית. החלפת נכסים, נטילת חוב, התחייבות לשירותים, זכות מגורים לכל החיים.
- נכס עם ליקוי משפטי או תכנוני. חריגות בנייה, אי התאמה לרישום, דייר מוגן. אלה יכולים להסביר מחיר נמוך, אבל צריך להוכיח אותם ולא רק לטעון. ראו קניית נכס עם חריגות בנייה.
- פירוק שיתוף. תשלומי איזון בין שותפים אינם תמיד מחיר שוק. ראו פירוק שיתוף במקרקעין.
- מימון שאינו סטנדרטי. תשלום נדחה לשנים ארוכות ללא ריבית, או הלוואת מוכר, משנים את הערך הכלכלי של התמורה גם כשהסכום הנקוב זהה. על התיעוד הנדרש בהלוואות משפחתיות ראו הסכם הלוואה בין בני משפחה.
המשותף לשבעת המצבים הוא שבכולם קיים הסבר לגיטימי אפשרי למחיר. ההסבר הזה שווה כסף רק אם הוא מתועד בזמן אמת.
מס רכישה: אותה שאלה, מהצד השני של העסקה
נטייה נפוצה היא לחשוב על שווי המכירה כבעיה של המוכר בלבד. זו טעות. מס הרכישה מחושב אף הוא משווי המכירה, ולכן קביעה של שווי גבוה מהמחיר החוזי מייצרת חבות נוספת גם לרוכש.
התוצאה יכולה להיות לא אינטואיטיבית. באותה עסקה עצמה, קביעת שווי גבוהה יותר מגדילה את מס השבח של המוכר וגם את מס הרכישה של הקונה. שני הצדדים חשופים לאותה שומה, אף שהאינטרסים שלהם בשאלות אחרות מנוגדים. זו אחת הסיבות שכדאי שהייחוס יהיה מבוסס ומוסכם מראש, ולא נקודת מחלוקת שמתגלה בדיעבד.
לרוכש יש כאן חשיפה נוספת ומעשית: מדרגות מס הרכישה בדירת מגורים נגזרות משווי, ולכן העלאת השווי עלולה גם להעביר חלק מהתמורה למדרגה גבוהה יותר. על מנגנון המדרגות ראו מס רכישה, מדרגות, חישוב, פטורים והקלות, ועל האופן שבו נכסי בן הזוג והילדים נספרים ראו חזקת התא המשפחתי.
מסלול השומה, מההצהרה ועד ועדת הערר
כדי לדעת מתי ואיך אפשר לחלוק על שווי שנקבע, צריך להכיר את סדר השלבים. כל שלב פותח דלת וסוגר אחרת, והמועדים בו קשיחים.
שלב ראשון: ההצהרה והשומה העצמית
המוכר והרוכש חייבים להצהיר על העסקה בפני מנהל מיסוי מקרקעין בתוך 30 יום מיום המכירה, לפי סעיף 73 לחוק. ההצהרה כוללת שומה עצמית, כלומר את חישוב המס של הצדדים עצמם, ובתוכה את שווי המכירה שהם מייחסים לעסקה.
השומה העצמית אינה טופס טכני. היא העמדה הרשמית הראשונה של הצדדים, והיא זו שתעמוד מול שומת המנהל בהמשך. מי שממלא בה מספר בלי בסיס שמאי פותח את התיק מעמדת נחיתות, ומי שממלא מספר שסותר את חומרי השיווק של הנכס יצר לעצמו קושי ראייתי שיצטרך להסביר.
שלב שני: אישור השומה או שומה לפי מיטב השפיטה
המנהל בוחן את ההצהרה. לפי סעיף 78 לחוק, בתוך התקופה הקבועה בו, שהיא שמונה חודשים מיום שנמסרה ההצהרה, הוא רשאי לאשר את השומה העצמית או לקבוע שומה לפי מיטב השפיטה.
שומה לפי מיטב השפיטה אינה עונש ואינה קביעה שהצדדים שיקרו. היא קביעה מנהלית שהנתונים שהוצגו אינם משקפים את השווי, ולכן המנהל מפעיל שיקול דעת שמאי משלו. בפועל היא נשענת על עסקאות השוואה, על נתוני מרשם המקרקעין ועל בדיקה תכנונית.
בשלב הזה עדיין אפשר להשפיע בלי הליך. פנייה מקצועית עם חומר תומך, לפני שהשומה יוצאת, זולה מהשגה וסיכוייה טובים יותר, מפני שהיא נכנסת לתיק בזמן שהעמדה עוד מתגבשת.
שלב שלישי: השגה בפני המנהל
מי שחולק על השומה רשאי להגיש השגה בתוך 30 יום מיום שנמסרה לו הודעת השומה, לפי סעיף 87 לחוק. זהו הליך בפני המנהל עצמו, לא בפני ערכאה חיצונית, והוא ההזדמנות המרכזית להביא חוות דעת שמאית נגדית ולנהל דיון עובדתי.
שלוש נקודות מעשיות שכדאי להכיר.
ההשגה צריכה להיות מנומקת. השגה שמסתפקת בטענה שהשומה גבוהה מדי היא ויתור על ההליך. נדרש פירוט של הנימוקים, של סכום המס שלטענת המשיג הוא הנכון, ושל דרך חישובו.
המועד ניתן להארכה במקרים חריגים שהחוק מגדיר, כאשר מוכח שהמשיג נמנע מלהגיש בזמן מסיבה מוצדקת. אין להסתמך על כך מראש.
לחוק יש מנגנון שפועל לטובת המשיג. סעיף 87 קוצב למנהל תקופה להכריע: שנה מיום שקיבל את הודעת ההשגה, או שלושים יום מיום שאישר שהמשיג המציא את כל המסמכים והפרטים שנדרשו, לפי המאוחר מביניהם. לא השיב המנהל למשיג בתוך התקופה הזו, רואים את ההשגה כאילו התקבלה. זהו כלי אמיתי, והוא מחייב את המשיג לתעד בדיוק מתי הוגשה ההשגה ומתי הושלמה המצאת המסמכים.
שלב רביעי: ערר בפני ועדת הערר
על החלטת המנהל בהשגה ניתן להגיש ערר בפני ועדת ערר לפי חוק מיסוי מקרקעין, בתוך 30 יום מיום שנמסרה ההחלטה, לפי סעיף 88 לחוק. ועדת הערר יושבת בבית המשפט המחוזי, ובראשה שופט, לצד חברים בעלי מומחיות בתחום.
זהו כבר הליך משפטי לכל דבר, עם כתבי טענות, חוות דעת מומחים וחקירות. הוא יקר יותר וארוך יותר מהשגה, ולכן ההחלטה אם לפנות אליו היא החלטה כלכלית ולא רק משפטית: צריך להעמיד את פער המס במחלוקת מול עלות ההליך והסיכון שבו.
שלב חמישי: ערעור בבעיה משפטית
על פסק דין של ועדת הערר ניתן לערער לבית המשפט העליון לפי סעיף 90 לחוק, אך ורק בבעיה משפטית. משמעות הדבר שחילוקי דעות שמאיים גרידא, כלומר ויכוח על מספר, אינם עילת ערעור. זו סיבה נוספת לכך שהמאמץ המקצועי צריך להתרכז בשלבי ההשגה והערר, שם הראיות עוד נשמעות.
תיקון שומה לפי סעיף 85, ומתי הוא הכלי הנכון
לצד מסלול ההשגה קיים מסלול נפרד: בקשה לתיקון שומה לפי סעיף 85 לחוק, שניתן להגישה בתוך ארבע שנים מיום שנעשתה השומה. שני המסלולים אינם תחליף זה לזה, וההבחנה ביניהם חשובה.
ההשגה היא הכלי לחלוק על שיקול הדעת שבשומה, ובראשו על קביעת השווי. היא מוגבלת ל-30 יום.
תיקון שומה הוא הכלי למצבים שבהם השומה נשענה על נתון שגוי או שהתגלתה עובדה חדשה. למשל, כשמתברר בדיעבד שהעסקה בוטלה, שהתמורה שונתה, שנפלה טעות חשבונית, או שנמצא נתון תכנוני שלא היה ידוע. המועד ארוך בהרבה, אבל העילות צרות יותר.
הטעות שחוזרת בפרקטיקה היא זו: מוכר שהחמיץ את מועד ההשגה מנסה להשתמש בסעיף 85 כדי לפתוח מחדש את שאלת השווי. זה בדרך כלל לא עובד, מפני שחילוקי דעות שמאיים אינם טעות בשומה אלא מחלוקת בשיקול דעת, ובשביל זה נועד מסלול ההשגה. משלושים היום האלה קשה מאוד להתאושש.
שומה נגדית: מה הופך חוות דעת למשכנעת
כאן נכנס הרכיב שמכריע תיקים מהסוג הזה. כשהמחלוקת היא על מספר, מנצח מי שהמספר שלו מבוסס יותר. חוות דעת שמאית אינה נספח לתיק, היא התיק.
מה מבדיל חוות דעת שמשנה תוצאה מחוות דעת שמונחת בצד:
עסקאות השוואה אמיתיות ורלוונטיות. נכסים דומים בגודל, בקומה, במצב הפיזי, בייעוד ובאזור, ובעיקר בסמיכות זמנים למועד המכירה. השוואה לנכס שנמכר שלוש שנים קודם לכן, בלי התאמה מנומקת, נשמעת חלשה.
התייחסות מפורשת לגורמים שמסבירים את הפער. אם המחיר נמוך מפני שהנכס תפוס בדייר, מפני שיש חריגת בנייה, מפני שהמצב הפיזי ירוד או מפני שהזכויות אינן רשומות, זה צריך להיות מכומת ולא מוזכר. כמה שווה הליקוי הזה בשקלים, ולפי איזו שיטה.
עקביות עם כל שאר החומר בתיק. חוות דעת שקובעת שווי נמוך, בזמן שמודעת המכירה תיארה נכס משופץ במיקום מבוקש, נסתרת מתוך עצמה. חומרי השיווק, התכתובת עם הקונה, דוח בדק הבית וחוות דעת המימון של הבנק הם כולם ראיות זמינות.
עיתוי. וזה אולי החשוב מכל. חוות דעת שנערכה לפני קביעת המחיר ולפני החתימה מעצבת את העסקה ואת הדיווח, ומתקבלת כניתוח מקצועי. חוות דעת שנערכת אחרי קבלת שומת המנהל נתפסת, ולא בלי סיבה, כתגובה. אותו שמאי, אותה מתודולוגיה, משקל שונה לחלוטין.
הנקודה הזו נכונה גם בזירה מקבילה. בהיטל השבחה, שהוא חיוב אחר לגמרי מול הוועדה המקומית, ההכרעה נסמכת גם היא על שומה, ועומדת לחייב זכות להשיג. תיק שמנוהל נכון בונה תשתית עובדתית אחת שמשרתת את שתי החזיתות. ראו היטל השבחה, המדריך המקיף.
למה שני שמאים מגיעים לשני מספרים בלי שאיש טעה
שאלה שלקוחות שואלים בכנות: אם שניהם מקצוענים, איך יש פער.
התשובה היא ששמאות אינה מדידה אלא הערכה מנומקת. אין מכשיר שקורא את שווי הנכס. יש שיטות, ובכל שיטה יש נקודות שבהן נדרש שיקול דעת: אילו עסקאות לבחור כהשוואה, איזו התאמה לעשות בשל הפרשי זמן וקומה, איזה מקדם לייחס לליקוי, ואיזה משקל לתת לפוטנציאל תכנוני שטרם מומש.
מכאן שתי מסקנות מעשיות.
ראשית, פער סביר בין שומות הוא נורמלי ואינו מעיד על חוסר מקצועיות של אף צד. הוא בדיוק מה שההליך נועד לברר.
שנית, ומכיוון שכך, מה שמכריע אינו הביטחון שבמסקנה אלא איכות ההנמקה. חוות דעת שמסבירה למה נבחרו דווקא העסקאות האלה, ואיך חושבה כל התאמה, גוברת על חוות דעת שמציגה מספר סופי מרשים בלי לחשוף את הדרך אליו.
איפה זה נפגש עם הסכם המכר
עד כאן הדיון היה מיסויי ושמאי. ההכרעות המעשיות, לעומת זאת, נופלות בניסוח החוזה.
הצהרה על אופן קביעת המחיר. בעסקאות שבהן קיים קשר בין הצדדים, כדאי שההסכם יאמר במפורש כיצד נקבעה התמורה, על סמך מה, וכי היא נקבעה בתום לב ובלי שהושפעה מהקשר. הצהרה כזו אינה מחייבת את רשות המסים, אבל היא ראיה בת זמן אמת, וזה בדיוק מה שחסר בתיקים שנופלים.
עיגון הבסיס השמאי. אם נערכה חוות דעת לפני החתימה, ראוי להזכיר אותה בהסכם ולשמור אותה בתיק. חוות דעת שנערכה ואחר כך נעלמה שווה פחות מחוות דעת שלא נערכה מעולם.
מנגנון לחבות שאינה ידועה. כאשר קיים סיכון ממשי לשומה שונה, סעיף שקובע רק שהמוכר יישא במס שבח והקונה במס רכישה אינו מספיק. נדרש מנגנון: אומדן, עיכבון מהתמורה עד לקבלת השומה, או התחייבות להשלמה עם לוח זמנים. סעיף בלי מנגנון יפגוש את הצדדים שוב, ואז כבר בלי מנוף.
שיתוף פעולה בהליכי השומה. ראוי לקבוע במפורש שהצדדים ישתפו פעולה בהגשת ההצהרות, בהמצאת מסמכים ובניהול השגה. רוכש שאינו מוסר מסמך בזמן עלול לפגוע במוכר, ולהפך.
הבסיס המשפטי לכל אלה נמצא בהסכם המכר עצמו. ראו הסכם מכר, ולסדר הבדיקות מצד הרוכש ראו קניית דירה יד שנייה.
שמונה בדיקות לפני שחותמים
- האם קיים קשר בין הצדדים. משפחתי, עסקי או תאגידי. אם כן, יש להניח שהחריג לא יחול מאליו.
- האם המחיר מוסבר בעסקאות השוואה. בדיקה פשוטה בנתוני העסקאות, לפני החתימה ולא אחריה.
- מה מסביר פער, אם קיים. ליקוי פיזי, משפטי או תכנוני, ובאיזה סכום הוא מכומת.
- האם התמורה כולה כספית. נטילת חוב, זכות מגורים, החלפת נכסים ותשלום נדחה משנים את הערך הכלכלי.
- חוות דעת שמאית מוקדמת בכל עסקה שאינה שוק חופשי מובהק. עלותה נמוכה בסדר גודל מפער מס אפשרי.
- אומדן החבות בשני הצדדים. מס שבח למוכר ומס רכישה לרוכש, לפי השווי שסביר שייקבע ולא רק לפי המחיר. אפשר להתחיל במחשבון מס שבח, ולהמשיך לבדיקה פרטנית.
- עקביות בין כל המסמכים. חומרי שיווק, הסכם, הצהרה ושומה עצמית צריכים לספר אותו סיפור.
- לוח מועדים כתוב. 30 יום להצהרה, ואחר כך 30 יום להשגה ו-30 יום לערר מרגע קבלת ההחלטה. מי שלא רושם אותם מפספס אותם.
לרשימת ההכנה המלאה לפני מכירה, כולל המסמכים שצריך לאסוף, ראו שאלון ההכנה לפני מכירת דירה.
ארבע טעויות שחוזרות בתיקים האלה
הראשונה, להניח שהחוזה קובע. זו הטעות הבסיסית, והיא מקור כל השאר. החוזה קובע מה הצדדים ישלמו זה לזה. הוא אינו קובע את בסיס המס.
השנייה, לרשום בהסכם ייחוס שאין לו תמיכה. קיימת נטייה לכתוב בחוזה ייחוס נוח, מתוך מחשבה שהוא מחסן. הוא לא. ייחוס שאינו נשען על ניתוח שמאי אינו מקנה הגנה, ולעתים דווקא מחליש את התיק מפני שהוא מציג עמדה שנסתרת בקלות.
השלישית, להחמיץ את שלושים היום. זו הטעות היקרה ביותר, והיא כמעט תמיד טעות של ניהול ולא של משפט. השומה מגיעה, נראית כמו עוד מסמך, ומונחת בצד. כשנזכרים בה, המועד חלף, ומסלול תיקון השומה לפי סעיף 85 בדרך כלל לא יעזור למחלוקת שמאית.
הרביעית, להזמין שמאי מאוחר מדי. אותה חוות דעת בדיוק שווה הרבה יותר לפני החתימה מאשר אחרי קבלת השומה. זה ההבדל בין לעצב עסקה לבין להתגונן.
שאלות נפוצות
מכרתי דירה לבן שלי במחיר נמוך משווי השוק. על איזה סכום אשלם מס?
ככלל, על שווי השוק ולא על המחיר שנקבע ביניכם. החריג שבהגדרת שווי בסעיף 1 לחוק מיסוי מקרקעין מאפשר לאמץ את התמורה החוזית רק כשהמנהל שוכנע שהיא נקבעה בתום לב ובלי שהושפעה מיחסים מיוחדים, וקרבה משפחתית היא בדיוק המקרה שבו התנאי הזה נבדק. חשוב לדעת שקיים מסלול נפרד ומוסדר של העברה ללא תמורה בין קרובים, שבו הכללים שונים, ולעתים הוא הפתרון הנכון יותר מאשר מכירה במחיר מופחת.
האם אפשר לקבוע בהסכם שהתמורה משקפת את שווי הנכס?
אפשר לכתוב זאת, וזה אפילו מומלץ, אבל זה אינו מחייב את רשות המסים. ההצהרה החוזית היא ראיה בת זמן אמת, ומשקלה תלוי בשאלה אם יש מאחוריה בסיס. הצהרה שנתמכת בחוות דעת שמאית שנערכה לפני החתימה מחזיקה. הצהרה שעומדת לבדה, בעסקה בין קרובים, לא תספיק.
קיבלתי שומה גבוהה מהמחיר בחוזה. כמה זמן יש לי להגיב?
30 יום מיום שנמסרה לכם הודעת השומה, להגשת השגה לפי סעיף 87 לחוק מיסוי מקרקעין. המועד קצר, וההשגה צריכה להיות מנומקת ולכלול את סכום המס שלטענתכם נכון ואת דרך חישובו. הארכת מועד אפשרית רק במקרים חריגים שהחוק מגדיר, ואין להסתמך עליה מראש.
מה קורה אם המנהל לא עונה להשגה שהגשתי?
סעיף 87 לחוק קוצב למנהל תקופה להכריע: שנה מיום קבלת הודעת ההשגה, או שלושים יום מיום שאישר שהמצאתם את כל המסמכים והפרטים שנדרשו, לפי המאוחר. אם לא ניתנה החלטה בתוך התקופה הזו, רואים את ההשגה כאילו התקבלה. מכאן שכדאי לתעד במדויק את מועד הגשת ההשגה ואת מועד השלמת המסמכים.
גם הקונה נפגע כשנקבע שווי גבוה יותר?
כן. מס הרכישה מחושב משווי המכירה, ולכן שומה שמעלה את השווי מגדילה גם את חבות הרוכש, ולעתים אף מעבירה חלק מהתמורה למדרגת מס גבוהה יותר. זו הסיבה שבעסקאות שבהן צפויה מחלוקת על שווי, ראוי שהצדדים יסכימו מראש על הבסיס השמאי ועל מנגנון לטיפול בשומה שתתקבל.
האם החמצת מועד ההשגה ניתנת לתיקון דרך סעיף 85?
בדרך כלל לא, כשמדובר במחלוקת על שווי. סעיף 85 לחוק מאפשר בקשה לתיקון שומה בתוך ארבע שנים, אך העילות בו צרות ונוגעות למשל לטעות בשומה, לעובדה חדשה שהתגלתה או לשינוי בעסקה. ויכוח שמאי על גובה השווי אינו טעות בשומה אלא מחלוקת בשיקול דעת, ובשבילה נועד מסלול ההשגה בן 30 היום.
איזו חוות דעת שמאית באמת עוזרת בהשגה?
כזו שנשענת על עסקאות השוואה קרובות בזמן ובמאפיינים, שמכמתת בשקלים כל גורם שמסביר פער, כמו חריגת בנייה או מצב פיזי ירוד, ושחושפת את דרך החישוב ולא רק את התוצאה. חשוב לא פחות שהיא תהיה עקבית עם שאר החומר בתיק, לרבות מודעת המכירה והתכתובת עם הצד השני. חוות דעת שנערכה לפני העסקה חזקה בהרבה מחוות דעת שנערכה כתגובה לשומה.
האם מכירה בין קרובים אסורה או חשודה?
לא. היא לגיטימית לחלוטין ונעשית כל יום. מה שהחוק שולל הוא ההנחה האוטומטית שהמחיר בה משקף שווי שוק. משמעות הדבר מעשית ולא מוסרית: בעסקה כזו נדרשת הכנה מקדימה, ובראשה בסיס שמאי מתועד ותיעוד של אופן קביעת המחיר.
שורה תחתונה
במיסוי מקרקעין החוזה קובע מה עובר בין הצדדים, והשוק קובע את בסיס המס. ברוב העסקאות אין פער בין השניים, ולכן איש אינו נדרש לחשוב על כך. במיעוט העסקאות, ובכל מקום שבו קיים קשר בין הצדדים או מאפיין חריג בנכס, הפער הוא הסיפור כולו.
מכאן המסקנה המעשית, והיא הסיבה שהמאמר הזה נכתב מנקודת מבט כפולה של עורך דין ושל שמאי מקרקעין. ההכרעה המשפטית כאן כמעט תמיד ידועה מראש ואינה שנויה במחלוקת. מה ששנוי במחלוקת הוא מספר. מי שמגיע לשולחן עם חוות דעת שנערכה בזמן, עם חוזה שעקבי איתה ועם לוח מועדים שנשמר, מנהל את התיק. מי שמגיע אחרי שהתקבלה השומה, מגיב לו.
שאלות של שווי עולות לרוב בתוך תמונה משפחתית רחבה יותר, של העברות בין דורות, ירושות ותכנון מס. את סדר הפעולות בתמונה הזו ריכזנו בתכנון נכסי המשפחה: מס, מתנות, ירושה וסדר פעולות, ואת כללי המס במכירת דירה שהתקבלה בירושה במכירת דירה שהתקבלה בירושה. את מנגנון החישוב הכללי של מס שבח ראו במדריך מס שבח.
מקורות
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, הגדרת שווי בסעיף 1.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 17, שווי המכירה.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 73, חובת ההצהרה בתוך 30 יום.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 78, אישור השומה העצמית או שומה לפי מיטב השפיטה.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 85, בקשה לתיקון שומה.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 87, השגה בפני המנהל והמועד להחלטה.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 88, ערר בפני ועדת ערר.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 90, ערעור בבעיה משפטית.
- רשות המסים בישראל, הגשת בקשת השגה, טופס 7013, דף השירות הרשמי: gov.il.
- רשות המסים בישראל, השגה על שומה או בקשה לתיקונה במיסוי מקרקעין: gov.il.
- ו״ע 59018-11-21, ועדת הערר לפי חוק מיסוי מקרקעין, מחוז תל אביב, 9.11.2022, שבו צוטט נוסח סעיף 17 לחוק. פורסם באתר רשות המסים.
עודכן: 7 בספטמבר 2026. האמור הוא מידע כללי ואינו מהווה ייעוץ משפטי, חוות דעת שמאית או ייעוץ מס בתיק מסוים. תחולת ההוראות, המועדים ודרכי הפעולה נבחנים לגופו של כל מקרה, וכפופים לשינויי חקיקה, לפסיקה ולעדכוני רשות המסים.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il