
קבוצת רכישה: מבנה העסקה, ערבויות, מיסוי ועסקה תחת נאמן
קבוצת רכישה היא התארגנות של רוכשים שקונים יחד קרקע ובונים עליה בעצמם, באמצעות קבלן מבצע. מבחינה משפטית חברי הקבוצה אינם רוכשי דירה אלא בעלי קרקע שבונים לעצמם, ומכאן נובעות כל ההשלכות. אין בישראל חוק ייעודי שמסדיר קבוצות רכישה. חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה 1974, מטיל את חובת הבטוחה על מוכר, ובקבוצה אמיתית אין מוכר, ולכן אין ערבות חוק מכר. לעניין מס רכישה, לעומת זאת, החוק כן רואה את חבר הקבוצה כמי שרכש נכס בנוי, והמס מחושב על שווי הדירה הגמורה ולא על שווי הקרקע.
קבוצת רכישה נמכרת כמעט תמיד באותו משפט: אותה דירה, בלי רווח יזמי. לפעמים זה נכון. הבעיה היא שהחיסכון אינו מגיע מכך שמישהו ויתר על רווח, אלא מכך שחברי הקבוצה לקחו על עצמם את הסיכונים שהיזם היה נושא בהם. מי שמבין את חילופי הסיכון האלה ומתמחר אותם יכול לעשות עסקה טובה. מי שלא, קונה פרויקט שבו אין לו כמעט אף אחת מההגנות שיש לרוכש דירה מקבלן.
המאמר הזה עובר על מבנה העסקה, על המסמכים, על שאלת הערבויות, על המיסוי, על עמדת הממונה על חוק המכר בשאלה מתי מארגן קבוצה נחשב בעצמו מוכר, ועל החקיקה שניסו להעביר ולא העבירו. בסוף יש טבלת השוואה מול רכישה מקבלן ורשימת בדיקות מעשית.
הרחבתי כאן גם על שני נושאים שכמעט אינם מופיעים בחומר השיווקי, ושהם הגורם המרכזי לחשיפה כספית: עסקה שמבוצעת תחת נאמן, ורכישה במכרזי רשות מקרקעי ישראל באמצעות נאמן או עמותה. שם נמצא הפער בין מס רכישה על הקרקע לבין מס רכישה על דירה כגמורה, ושם נוצר גם כפל מס הרכישה שרבים נתקלים בו רק אחרי שהעסקה כבר בוצעה.
התשובה הקצרה
- אין חוק ייעודי. נכון למועד כתיבת המאמר אין בישראל חקיקה שמסדירה את פעילותן של קבוצות רכישה. ההסדרה מגיעה משני כיוונים בלבד: דיני המס, ועמדת הממונה על חוק המכר יחד עם דיני החוזים והנאמנות הכלליים.
- אין ערבות חוק מכר. חובת הבטוחה בסעיף 2 לחוק הבטחת ההשקעות מוטלת על מוכר. בקבוצה שבה החברים הם בעלי הקרקע והקבלן מוכר שירותי בנייה, אין מוכר, ולכן אין חובה סטטוטורית להעמיד ערבות.
- אבל המבחן מהותי ולא צורני. הממונה על חוק המכר קבע בנייר עמדה מיום 26.8.2019 שמארגן שמתנהג כיזם ייחשב מוכר לכל דבר, ומנה עשרה מדדים לבדיקה.
- מס רכישה על הדירה הגמורה. חבר בקבוצת רכישה משלם מס רכישה על שווי הנכס הבנוי ולא על שווי הקרקע. כך קובעת ההגדרה שנוספה לחוק מיסוי מקרקעין בתיקון 69, בתוקף מיום 1.1.2011.
- מע״מ על הקרקע גם ממוכר פרטי. מכירת זכות במקרקעין לקבוצת רכישה בידי מי שאין עיסוקו במכירת מקרקעין היא עסקת אקראי החייבת במע״מ. באותה מכירה בדיוק לאדם פרטי אין מע״מ.
- היטל ההשבחה על החברים. חברי הקבוצה הם בעלי הקרקע, ולכן הם החייבים בהיטל ההשבחה. ברכישה מיזם ההיטל הוא בדרך כלל בעיה של היזם.
- נאמנות אינה פתרון מס בפני עצמה. כדי שההעברה מהנאמן לחבר לא תהיה אירוע מס, נדרשת הודעה למנהל בתוך שלושים יום בטופס 7067, ונהנה ספציפי, סופי ומיודע כבר במועד הרכישה. כך נקבע בבית המשפט העליון בע״א 7610/19 בעניין גליס, בפסק דין מיום 3.1.2022.
- נאמנות שלא הוכרה יוצרת כפל מס רכישה. ההעברה אל החבר הופכת למכירה נפרדת, והשווי נקבע למועד ההעברה בפועל. אם הבנייה התקדמה, המס מחושב על נכס מתקדם או גמור.
- היעדר הסכם שיתוף אינו מוציא מהגדרת קבוצת רכישה. ההגדרה דורשת גורם מארגן בתמורה ומחויבות למסגרת חוזית, ולא מזכירה הסכם שיתוף כלל.
- עמותה של חברי הקבוצה עצמם אינה גורם מארגן. כך נקבע בוועדת ערר בעניין עמותת מדורגי הנחל, ביום 26.12.2017. זה עובד כשהעמותה באמת הוקמה על ידי החברים, ולא כשגורם חיצוני גייס אליה חברים וגבה על כך תמורה.
- הסיכון העיקרי אינו משפטי אלא כלכלי. אין מחיר סופי מובטח, אין מועד מסירה מובטח, ואם הקבלן המבצע קורס, הקבוצה היא שנשארת עם השלד ועם ההתחייבויות.
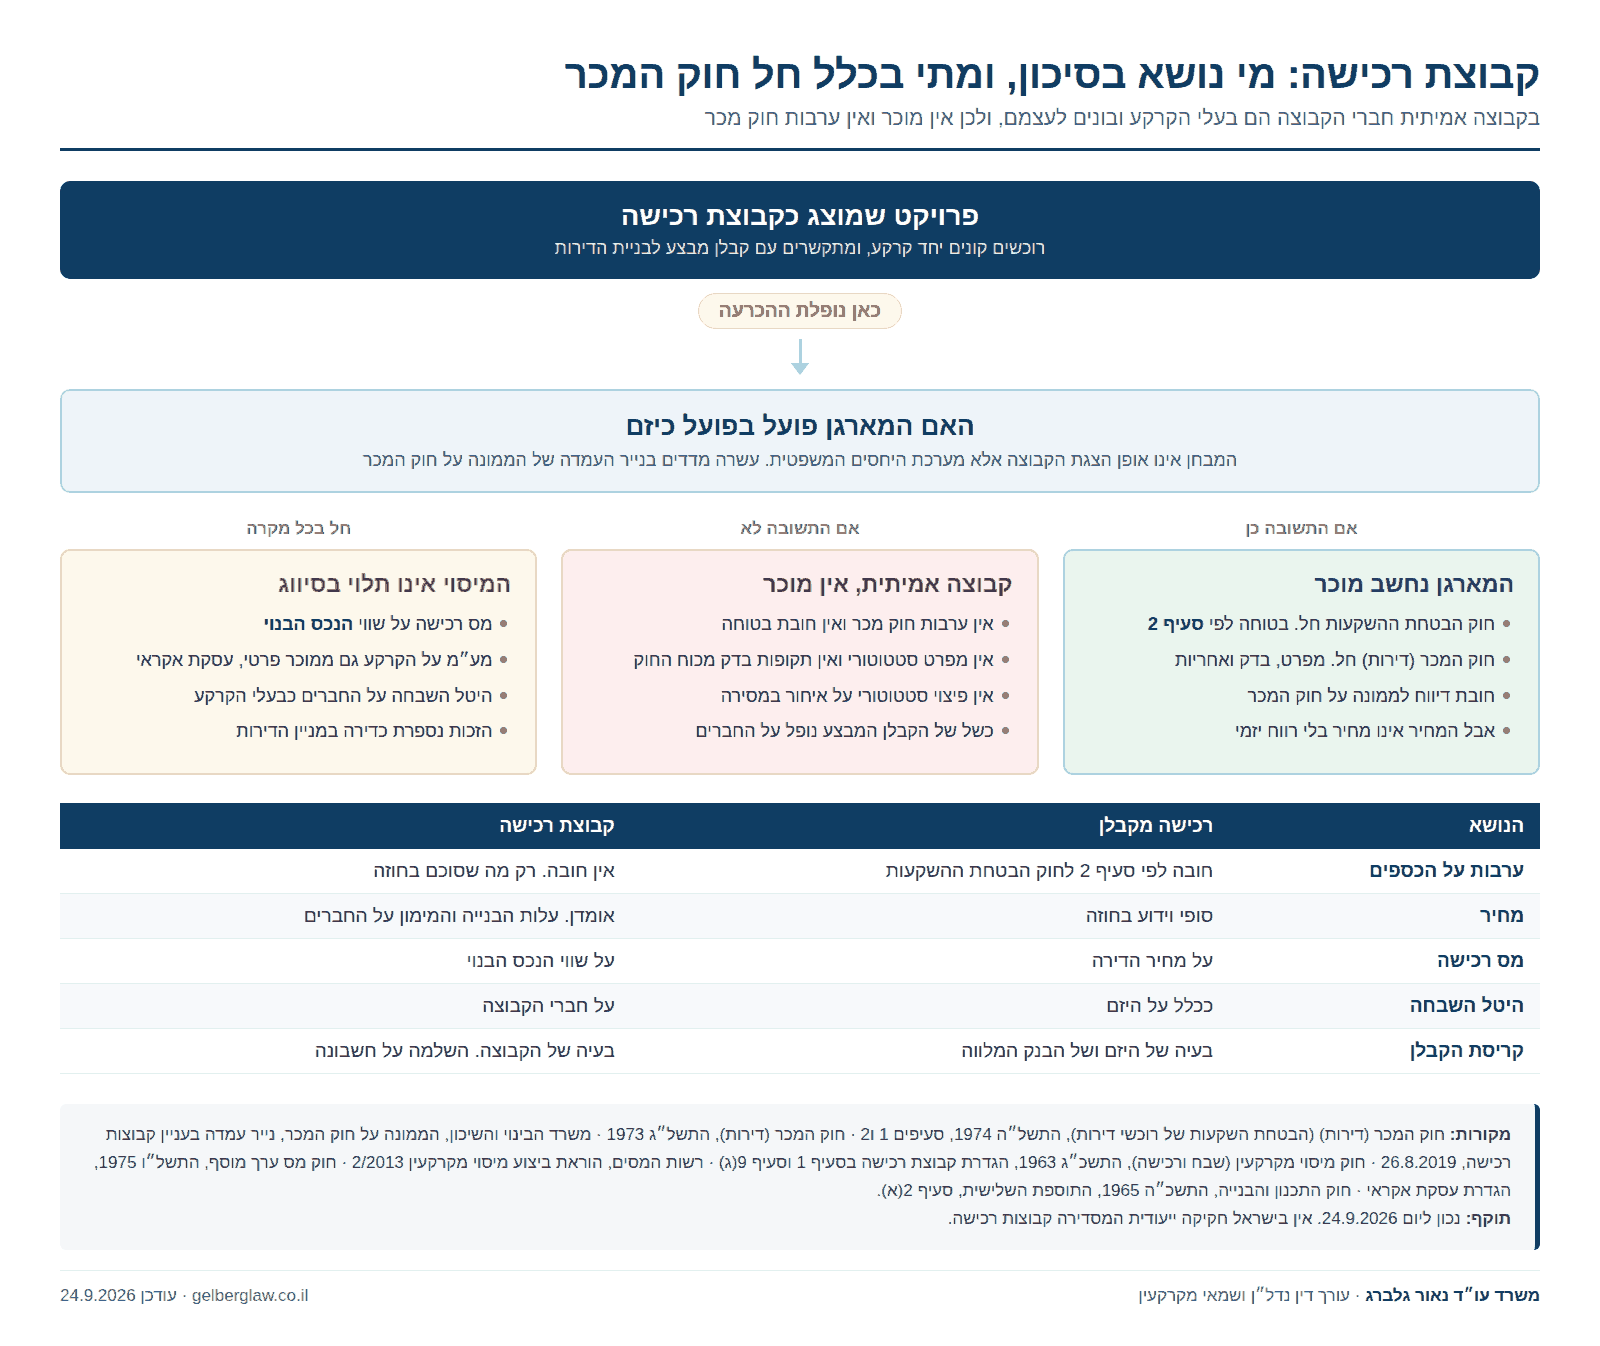
מה נחשב קבוצת רכישה, ומה ההגדרה בחוק
למונח קבוצת רכישה אין הגדרה כללית בדין הישראלי. ההגדרה היחידה שקיימת היא הגדרת מס, והיא נמצאת בסעיף 1 לחוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג 1963. לפיה קבוצת רכישה היא קבוצת רוכשים המתארגנת לרכישת זכות במקרקעין ולבנייה על הקרקע, באמצעות גורם מארגן, ובלבד שהרוכשים בקבוצה מחויבים למסגרת חוזית. גורם מארגן הוגדר כמי שפועל בעצמו או באמצעות אחר לארגון הקבוצה לצורך הרכישה והבנייה, לרבות הכנת המסגרת החוזית, והכול בתמורה בעבור פעולות הארגון.
מההגדרה הזו נגזרים שלושה תנאים מצטברים:
- התארגנות לרכישת הקרקע וגם לבנייה עליה. רכישה משותפת של קרקע בלי מנגנון בנייה אינה קבוצת רכישה.
- קיומו של גורם מארגן שפועל בתמורה. חבר קבוצה שמוביל אותה בלי תמורה אינו גורם מארגן.
- מחויבות למסגרת חוזית משותפת.
ההגדרה נוספה לחוק בתיקון 69, במסגרת חוק המדיניות הכלכלית לשנים 2011 ו2012, בתוקף מיום 1.1.2011. עד אז חברי קבוצות נהגו לדווח על רכישת קרקע בלבד, ושילמו מס רכישה על שווי הקרקע. התיקון סגר את הפער.
הנקודה שחשוב להפריד בה. ההגדרה הזו היא הגדרת מס ותו לא. היא קובעת כיצד תמוסה העסקה, ואינה קובעת דבר לגבי ההגנות שמגיעות לחברי הקבוצה, לגבי הערבויות או לגבי חובות הגילוי של המארגן. אלה נבחנים לפי מערכת דינים אחרת לגמרי, שאליה נגיע מיד.
מי נחשב גורם מארגן, ולמה זה השדה שבו נופלת ההכרעה
שלושת התנאים נראים טכניים, אבל כמעט כל המחלוקות בפסיקה נסבו על אחד מהם: קיומו של גורם מארגן שפועל בתמורה. ועדות הערר עסקו בשאלה הזו שוב ושוב, ומהפסיקה עולה תמונה מדויקת למדי.
די בהכנת המסגרת החוזית. בית המשפט המחוזי בתל אביב יפו קבע בע״מ 39498-06-20, ביום 13.7.2022, שאין צורך שהגורם המארגן יוציא את הפרויקט אל הפועל בעצמו. מי שהכין את מערכת ההסכמים שמארגנת את הקבוצה ואת דרכי פעולתה, ועשה זאת בתמורה, נכנס להגדרה.
גם חבר בקבוצה יכול להיות גורם מארגן. בוועדת הערר נדונה הטענה שמי שהוא עצמו רוכש בקבוצה אינו יכול להיחשב גורם חיצוני שמארגן אותה. הטענה נדחתה. מי שנוטל על עצמו את פעולות הארגון ומקבל עליהן תמורה, גם אם התמורה מגולמת בהטבה בתנאי הרכישה שלו, אינו יוצא מההגדרה רק משום שהוא גם חבר.
חבר שלא שילם למארגן עדיין בקבוצה. בוועדת הערר בעניין א.מ. שטרן נקבע שהמחויבות למסגרת החוזית היא הרכיב הדומיננטי בהגדרה. חבר שהצטרף למערכת ההסכמים אך לא שילם למארגן דבר, נחשב חלק מהקבוצה לכל דבר ועניין.
בלי תמורה, אין גורם מארגן. בוועדת הערר בעניין פרידמן, בפסק דין מיום 14.3.2019, התקבל הערר. נקבע שלא הוכח קיומו של גורם שפעל לארגון הקבוצה בתמורה, ולכן ההגדרה אינה מתקיימת, גם אם מדובר בקבוצת אנשים שרכשו קרקע יחד ובנו עליה.
עמותה של חברי הקבוצה עצמם אינה גורם מארגן. זו אחת הקביעות המעשיות ביותר בתחום. בעניין עמותת מדורגי הנחל, בפסק דין מיום 26.12.2017, נקבע שעמותה שחבריה הם אך ורק חברי הקבוצה שנוסדה לצורך בנייה משותפת אינה גורם חיצוני ואינה יכולה להיחשב גורם מארגן. אחזור לנקודה הזו בהרחבה בפרק על מכרזי רשות מקרקעי ישראל, מפני שכאן נמצא ההיגיון שמאחורי חלק ניכר מהמבנים שרצים בשוק.
אין מספר מינימלי של רוכשים. הוועדה לבחינת היבטי המס בקבוצות רכישה, בראשות עו״ד ורו״ח משה מזרחי, המליצה ביוני 2010 לקבוע חזקה שלפיה התארגנות של עשרה רוכשים ומעלה תיחשב קבוצת רכישה. ההמלצה הזו לא נכנסה לחוק. הוראת ביצוע מיסוי מקרקעין 2/2013 קובעת במפורש שאין מספר מינימלי, וכל קבוצה נבחנת לפי מאפייניה.
הסכם שיתוף אינו תנאי בהגדרה. זו נקודה שראוי להדגיש, מפני שהיא חוזרת בשיווק של מבנים מסוימים. ההגדרה בסעיף 1 מדברת על מחויבות למסגרת חוזית, והחוק עצמו מגדיר מסגרת חוזית כמערכת חוזים הקשורים זה בזה. הסכם שיתוף הוא דוגמה למסגרת כזו, לא תנאי בלעדי שלה. קבוצה שהחליטה לא לחתום על הסכם שיתוף, אך חבריה קשורים בהסכם רכישה משותף, בהסכם נאמנות ובהסכם קבלנות שנקבע מראש, קשורים במסגרת חוזית לכל דבר. מי שבונה את ההגנה שלו על היעדר הסכם שיתוף, בונה אותה על משהו שלא כתוב בחוק.
מבנה העסקה: מי חותם על מה
ברכישה מקבלן יש חוזה אחד, ומולו צד אחד שאחראי לכל. בקבוצת רכישה יש מערכת הסכמים, וכל אחד מהם מכסה חלק אחר מהעסקה. אלה המסמכים שמרכיבים פרויקט טיפוסי:
- הסכם רכישת הקרקע. חברי הקבוצה רוכשים במשותף זכויות בקרקע, כל אחד חלק בלתי מסוים. זו העסקה שמדווחת לרשות המסים.
- הסכם שיתוף. המסמך שקובע מי מקבל איזו דירה, כיצד מתקבלות החלטות, מה קורה עם חבר שאינו משלם, ואיך מפצלים את הרכוש בסוף. זה המסמך הקריטי ביותר בעסקה, ורוב הסכסוכים בקבוצות רכישה נולדים מניסוח רשלני שלו. הרחבתי על המכשיר הזה במאמר על הסכם שיתוף במקרקעין.
- הסכם עם הגורם המארגן. מגדיר מה המארגן מספק, מה שכרו, מתי הוא משולם ומה קורה אם הוא נכשל או פורש.
- הסכם עם הקבלן המבצע. הסכם קבלנות, לא הסכם מכר. הקבוצה היא המזמינה והקבלן הוא הספק. כאן נקבעים המחיר, לוח הזמנים, המפרט, הערבויות והאחריות.
- הסכם נאמנות. כספי החברים מוחזקים בידי נאמן ומשוחררים לפי אבני דרך. איכות ההסדר הזה היא ההבדל בין קבוצה שנפגעת מעיכוב לבין קבוצה שמאבדת את הכסף.
- הסכם ליווי פיננסי עם בנק, אם יש כזה, וכן הסכמי מימון אישיים של כל חבר.
- מינוי נציגות או ועד מנהל, עם סמכויות מוגדרות, וייפויי כוח בלתי חוזרים לצורך רישום.
- הסכמי השירות הנלווים: אדריכל, מפקח בנייה, מהנדס, יועצים ושמאי.
הרוכש חותם על כל אלה פחות או יותר באותו מעמד, ולרוב על נוסח אחיד שהמארגן הכין. זו בדיוק הנקודה שבה נדרשת בדיקה פרטנית, כי המסמכים מנוסחים מנקודת המבט של מי שערך אותם.
אין מוכר, ולכן אין ערבות חוק מכר
זהו ההבדל המהותי ביותר בין קבוצת רכישה לבין רכישה מקבלן, והוא ההבדל שהכי פחות מוסבר בשלב השיווק.
מה קובע החוק. חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה 1974, מגדיר בסעיף 1 מוכר כמי שמוכר דירה שבנה או שעתיד לבנות בעצמו או על ידי אדם אחר. סעיף 2 קובע שמוכר לא יקבל מקונה סכום העולה על שיעור שנקבע ממחיר הדירה, אלא אם הבטיח את הכספים באחת מחמש בטוחות: ערבות בנקאית, ביטוח אצל מבטח, שעבוד הדירה או חלק יחסי מהקרקע במשכנתה ראשונה, הערת אזהרה, או העברת הבעלות על שם הקונה.
למה זה לא חל. בקבוצת רכישה אמיתית חברי הקבוצה הם בעלי הקרקע. אף אחד לא מוכר להם דירה. הקבלן מוכר להם שירותי בנייה, ושירותי בנייה אינם דירה. בהיעדר מוכר אין חובת בטוחה, ואין גם חובת דיווח לממונה על חוק המכר שקבועה בתקנות הדיווח משנת 2019.
מה עוד נופל באותה דרך. גם חוק המכר (דירות), התשל״ג 1973, בנוי סביב הגדרת מוכר, והיא דורשת שהדירה נבנתה או תיבנה על מנת למכרה. חבר קבוצה שבונה לעצמו אינו עונה על כך. התוצאה המעשית: אין חובת מפרט סטטוטורית, ואין תקופות בדק ואחריות מכוח החוק. ההגנה על איכות הבנייה תלויה כולה בהסכם הקבלנות.
מה כן אפשר לעשות. אפשר לייצר חוזית את מה שהחוק אינו נותן, וזה מה שקבוצה מנוסחת היטב עושה: ערבות ביצוע ובדק מהקבלן, ערבות לתיקון ליקויים, פוליסת ביטוח עבודות קבלניות, נאמנות אמיתית על הכספים, רישום הערת אזהרה לטובת כל חבר על חלקו בקרקע כבר בשלב הראשון, ומנגנון תשלומים שקשור לקצב הביצוע בפועל. אלה אינם נתונים מראש. הם נקבעים במשא ומתן, ומי שלא דורש אותם לא יקבל אותם.
נייר העמדה של הממונה על חוק המכר: מתי מארגן הופך למוכר
הממונה על חוק המכר במשרד הבינוי והשיכון פועל מכוח חוק הבטחת ההשקעות ומפקח על קיום חובות המוכרים. ביום 26.8.2019 פרסם הממונה נייר עמדה ייעודי בנושא קבוצות רכישה, וזהו כיום המסמך הרשמי המרכזי בסוגיה.
נקודת המוצא של נייר העמדה, בלשונו, היא שלא כל פרויקט אשר מציג את עצמו כקבוצת רכישה, הוא אכן כזה, על פי מהותו, ושהמבחן אינו אופן הצגת הקבוצה אלא מערכת היחסים המשפטית שבין כלל הצדדים לפרויקט. במילים אחרות, השם שנתנו לעסקה אינו קובע. הממונה בוחן מה באמת קרה שם.
נייר העמדה מונה עשרה מדדים שיכולים להוביל למסקנה שמארגן הקבוצה הוא למעשה יזם, ולכן מוכר לעניין החוק, עם כל החובות שנגזרות מכך:
- הקבוצה אינה עומדת במבחנים המרכזיים לזיהוי קבוצת רכישה שנקבעו בהוראת ביצוע מיסוי מקרקעין 2/2013.
- המארגן החזיק בקרקע עוד לפני שהוקמה הקבוצה.
- הקבוצה אינה מקבלת זכויות קנייניות או מעין קנייניות בקרקע.
- המארגן ביצע פעולות מהותיות בפרויקט לפני שהוקמה הקבוצה או ועד ההנהלה.
- המארגן קבע מסגרת חוזית שמחייבת את הקבוצה להשלים בנייה לפי מפרט שהוא קבע.
- בעלי התפקידים המרכזיים, ובהם הקבלן, עורך הדין, האדריכל והבנק המלווה, נקבעו מראש בתוך אותה מסגרת חוזית.
- המארגן שייר בידיו יחידות רבות, דרך חברות קשורות או משקיעים, ושמר על שליטה ישירה בפרויקט.
- המארגן או נציגיו מכהנים בוועד ההנהלה.
- המארגן שייר לעצמו זכויות נוספות בחוזים, למשל הטבות מס.
- המארגן הסתיר מחברי הקבוצה מידע מהותי על הפרויקט לפני החתימה.
הממונה מדגיש שהמדדים הם שיקולים מרכזיים לדוגמה בלבד, שאין הכרח שכולם יתקיימו במצטבר, ושכל מקרה יבחן לגופו, על פי כלל מאפייניו.
איך אני קורא את זה בפועל. נייר העמדה הוא עמדה מינהלית של רגולטור. הוא אינו חקיקה ואינו פסק דין, ובית משפט אינו כבול לו. יחד עם זאת, מי ששוקל להצטרף לקבוצה יכול להשתמש ברשימה הזו ככלי אבחון: ככל שמסומנים בה יותר סעיפים, כך גדל הסיכוי שמדובר בפרויקט יזמי שמתחפש לקבוצת רכישה. זה חותך לשני הכיוונים. מצד אחד זה אומר שההגנות של חוק המכר עשויות בכל זאת לחול. מצד שני זה אומר שהמחיר שהוצג כמחיר בלי רווח יזמי אינו מה שנאמר.
ליווי בנקאי, ערבויות והשינוי מ2026
יש כאן בלבול נפוץ שכדאי ליישר. אין חובה חוקית לליווי בנקאי, לא בפרויקט רגיל ולא בקבוצת רכישה. החוק מסדיר את אופן ההתנהלות כאשר קיים הסכם ליווי, ולא מחייב להתקשר בו. החובה הסטטוטורית היא להעמיד בטוחה, והיא חלה רק כשיש מוכר. הליווי הבנקאי הוא הדרך המקובלת לייצר את הבטוחה, לא הבטוחה עצמה.
בקבוצת רכישה שאין בה מוכר, הדרישה של הבנק לליווי היא דרישה מסחרית שלו כתנאי למימון, ולא חובה שהדין מטיל על הקבוצה. זה משנה את מאזן הכוחות: הבנק מגן על עצמו, לא על חברי הקבוצה, והוא יכול לסרב, להתנות ולדרוש הון עצמי גבוה.
כשקיים ליווי, נכנס גם מנגנון פנקס השוברים, שמחייב שהתשלומים ישולמו לחשבון הליווי דרך השוברים בלבד. חבר קבוצה שמשלם כספים בדרך אחרת, ישירות למארגן או לקבלן, מוציא את עצמו מהמנגנון היחיד שנועד לעקוב אחרי הכסף.
עדכון חקיקה שחשוב להכיר. ביום 31.3.2026 פורסם בספר החוקים 3510 חוק התוכנית הכלכלית (תיקוני חקיקה ליישום המדיניות הכלכלית לשנת התקציב 2026), התשפ״ו 2026, ובמסגרתו תיקון מספר 11 לחוק הבטחת ההשקעות. התיקון הוסיף לחוק את המונח נותן ערבות אחר, שכולל בעלי רישיון למתן אשראי, לשירותי פיקדון ואשראי ולשירותי תשלום, וכן מבטחים, והרחיב את סעיף 2 כך שהבטוחה יכולה להינתן גם על ידם ולא רק על ידי תאגיד בנקאי. השר מוסמך לקבוע את נוסח כתב הערבות באישור המפקח על הבנקים או באישור רשות שוק ההון, לפי סוג נותן הערבות.
המשמעות לקבוצות רכישה עקיפה אך אמיתית. התיקון מרחיב את מאגר הגופים שיכולים להעמיד ערבות חוק מכר, ולכן הוא רלוונטי בעיקר בפרויקטים שבהם המארגן כן נחשב מוכר. בקבוצה אמיתית, שבה החוק אינו חל, הוא אינו משנה דבר. מי שנתקל בטענה שיווקית שלפיה קיימת עכשיו ערבות לכל פרויקט, צריך לבדוק קודם כול אם החוק בכלל חל על אותו פרויקט.
מס רכישה: שלושה מסלולים, שלוש תוצאות
אותה קרקע, אותו פרויקט, ושלושה בסיסי מס שונים לחלוטין. זה המקום שבו נופלים ההפרשים הגדולים ביותר בעסקאות מהסוג הזה, והוא גם המקום שבו נבנים רוב המבנים שמנסים לחסוך מס.
המסלול הראשון הוא רכישת קרקע רגילה. רוכש שקונה קרקע לעצמו, בלי גורם מארגן בתמורה ובלי מסגרת חוזית כופה, משלם מס רכישה על שווי הקרקע.
המסלול השני הוא רכישה בנאמנות. נאמן שרכש עבור נהנה ודיווח כדין אינו יוצר אירוע מס נוסף כשהוא מעביר לנהנה, והמס נקבע לפי מעמדו של הנהנה.
המסלול השלישי הוא סיווג כקבוצת רכישה. כאן בסיס המס אינו הקרקע אלא הדירה כגמורה, כולל עלויות הבנייה.
שלושת המסלולים אינם נבחרים. הם נגזרים מהעובדות ומהדיווח. אפשר לבנות עסקה כך שתיפול באחד מהם, אי אפשר לקרוא לעסקה בשם של מסלול אחד ולצפות שתמוסה לפיו.
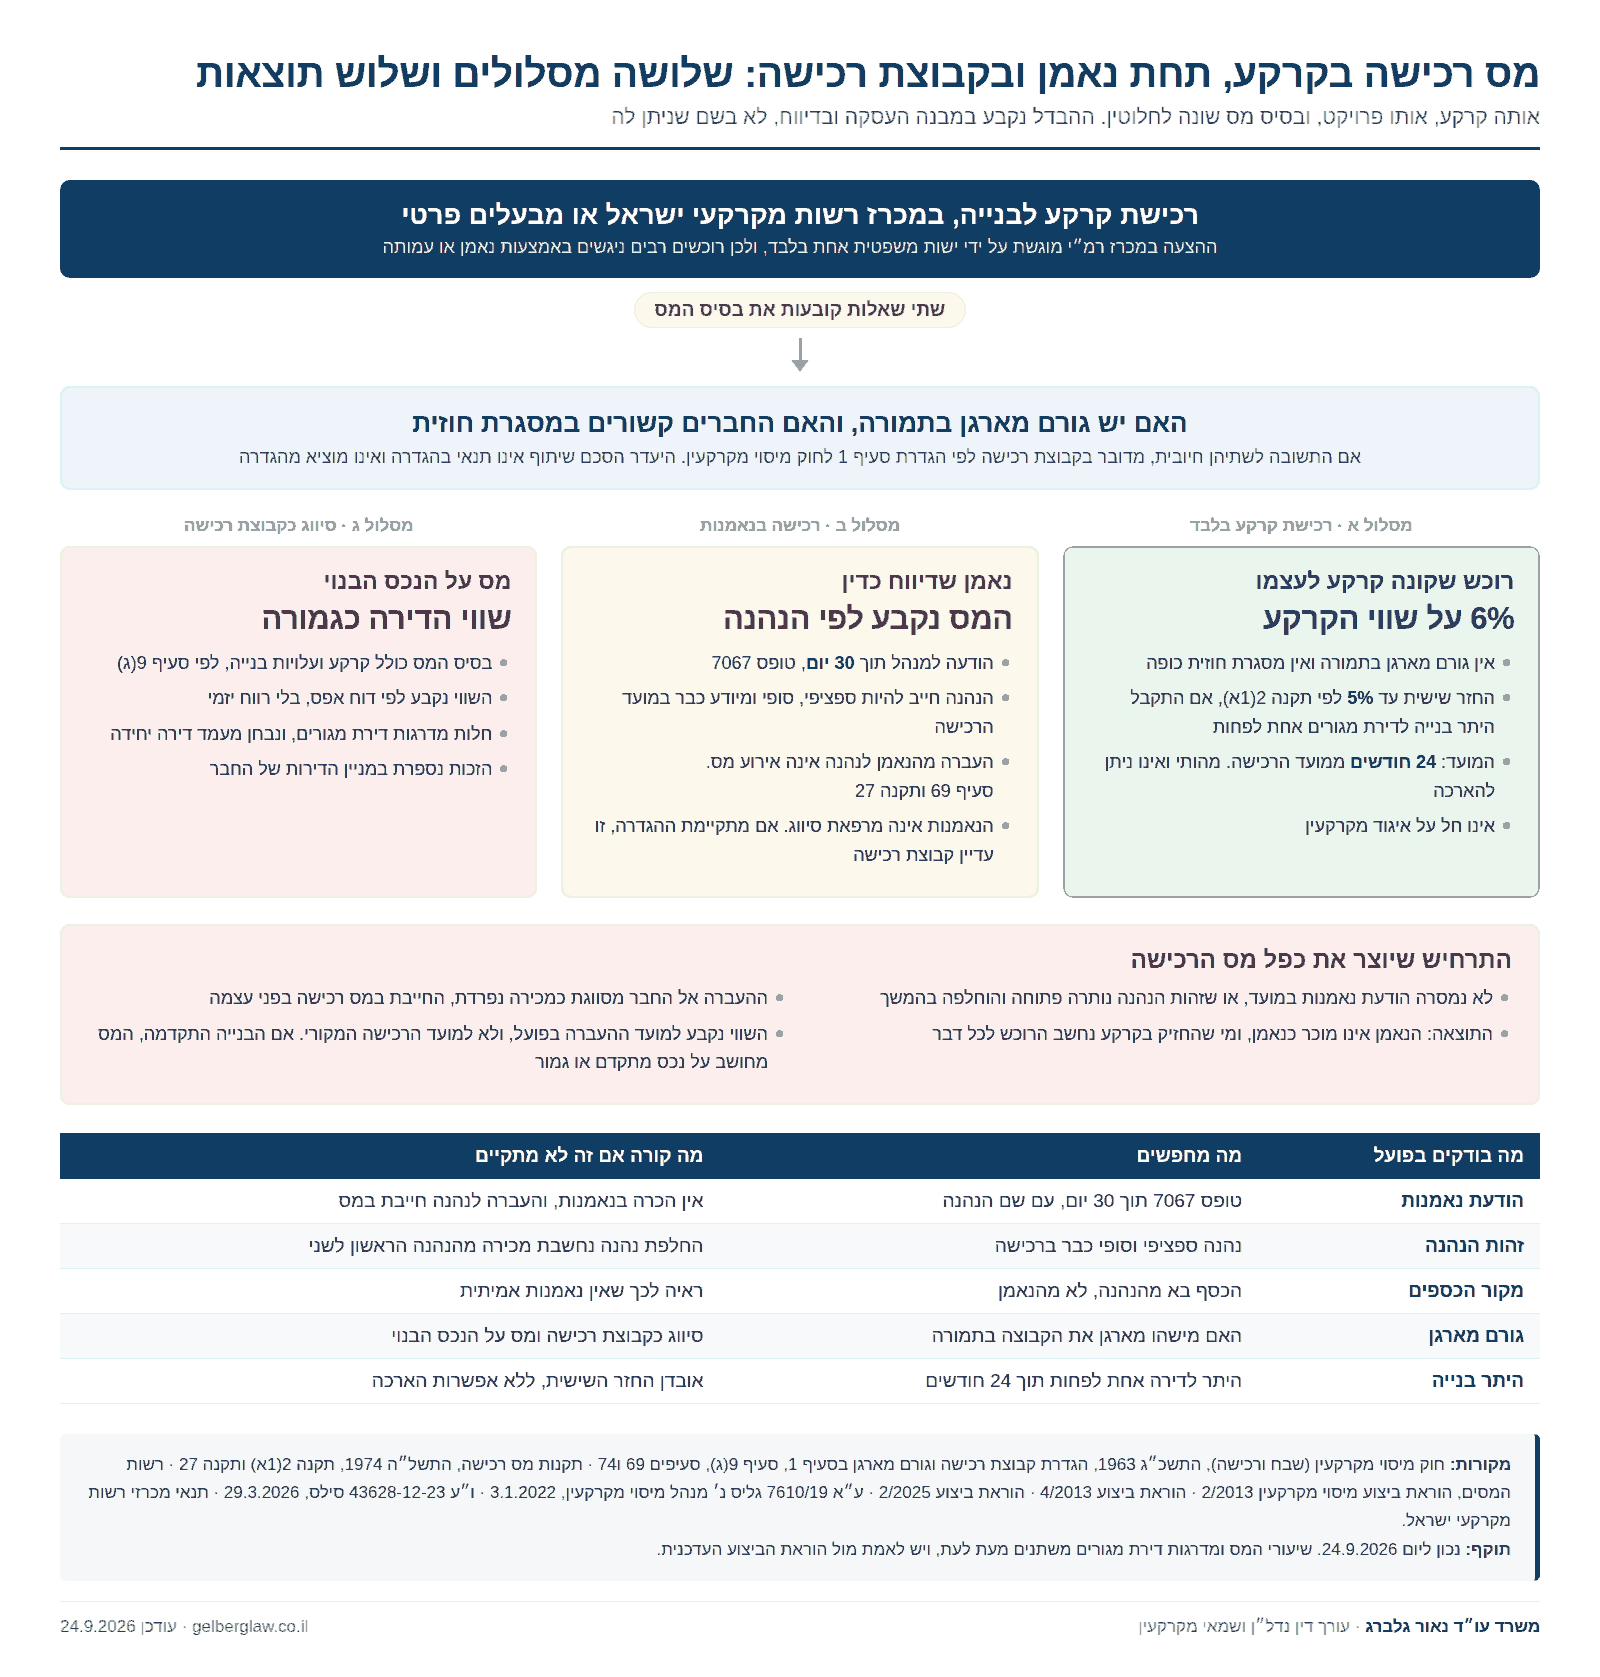
מס רכישה על קרקע: 6% והחזר השישית לפי תקנה 2(1א)
רכישת זכות במקרקעין שאינה דירת מגורים, ובכלל זה קרקע, חייבת במס רכישה בשיעור אחיד. הוראת ביצוע מיסוי מקרקעין 4/2013 מיום 13.10.2013 יישמה את העלאת השיעור מארבעה אחוזים לשישה אחוזים, וזהו השיעור החל היום על רכישת קרקע.
לצד זה קיים מנגנון החזר שמצמצם את הנטל, והוא נמצא בתקנה 2(1א) לתקנות מס רכישה, התשל״ה 1974. רוכש קרקע שקיבל היתר בנייה לבניית דירת מגורים אחת לפחות בתוך 24 חודשים ממועד הרכישה, זכאי להחזר של שישית מהמס. בפועל זה מוריד את השיעור האפקטיבי מששה אחוזים לחמישה אחוזים.
רשות המסים פרסמה את עמדתה המפורטת בעניין בהוראת ביצוע מיסוי מקרקעין 2/2025 מיום 16.1.2025. שלוש נקודות מתוכה מעשיות במיוחד:
- המועד הקובע. נמנה המוקדם מבין מועד הנפקת ההיתר לבין מועד מתן ההיתר. רוכש שסומך על התאריך המאוחר עלול לגלות שהמניין הסתיים לפניו.
- אין הארכה. התקופה של 24 חודשים היא תנאי מהותי ולא סדר דין. ועדת ערר קבעה בעניין סילס, בפסק דין מיום 29.3.2026, שאין למנהל סמכות להאריך את המועד, גם כאשר העיכוב נבע מגורמים שאינם בשליטת הרוכש. הערר נדחה והמערערים חויבו בהוצאות.
- איגוד מקרקעין אינו בפנים. ההחזר אינו חל על פעולה באיגוד מקרקעין. מי ששקל לרכוש את הקרקע דרך חברה צריך לתמחר את זה מראש.
למה זה חשוב לענייננו. חלק מהמבנים שנבנים בשוק מכוונים בדיוק למסלול הזה: לשלם שישה אחוזים על הקרקע, ולקבל החזר שישית לאחר קבלת ההיתר. כל המבנה הזה קורס אם העסקה מסווגת מחדש כקבוצת רכישה, מפני שאז בסיס המס אינו הקרקע אלא הנכס הבנוי, ומדרגות דירת המגורים מחליפות את השיעור האחיד.
בסיס המס בקבוצת רכישה: שווי הנכס הבנוי
חבר בקבוצת רכישה אינו ממוסה על שווי חלקו בקרקע. סעיף 9(ג) לחוק מיסוי מקרקעין מרחיב את הגדרת דירת מגורים לעניין מס רכישה כך שהיא כוללת זכות שנמכרה לקבוצת רכישה לגבי דירה המיועדת לשמש למגורים. הוראת ביצוע מיסוי מקרקעין 2/2013, שכותרתה מיסוי קבוצת רכישה ושפורסמה ביום 21.4.2013, קובעת ששווי המכירה יהיה שווי המכירה של הנכס הבנוי, הן בדירת מגורים והן בנכס אחר.
איך נקבע השווי בפועל. הוראת הביצוע מנחה לקבוע את השווי על בסיס דוח אפס של הפרויקט, כלומר עלות הקרקע בתוספת עלויות הבנייה והעלויות הנלוות, בלי רווח יזמי. ההיגיון פשוט: הקבוצה בונה לעצמה, ולכן אין רווח יזמי שיש למסות. הכיוון הזה עולה גם מפסיקת בית המשפט העליון בע״א 6672/19, בפסק דין מיום 28.12.2020, שעסק בעסקת קומבינציה וקבע שאין להוסיף רווח יזמי לתמורה בחישוב.
המשמעות המעשית היא שיש שדה אמיתי למשא ומתן מול מנהל מיסוי מקרקעין. דוח אפס מקצועי, שמפריד עלויות שאינן חלק מהנכס הבנוי ומתמחר את שלב ההתקדמות נכון, יכול להוריד את השומה. זה תפקיד שמאי, לא תפקיד של טופס. את הכללים הכלליים של קביעת שווי המכירה, ומתי רשות המסים אינה מקבלת את המחיר שבחוזה, פירטתי במאמר על שווי המכירה במיסוי מקרקעין.
מבחני הזיהוי בהוראת הביצוע. הוראת ביצוע 2/2013 מפרטת סימנים שלפיהם מזהה המנהל קבוצת רכישה: התארגנות סביב גורם שמרכז את הפרויקט, מערכת הסכמים שנקבעה מראש ולא נוהלה עם כל חבר בנפרד, בחירה מוקדמת של הקבלן והיועצים, וקשר בין הרכישה לבין ההתחייבות לבנות. אלה בדיוק אותם סימנים שהממונה על חוק המכר אימץ לתוך נייר העמדה שלו בשנת 2019, וזו אינה מקריות. שתי הרשויות בוחנות את אותה שאלה מהותית: האם מאחורי השם שניתן לעסקה עומדת התארגנות של בונים לעצמם, או פרויקט יזמי.
אישור לטאבו. סעיף 16(א)(2) לחוק מיסוי מקרקעין קובע שלא יירשמו זכויות בלשכת רישום המקרקעין בלי אישור על תשלום המס. הוראת הביצוע מוסיפה שבקבוצת רכישה נדרש גם אישור לעניין המע״מ. זה נראה טכני, והוא אינו טכני: פרויקט שהמס בו שנוי במחלוקת עלול להיתקע ברישום שנים אחרי המסירה.
רוכשים מקצועיים. הוראת הביצוע מתייחסת בנפרד למי שרוכש בקבוצה במסגרת עסקיו. לגביו נבחנת גם השאלה אם הזכות היא מלאי עסקי, ואז דיני מס הכנסה מחליפים את חוק מיסוי מקרקעין בחלק מההיבטים.
הזכות נספרת כדירה. נגזרת שמפתיעה הרבה רוכשים: הזכות בקבוצה נספרת במניין הדירות. מי שכבר בעל דירה ישלם לפי מדרגות דירה נוספת, על שווי הנכס הבנוי. את שיעורי המס והמדרגות המעודכנים ריכזתי במדריך מס רכישה.
דירה יחידה, תיקון 93 והארכות המועדים
חבר בקבוצת רכישה שיש לו דירה קיימת ומתכוון למכור אותה נתקל בבעיית עיתוי. מעמד הדירה היחידה תלוי בלוחות זמנים, ובקבוצת רכישה לוחות הזמנים אינם בשליטתו.
תיקון 93 לחוק מיסוי מקרקעין נתן לכך מענה, ורשות המסים פרסמה את יישומו בחוזר מיסוי מקרקעין 2/2019 מיום 8.5.2019. עיקרו: מי שרכש דירה בקבוצת רכישה לא יאבד את מעמד הדירה היחידה בשל עיכוב שאינו בשליטתו, כאשר חלפו ארבע שנים ממועד הרכישה בלי שהחלה בנייה, או שש שנים וחצי בלי שנמסרה החזקה. ההקלה מותנית במכירת הדירה הקודמת בתוך שמונה עשר חודשים ממועד השלמת הדירה החדשה.
לצד זה קיים מסלול הארכות מועדים שמופעל מעת לעת בעקבות אירועים חיצוניים. הוראת ביצוע מיסוי מקרקעין 2/2026 מיום 30.3.2026 קבעה תקופה קובעת שנייה, מיום 28.2.2026 ועד יום 31.5.2026, והיא מתייחסת במפורש גם לדירה שנרכשה בקבוצת רכישה, לפי סעיף 9(ג1ג)(2)(ב1)(1) לחוק.
מדרגות מס הרכישה עצמן מתעדכנות מדי שנה, והן פורסמו בהוראת ביצוע מיסוי מקרקעין 1/2026 מיום 18.1.2026. בתחשיב של פרויקט שנמשך שנים, המדרגות שיחולו הן אלה שבמועד הרכישה, ולא אלה שבמועד המסירה. זה רכיב שצריך לקבע בתחשיב מראש.
מע״מ, מס שבח והיטל השבחה
מע״מ על רכישת הקרקע, גם ממוכר פרטי. ברכישת קרקע מאדם פרטי אין בדרך כלל מע״מ. חוק מס ערך מוסף, התשל״ו 1975, הרחיב את הגדרת עסקת אקראי וכלל בה מכירת זכות במקרקעין לקבוצת רכישה בידי אדם שאין עיסוקו במכירת מקרקעין. התוצאה: אותה מכירה בדיוק, לאדם פרטי אין מע״מ ולקבוצת רכישה יש.
הסוגיה הזו נדונה בע״מ 39498-06-20, בבית המשפט המחוזי בתל אביב יפו, ביום 13.7.2022. הערעור נדחה ושומות המע״מ אושרו. בית המשפט גם דחה פרשנות מצמצמת של המונח גורם מארגן, וקבע שדי בהכנת המסגרת החוזית לארגון הקבוצה ולדרכי פעולתה, ואין צורך שהגורם המארגן יוציא את הדברים אל הפועל בעצמו.
מי נושא בתשלום המע״מ. כאן יש אי בהירות אמיתית, ואני מעדיף להציג אותה ככזו. לפי לשון החוק ולפי הוראת הביצוע, מדובר בעסקה של המוכר, ולכן החבות היא שלו. במקביל, תקנות מס ערך מוסף מעבירות במצבים מסוימים של עסקת אקראי במקרקעין את מנגנון התשלום לקונה, בעיקר כאשר הקונה עצמו עוסק, מצב שאינו השכיח בקבוצה של יחידים. בפועל, בכל עסקה כזו חובה לקבוע במפורש בהסכם מי נושא במע״מ ומי מדווח, ולא להשאיר את השאלה לפרשנות. חוזה ששותק בנקודה הזו מייצר מחלוקת בדיוק בסכום הגדול ביותר בעסקה.
פיצול עסקת הקרקע משירותי הבנייה. המבנה שבו מוכר הקרקע ונותן שירותי הבנייה הם אותו גורם כלכלי, אך העסקה מפוצלת לשני חוזים, אינו חדש ואינו נסתר מעיני הרשויות. תקנות מס ערך מוסף (תכנון מס החייב בדיווח), התשס״ז 2006, כוללות רשימת מבנים שחובה לדווח עליהם, וחוזר מס ערך מוסף 1/07 מיום 5.6.2007 הסביר אותם. פיצול של מכירת קרקע משירותי בנייה לקבוצת רוכשים, באמצעות גורם מארגן, נמנה עם המבנים שנדרש לדווח עליהם. מי שבונה עסקה כזו צריך לוודא את חובת הדיווח מול יועץ מס ולא להניח שהיא אינה קיימת.
מכירת הזכות לפני סיום הבנייה. חבר שמעוניין לצאת מהקבוצה באמצע מוכר זכות במקרקעין, לא דירה גמורה. מסלולי הפטור לדירת מגורים מזכה אינם פתוחים בשלב הזה, וחישוב השבח נעשה מול מלוא עלויות הרכישה, לרבות מחיר הקרקע, הוצאות הבנייה, המע״מ ששולם ומס הרכישה. זו נקודה שדורשת בדיקה פרטנית לפני כל יציאה מקבוצה. הכללים הכלליים של מס שבח מרוכזים במדריך מס שבח.
היטל השבחה. סעיף 2(א) לתוספת השלישית לחוק התכנון והבנייה, התשכ״ה 1965, מטיל את היטל ההשבחה על בעל המקרקעין. חברי קבוצת רכישה הם הבעלים, ולכן החיוב מגיע אליהם ישירות, ולא ליזם כפי שקורה ברכישה מקבלן. סעיף 19(ג)(1) לתוספת קובע פטור לבנייה או הרחבה של דירת מגורים לשימוש עצמי בשטח שאינו עולה על 140 מטר, והשאלה אם הפטור הזה חל על חבר בקבוצת רכישה גדולה שנויה במחלוקת ונבחנת לפי נסיבות הפרויקט. זהו רכיב עלות שחייב להיכנס לתחשיב מראש, ולא להתגלות אחרי החתימה. הרחבתי על המנגנון במדריך היטל השבחה.
עסקה תחת נאמן: מה באמת מקנה סעיף 69
נאמנות היא אחד המכשירים השימושיים ביותר בעסקאות מקרקעין, והיא גם אחד המכשירים שהכי הרבה נשען עליהם יתר על המידה. בהקשר של קבוצות רכישה ומכרזי קרקע היא מופיעה כמעט תמיד, ולכן שווה לדייק מה בדיוק היא נותנת ומה היא אינה נותנת.
מה החוק אומר
סעיף 69(א) לחוק מיסוי מקרקעין קובע פטור ממס שבח על העברת זכות במקרקעין מנאמן לנהנה. תקנה 27 לתקנות מס רכישה קובעת את המקבילה לעניין מס רכישה. ההיגיון ברור: הנאמן מעולם לא היה הבעלים הכלכלי, ולכן ההעברה אליו ואחר כך ממנו אינה אמורה להיחשב שתי מכירות.
הפטור הזה אינו ניתן אוטומטית. סעיף 69(ג) קובע שלא יוכר אדם כנאמן אלא אם מסר הודעה למנהל, וכי הפטור יחול רק לגבי נהנה ששמו נמסר באותה הודעה. סעיף 74 קובע את המנגנון: רוכש בנאמנות רשאי להודיע למנהל, בתוך שלושים יום מיום הרכישה, על היותו נאמן ועל זהות הנהנה. ההודעה נמסרת בטופס 7067.
הניסוח בסעיף 74 הוא ניסוח של רשות, לא של חובה. אין קנס על אי הגשה. הסנקציה מגיעה מכיוון אחר לגמרי, והיא חמורה בהרבה: בלי הודעה אין הכרה בנאמנות, ובלי הכרה בנאמנות ההעברה מהנאמן אל החבר היא מכירה נפרדת לכל דבר.
נהנה ספציפי, סופי ומיודע
מה שהופך הסדר לנאמנות אמיתית לעניין החוק נקבע בבית המשפט העליון בע״א 7610/19, בעניין גליס, בפסק דין מיום 3.1.2022. הדרישה שנקבעה שם היא נהנה ספציפי, סופי ומיודע כבר במועד הרכישה. בית המשפט עמד על כך שאין נאמנות שהיא גם עבור ראובן וגם עבור שמעון, ואין נאמנות עבור נהנה שהיום הוא אחד ומחר אחר. הנהנה חייב להיות מזוהה, ההחלטה לגביו חייבת להיות סופית, והוא עצמו חייב לדעת שהזכות נרכשת עבורו.
הקביעה הזו מפרקת בדיוק את המבנה שמושך רבים אל הנאמנות בהקשר של קרקעות: הרצון להחזיק את הקרקע תחת גורם אחד ולהשלים את זהות הרוכשים בהמשך, לפי קצב השיווק. רשות המסים נקטה עמדה דומה בהחלטת מיסוי 3399/22, שבה נקבע שנאמנות מסגרת, שבה ניתן להחליף נהנים, אינה נכנסת לגדרו של סעיף 69. ועדת ערר קבעה עוד קודם, בפסק דין מיום 13.5.2009, שהחלפת נהנה היא מכירה מהנהנה המקורי אל הנהנה החדש, על כל תוצאות המס הנלוות.
איפה נוצר כפל מס הרכישה
זה התרחיש שגורם לנזק הגדול ביותר, והוא נוצר כמעט תמיד מאותם שני כשלים.
הכשל הראשון הוא דיווחי. לא נמסרה הודעת נאמנות במועד, או שנמסרה בלי לציין את שמות הנהנים, או שצוינו שמות שהוחלפו אחר כך. התוצאה היא שהנאמן אינו מוכר כנאמן. מבחינת רשות המסים, מי שרכש את הקרקע הוא מי שחתום על הרכישה, והוא שילם מס רכישה על הרכישה שלו.
הכשל השני הוא מהותי. גם אם הוגש טופס, הנאמנות אינה עומדת במבחן גליס, מפני שזהות החברים נסגרה רק בהמשך.
בשני המקרים התוצאה זהה: ההעברה מהנאמן אל החבר היא מכירה בפני עצמה, החייבת במס רכישה נוסף. וכאן נמצאת הנקודה הכואבת באמת. השווי לצורך המס נקבע לפי הגדרת שווי בסעיף 1 לחוק, כלומר שווי הזכות במועד העסקה. המועד הרלוונטי הוא מועד ההעברה בפועל, לא מועד הרכישה המקורי. אם בינתיים התקבל היתר, אם הבנייה התחילה, ואם הפרויקט התקדם, המס מחושב על נכס מתקדם או גמור. זה בדיוק הפער שבין מס רכישה על קרקע לבין מס רכישה על דירה כגמורה, והפעם הוא משולם בנוסף למס ששולם כבר.
מה שנאמנות לא עושה
נאמנות אינה משנה סיווג. אם מתקיימים תנאי ההגדרה בסעיף 1, כלומר גורם מארגן בתמורה ומחויבות למסגרת חוזית, מדובר בקבוצת רכישה גם אם הרכישה בוצעה בידי נאמן. הוראת ביצוע מיסוי מקרקעין 2/2013 מתייחסת לכך במפורש, וחוזה מפורש שמישהו מחברי הקבוצה או מהמארגן מתקשר עם בעל הקרקע ומשמש נאמן עבור הקבוצה נבחן כחלק מאותו מבנה, ולא כהסדר נפרד.
ועוד נקודה בהקשר הזה: אין בנמצא הוראת ביצוע ייעודית של מיסוי מקרקעין בנושא נאמנות. המקור המינהלי המסודר היחיד שעוסק במיסוי נאמנויות הוא חוזר מס הכנסה 3/2016 מיום 9.8.2016, וסעיף 13 שלו מתייחס לזיקה שבין דיני הנאמנות במס הכנסה לבין חוק מיסוי מקרקעין. מי שמחפש עמדה רשמית ייעודית של רשות המסים לגבי רכישה במכרזי רשות מקרקעי ישראל באמצעות נאמן, לא ימצא כזו. חלים הכללים הכלליים, ובכללם סעיף 69, סעיף 74 והלכת גליס.
מכרזי רשות מקרקעי ישראל תחת נאמן או עמותה
כאן מתחבר הכול, וזה גם המקום שבו אני רואה את מרבית השאלות בפועל.
למה בכלל צריך נאמן במכרז
תנאי המכרזים של רשות מקרקעי ישראל קובעים שאין להגיש הצעה משותפת, ושהצעת כל מציע תוגש על ידי ישות משפטית אחת בלבד. קבוצה של שלושים משפחות אינה יכולה להגיש הצעה כקבוצה. לכן נבנים שני מבנים עיקריים: הגשה באמצעות נאמן שמציע בשמו ומחזיק עבור הנהנים, או הקמת עמותה או חברה שמגישה את ההצעה ולאחר מכן מקצה את הזכויות לחבריה.
הטענה שנשמעת בשוק
הטענה החוזרת היא בערך כזו: הרכישה במכרז היא רכישת קרקע, מס הרכישה הוא שישה אחוזים על שווי הקרקע בלבד, וההעברה לחברים בהמשך פטורה מכוח הנאמנות. ועוד נטען שאין מדובר בקבוצת רכישה, מפני שאין הסכם שיתוף בין החברים.
החלק הראשון של הטענה נכון בתנאים מסוימים. החלק השני שגוי, ומסוכן.
למה ההסתמכות על היעדר הסכם שיתוף אינה עומדת
ההגדרה בסעיף 1 לחוק מיסוי מקרקעין אינה מזכירה הסכם שיתוף. היא דורשת שני דברים: גורם מארגן שפועל בתמורה, ומחויבות של הרוכשים למסגרת חוזית. החוק עצמו מגדיר מסגרת חוזית כמערכת חוזים הקשורים זה בזה. בפרויקט טיפוסי במכרז רמ״י קיימים, לכל הפחות, הסכם נאמנות, הסכם הצטרפות או הסכם ארגון מול מי שריכז את הקבוצה, והתחייבות להתקשר עם קבלן מבצע שנקבע מראש. שלושת אלה הם מערכת חוזים הקשורים זה בזה. היעדר מסמך שכותרתו הסכם שיתוף אינו מוציא את הקבוצה מההגדרה.
את החלק הקשה יותר של הטענה, זה שנוגע לגורם המארגן, אפשר לבחון באמת. אם אין אף גורם שקיבל תמורה בעבור ארגון הקבוצה, ההגדרה אינה מתקיימת, ובזה עוסקת הפסיקה שהבאתי קודם. אבל אז צריך לשאול מי גבה את דמי ההשתתפות, מי בחר את הקבלן, מי הכין את מערכת ההסכמים, ומי קיבל תמורה בעבור זה. ברוב הפרויקטים שאני נתקל בהם, יש תשובה לשאלה הזו, ויש לה שם.
עמותה: מתי זה עובד ומתי לא
הקביעה בעניין עמותת מדורגי הנחל מיום 26.12.2017 היא נקודת המוצא. עמותה שחבריה הם אך ורק חברי הקבוצה שנוסדה לצורך בנייה משותפת אינה גורם חיצוני, ולכן אינה יכולה להיחשב גורם מארגן. במקרה כזה, בהיעדר גורם מארגן אחר בתמורה, אין קבוצת רכישה, והמיסוי נשאר על הקרקע.
שלושת התנאים שהופכים את זה לעמידה אמיתית, ולא לכותרת:
- העמותה נוסדה על ידי החברים ולמענם, ולא על ידי גורם חיצוני שגייס אליה חברים.
- אין גורם שמקבל תמורה בעבור פעולות הארגון. יועצים שמקבלים שכר בעבור שירות מקצועי מוגדר אינם בהכרח גורם מארגן. מי שמקבל תמורה בעבור עצם הרכבת הקבוצה, כן.
- ההחלטות מתקבלות בידי החברים, והקבלן והיועצים נבחרו על ידם ולא נקבעו מראש בהסכם שהוצג להם כמקשה אחת.
מבנה שנראה כמו עמותה אך מתנהל כמו פרויקט יזמי, שבו מישהו גייס את החברים, קבע את הקבלן, הכין את החוזים וגבה על כך תמורה, ייבחן לפי מהותו. זה בדיוק הפער שעליו עמד גם הממונה על חוק המכר בנייר העמדה שלו.
ההעברה מהעמותה לחברים
נקודה שמפספסים לעיתים קרובות: הפטור בסעיף 69 בנוי על נאמנות, לא על תאגיד. עמותה שרכשה בשמה ומעבירה לחבריה אינה נהנית אוטומטית מהפטור. כדי שההעברה לא תהיה אירוע מס, צריך שהעמותה תפעל כנאמן, שהודעת הנאמנות תוגש כדין, ושהנהנים יהיו ספציפיים, סופיים ומיודעים במועד הרכישה. עמותה שרכשה ואחר כך גייסה חברים, אינה עומדת בזה. במקרה כזה ההעברה לחבר היא מכירה, ושוב מגיעים לאותו כפל מס, לפי שווי במועד ההעברה.
יש גם היבט קנייני ומינהלי: תנאי המכרז והסכם החכירה מול רמ״י כוללים בדרך כלל מגבלות על העברת זכויות, ודורשים את הסכמת רמ״י ותשלום דמי הסכמה או דמי היוון לפי המקרה. העברה שנעשתה בלי לבדוק את זה יכולה להיתקע ברישום גם כשמבחינת המס הכול תקין.
המבנים שרצים בשוק, ואיפה עובר הגבול
לא כל מבנה שנועד להוזיל מס הוא בעייתי. תכנון מס לגיטימי הוא זכותו של כל אדם, ובחלק מהמקרים המבנה פשוט משקף את העובדות. הבעיה מתחילה כשהמבנה נבנה כדי להסתיר את העובדות, או כשהוא מסתמך על תנאי שאינו קיים בחוק. אלה המבנים שחוזרים, ומה באמת קובע בכל אחד מהם.
קבוצת רוכשים בלי גורם מארגן
קבוצה של מכרים שרוכשת קרקע ובונה עליה, בלי שאיש גובה תמורה בעבור ארגונה, אינה קבוצת רכישה לפי ההגדרה. זה מבנה לגיטימי לחלוטין, והפסיקה הכירה בו יותר מפעם אחת. מה שקובע הוא לא הכותרת אלא התיעוד: מי יזם, מי גייס, מי הכין את ההסכמים, ומי קיבל תמורה. קבוצה כזו צריכה שיהיה לה תיק מסודר שמראה שההחלטות התקבלו בידי החברים.
עסקת אופציה ייחודית
בעל זכות באופציה ייחודית במקרקעין רשאי לסחר אותה בתנאים שנקבעו בחוק, בלי שהאופציה עצמה תיחשב רכישה. ועדת ערר הכירה במבנה כזה בפסק דין מיום 15.1.2019 בעניין מיראז׳. הנקודה שראוי לשים אליה לב: התנאים לאופציה ייחודית נוקשים, ובהם תקופה מוגבלת, איסור על קבלת חזקה, ועל הפעלת השפעה מהותית על הנכס. מבנה שקורא לעצמו אופציה אך מתנהג כרכישה, יסווג כרכישה.
עסקת קומבינציה
בעל קרקע שמתקשר עם קבלן ומקבל דירות בתמורה לחלק מהקרקע נמצא במשטר מס אחר לגמרי. בית המשפט העליון קבע בע״א 6672/19, ביום 28.12.2020, שאין להוסיף רווח יזמי לחישוב התמורה בעסקאות כאלה. חלק מהפרויקטים שמוצגים כקבוצות רכישה הם בפועל עסקאות קומבינציה של בעל הקרקע מול קבלן, שבהן הרוכשים נכנסים בשלב מאוחר יותר. בדיקת השאלה הזו מראש משנה את כל תחשיב המס.
פיצול הקרקע משירותי הבנייה
זהו המבנה הוותיק ביותר, והוא גם זה שההגדרה בתיקון 69 נועדה לתפוס. חבר משלם מחיר אחד על הקרקע ומחיר שני על הבנייה, ומדווח על הראשון בלבד. כאמור, כאשר מתקיימים תנאי ההגדרה, בסיס המס הוא הנכס הבנוי, ולא סכום הדיווח.
הכלים שעומדים לרשות המנהל
זו הנקודה שבה כדאי להיות מפורשים, מפני שרבים בונים על כך שהמבנה יעבור. אלה הכלים:
- סעיף 84 לחוק מיסוי מקרקעין. המנהל רשאי להתעלם מעסקה שאחת ממטרותיה העיקריות היא הימנעות ממס או הפחתת מס בלתי נאותות, גם אם הפעולות אינן נוגדות את החוק. זהו כלל הסיווג מחדש, והוא אינו דורש שהמבנה יהיה בלתי חוקי.
- סעיף 82. שומה לפי מיטב השפיטה, כאשר הדיווח אינו משקף את העסקה.
- סעיף 94. הפרשי הצמדה וריבית מהיום השישים ואחד ממועד העסקה. בפרויקט שנמשך שנים, רכיב הריבית לבדו יכול להיות משמעותי.
- סעיף 95. קנס גרעון, כאשר הפער בין המס שדווח לבין המס שנקבע חורג משיעור שנקבע והדיווח נעשה ברשלנות או בכוונה להתחמק.
הסיכון כאן אינו תיאורטי. הוא מצטבר: מס רכישה על בסיס אחר, ריבית והצמדה לשנים אחורה, וקנס. במקרים שבהם השווי במועד הסיווג מחדש כבר משקף נכס בנוי, הפער יכול להיות גדול מהחיסכון שהמבנה נועד להשיג מלכתחילה.
איך אני מבחין בין תכנון לגיטימי לבין חשיפה
המבחן המעשי שאני מפעיל פשוט יחסית. תכנון לגיטימי הוא כזה שבו המבנה המשפטי משקף את מה שקרה בפועל, וכל העובדות דווחו. חשיפה נוצרת כשהמבנה נבנה כדי שהעובדות ייראו אחרת ממה שהן.
בהקשר של קבוצות רכישה ונאמנויות, אלה שלוש השאלות שבודקות את זה מהר:
- האם הייתם מוכנים לצרף את כל מערכת ההסכמים לדיווח. אם התשובה היא לא, זה סימן.
- האם זהות הנהנים הייתה סגורה במועד הרכישה, ואפשר להוכיח זאת במסמך שנחתם באותו מועד.
- האם מישהו קיבל תמורה בעבור הרכבת הקבוצה. אם כן, ההגדרה מתקיימת, ואין צורך להמשיך לבדוק.
ובכל מקרה, כשקיימת אי ודאות אמיתית, יש מסלול שמיועד בדיוק לכך: פנייה מקדמית למחלקת החלטות מיסוי ברשות המסים. החלטה מקדמית עולה זמן וכסף, והיא גם הדרך היחידה לקבל ודאות אמיתית לפני שמשלמים.
הצטרפות לקבוצה שכבר רכשה את הקרקע
זה אחד המצבים השכיחים ביותר, והוא גם אחד המסוכנים ביותר מבחינת מס. פרויקט משווק, חלק מהיחידות נמכרות, הקרקע נרכשת, ואחר כך מצטרפים חברים נוספים. מבחינה שיווקית זה נראה כמו הצטרפות לקבוצה קיימת. מבחינה משפטית זה כמעט תמיד משהו אחר.
למה זה בעייתי
אם הקרקע נרכשה בידי נאמן עבור נהנים מזוהים, ואדם חדש נכנס במקום אחד מהם או בנוסף להם, מדובר בהחלפת נהנה. ועדת ערר קבעה כבר בפסק דין מיום 13.5.2009 שהחלפת נהנה היא מכירה מהנהנה המקורי אל הנהנה החדש, החייבת במס. אם הנהנים כלל לא היו מזוהים בשלב הרכישה, הנאמנות אינה עומדת במבחן שנקבע בע״א 7610/19 בעניין גליס, ואז אין נאמנות כלל, וההעברה לכל אחד מהחברים היא מכירה.
רשות המסים נקטה עמדה מפורשת נגד המבנה הזה בהחלטת מיסוי 3399/22, שבה נקבע שנאמנות מסגרת, שנועדה מלכתחילה לאפשר החלפת נהנים לפי קצב השיווק, אינה נכנסת לגדרו של סעיף 69 לחוק.
מה לבדוק לפני שמצטרפים בשלב מאוחר
- מתי נרכשה הקרקע, ומי היה הרוכש הרשום.
- האם הוגשה הודעת נאמנות, מתי, ואילו שמות מופיעים בה. אם שמך אינו שם שהופיע בהודעה המקורית, צריך להבין בדיוק איך אתה נכנס.
- האם מדובר בהצטרפות או בהחלפה. חבר שפרש ואתה נכנס במקומו, וחבר חדש שנוסף ליחידה שטרם הוקצתה, אינם אותו מקרה.
- איזו שומה הוצאה לעסקת הקרקע, ומה השווי שנקבע בה.
- מה השווי שלפיו תמוסה ההעברה אליך. אם הפרויקט התקדם, זה לא יהיה שווי הקרקע.
- האם המארגן מוכן להתחייב בכתב לגבי תוצאת המס, ומה קורה אם השומה שונה.
מה שאני ממליץ בפועל
בהצטרפות מאוחרת, ובמיוחד כשהקרקע נרכשה שנה או יותר קודם לכן, הבדיקה צריכה להתחיל מהדיווחים ולא מההסכם. מסמך אחד, הודעת הנאמנות ושומת המס שהוצאה בעקבותיה, אומר יותר על החשיפה שלך מאשר חמישים עמודי חוזה. אם אין למארגן מה להראות בנקודה הזו, זו תשובה בפני עצמה.
ואם עולה שהמבנה בעייתי, קיימת עדיין אפשרות להסדיר. פנייה יזומה למנהל מיסוי מקרקעין, לפני שהשומה סגורה, היא תמיד עמדה טובה יותר מאשר גילוי הפער בשלב הביקורת. זה נכון במיוחד לאור סעיף 94 לחוק, שמצמיד ריבית מהיום השישים ואחד ממועד העסקה. הזמן כאן עובד נגד מי שממתין.
דוגמה מספרית: איך נראה הפער בין המסלולים
המספרים כאן הם מספרים עגולים להמחשה, ולא נתוני שוק. מה שחשוב בהם הוא היחס, לא הסכום.
נניח פרויקט של עשרים יחידות. חלקו של חבר בקרקע עולה 2,000,000 שקלים, ועלויות הבנייה, התכנון, המימון והיועצים המיוחסות ליחידה שלו הן 1,600,000 שקלים. שווי הדירה כגמורה, לפי דוח אפס ובלי רווח יזמי, הוא 3,600,000 שקלים.
מסלול הקרקע
מס רכישה בשיעור שישה אחוזים על 2,000,000 שקלים הוא 120,000 שקלים. אם התקבל היתר בנייה לדירת מגורים אחת לפחות בתוך 24 חודשים, מוחזרת שישית, והמס נטו יורד ל100,000 שקלים.
מסלול קבוצת הרכישה
בסיס המס אינו 2,000,000 אלא 3,600,000 שקלים, ומדרגות דירת מגורים מחליפות את השיעור האחיד. הפער בבסיס המס הוא 1,600,000 שקלים, כלומר גידול של שמונים אחוזים בבסיס, עוד לפני שבוחנים איזה שיעור חל.
וכאן נקודה שמפתיעה רבים. מדרגות מס הרכישה לדירת מגורים אינן אחידות. לרוכש דירה יחידה קיימת מדרגה ראשונה פטורה, ולכן ייתכנו מקרים שבהם מס הרכישה בסיווג כקבוצת רכישה יוצא נמוך יותר מששה אחוזים על שווי הקרקע. לבעל דירה נוספת התמונה הפוכה לחלוטין: מדרגות הדירה הנוספת מתחילות בשיעור גבוה מששה אחוזים, והן חלות על בסיס גדול בהרבה. שני החברים באותה קבוצה בדיוק, עם אותה יחידה, יכולים לקבל תוצאות מס שונות לגמרי.
המסקנה המעשית אינה שסיווג כקבוצת רכישה הוא בהכרח רע. המסקנה היא שאי אפשר לתכנן פרויקט סביב הנחת סיווג בלי לעשות את התחשיב לכל חבר בנפרד, לפי מעמדו.
התרחיש של הנאמנות שנכשלה
נניח שהקרקע נרכשה בידי נאמן, ושהודעת הנאמנות לא הוגשה במועד או שזהות הנהנים לא נסגרה. הנאמן שילם מס רכישה על הרכישה שלו. כעבור שלוש שנים, כשהבנייה כבר בעיצומה, מועברת היחידה אל החבר. ההעברה הזו היא מכירה בפני עצמה, והשווי שלה נקבע למועד ההעברה, כלומר על נכס בשלבי בנייה מתקדמים ולא על קרקע. המס הזה מתווסף למה ששולם, ואינו מחליף אותו.
לכן אני מתייחס לטופס 7067 ולמועד של שלושים הימים כאל אחד הסעיפים החשובים ביותר בכל העסקה. זו פעולה של שעה עבודה, שמונעת חשיפה בסדר גודל של מאות אלפי שקלים.
מפת המקורות המינהליים של רשות המסים
בסוגיה הזו רבים מסתמכים על מסמך אחד ומפספסים את השאר. זו המפה המעודכנת, ומה כל מסמך נותן.
| המסמך | תאריך | מה הוא קובע |
|---|---|---|
| הוראת ביצוע מיסוי מקרקעין 2/2013, מיסוי קבוצת רכישה | 21.4.2013 | המסמך המרכזי. מבחני זיהוי הקבוצה, קביעת שווי הנכס הבנוי לפי דוח אפס בלי רווח יזמי, מיסוי הגורם המארגן, רוכשים מקצועיים, ואישור לטאבו |
| הוראת ביצוע מיסוי מקרקעין 4/2013 | 13.10.2013 | העלאת מס הרכישה על זכות אחרת במקרקעין, ובכלל זה קרקע, לשישה אחוזים |
| חוזר מס הכנסה 3/2016, מיסוי נאמנויות | 9.8.2016 | המקור המינהלי המסודר בנושא נאמנויות. סעיף 13 עוסק בזיקה לחוק מיסוי מקרקעין |
| חוזר מיסוי מקרקעין 2/2019 | 8.5.2019 | יישום תיקון 93. שמירת מעמד דירה יחידה בקבוצת רכישה שהתעכבה |
| הוראת ביצוע מיסוי מקרקעין 2/2025 | 16.1.2025 | תקנה 2(1א). החזר שישית ממס הרכישה על קרקע בכפוף להיתר בתוך 24 חודשים |
| הוראת ביצוע מיסוי מקרקעין 1/2026 | 18.1.2026 | מדרגות מס הרכישה המעודכנות |
| הוראת ביצוע מיסוי מקרקעין 2/2026 | 30.3.2026 | הארכות מועדים. תקופה קובעת שנייה, והתייחסות מפורשת לדירה בקבוצת רכישה |
| חוזר מס ערך מוסף 1/07 | 5.6.2007 | תכנוני מס החייבים בדיווח, ובהם פיצול מכירת קרקע משירותי בנייה לקבוצת רוכשים |
מה שאין ברשימה חשוב לא פחות ממה שיש בה. אין הוראת ביצוע ייעודית של מיסוי מקרקעין בנושא נאמנות, ואין עמדה רשמית ייעודית של רשות המסים בנושא רכישה במכרזי רשות מקרקעי ישראל באמצעות נאמן או עמותה. מי שמציג מסמך כזה כבסיס למבנה שהוא מציע, כדאי שיתבקש להראות אותו. בהיעדרו, מה שחל הוא הדין הכללי: ההגדרה בסעיף 1, סעיף 9(ג), סעיפים 69 ו74, ופסיקת בית המשפט העליון בעניין גליס.
קבוצת רכישה מול רכישה מקבלן: טבלת ההבדלים
זו התמונה המלאה. כל שורה כאן היא סיכון או עלות שעוברים מצד אחד לצד השני.
| הנושא | רכישה מקבלן או מיזם | קבוצת רכישה |
|---|---|---|
| מה נרכש | דירה גמורה, מוצר אחד | חלק בקרקע, ובנפרד שירותי בנייה |
| מי הצד שמולו חותמים | מוכר אחד שאחראי לכל | מוכר הקרקע, מארגן, קבלן מבצע, נאמן, יועצים |
| חוק המכר (דירות), התשל״ג 1973 | חל. מפרט מחייב, תקופות בדק ואחריות | ככלל אינו חל בהיעדר מוכר. ההגנה חוזית בלבד |
| ערבות חוק מכר | חובה לפי סעיף 2 לחוק הבטחת ההשקעות | אין חובה סטטוטורית. ערבויות רק אם סוכמו בחוזה |
| פיצוי על איחור במסירה | מנגנון פיצוי סטטוטורי מול המוכר | אין. רק מה שנקבע בהסכם הקבלנות |
| המחיר | מחיר סופי וידוע בחוזה | אומדן. עלות הבנייה, המימון והיועצים יכולה להשתנות |
| מס רכישה | על מחיר הדירה | על שווי הנכס הבנוי, גם אם שולם רק על הקרקע |
| מע״מ | כלול במחיר שהיזם נוקב | רכיב נפרד. הקרקע חייבת במע״מ גם ממוכר פרטי |
| היטל השבחה | ככלל על היזם | על חברי הקבוצה כבעלי הקרקע |
| מימון | משכנתה סטנדרטית מול דירה מקבלן | מימון מורכב יותר, הון עצמי גבוה, תלוי בליווי |
| מי נושא בכשל של הקבלן | היזם. הרוכש מוגן בערבות | הקבוצה. החברים נושאים בעלות ההשלמה |
| קבלת החלטות | אין. היזם מחליט | מנגנון רוב בהסכם השיתוף. חבר יחיד עלול להיות במיעוט |
| יציאה מהעסקה | מכירת דירה, לרוב אפשרית | מכירת זכות לפני סיום בנייה. מורכבת ובעלת מחיר מס |
| פיקוח רגולטורי | הממונה על חוק המכר, חובת דיווח | אין פיקוח ייעודי. אין חובת דיווח בקבוצה אמיתית |
את התמונה המלאה של הצד השני, כלומר מה בדיוק מקבל מי שקונה מקבלן ומה בודקים שם, פירטתי במאמרים על רכישת דירה מקבלן ועל קניית דירה על הנייר.
הסיכונים, לפי סדר החומרה
לא כל הסיכונים שווים. אלה שמופיעים ראשונים הם אלה שראיתי גורמים לנזק הגדול ביותר. עברתי על אותם סיכונים גם בפרק הווידאו הבור של קבוצות הרכישה.
1. סיכון תכנוני. קבוצה שנכנסת לקרקע שאין עליה תוכנית מאושרת, או שיש תוכנית ואין היתר, קונה בעצם אופציה. לוחות הזמנים נקבעים בוועדה המקומית ולא בהסכם, וכל שינוי תכנוני יכול לשנות את מספר היחידות, את גודלן ואת הכדאיות כולה. הבדיקה הזו נעשית לפני החתימה, לא אחריה.
2. קריסת הקבלן המבצע. ברכישה מקבלן זו בעיה של היזם ושל הבנק. בקבוצת רכישה זו בעיה של החברים. הם בעלי הקרקע, הם המזמינים, והם אלה שיצטרכו לממן קבלן חלופי, לעיתים במחיר גבוה יותר ובתוך פרויקט שכבר התחיל. ערבות ביצוע אוטונומית ובנקאית מהקבלן היא ההגנה המרכזית כאן, וגובהה הוא נושא למשא ומתן.
3. חריגה מהתקציב. המחיר בקבוצת רכישה הוא אומדן. עלויות חומרים, כוח אדם, מימון, יועצים ושינויים תכנוניים נופלות על החברים. קבוצה שלא קבעה תקרת עלות, מנגנון הצמדה ברור ונוהל אישור חריגות, תגלה את הפער בקריאות תשלום.
4. החבר שאינו משלם. בקבוצה של עשרות חברים, כמעט תמיד יהיה מי שנקלע לקושי. אם הסכם השיתוף אינו כולל מנגנון אפקטיבי, ובכלל זה ערבויות אישיות, זכות רכישה של החלק על ידי שאר החברים ולוח זמנים קצר, הפרויקט כולו נעצר בגלל חבר אחד.
5. ניגוד עניינים אצל המארגן. מארגן שמחזיק יחידות בעצמו, שקבע מראש את הקבלן ואת היועצים, ושנמצא בוועד ההנהלה, אינו נייטרלי. זה בדיוק מה שנייר העמדה של הממונה מצביע עליו. שכר טרחה שמשולם מראש ובמלואו מחליש עוד יותר את התמריץ שלו להשלים את הפרויקט.
6. מימון. אין כאן משכנתה רגילה על דירה קיימת. חלק מהבנקים יממנו רק את רכיב הקרקע, ובשיעור נמוך יותר, וידרשו הון עצמי גבוה. מי שבנה תחשיב לפי מימון של רכישה מקבלן יגלה פער בשלב הלא נכון.
7. לוחות זמנים. אין מועד מסירה מובטח ואין פיצוי סטטוטורי על איחור. פרויקטים של קבוצות רכישה נמשכים לעיתים שנים מעבר לתכנון, ובינתיים החברים משלמים שכר דירה ומימון במקביל.
8. מיסוי לא מתומחר. מס רכישה על הדירה הגמורה, מע״מ על הקרקע והיטל השבחה הם שלושה רכיבים שמופיעים בתחשיב של עסקאות מקבלן כחלק מהמחיר, ובקבוצת רכישה הם מגיעים בנפרד. חלק מהפערים שבין החיסכון המובטח לחיסכון בפועל מוסברים כאן.
9. ייצוג משפטי. עורך הדין שהמארגן מביא מייצג את הפרויקט, ולעיתים את המארגן. הוא אינו מייצג את החבר הבודד מול הקבוצה, מול המארגן או מול הקבלן. זה לא פגם, זה מבנה. הפגם הוא כשהחבר לא יודע את זה.
10. סיווג מחדש לצורכי מס. זהו הסיכון הפחות מוכר והיקר ביותר. פרויקט שנבנה סביב ההנחה שמס הרכישה יחול על הקרקע בלבד, ושמסווג בדיעבד כקבוצת רכישה, עובר לבסיס מס של נכס בנוי. מתווספים לכך הפרשי הצמדה וריבית מהיום השישים ואחד ממועד העסקה, ולעיתים קנס גרעון. אם גם הנאמנות לא הוכרה, ההעברה אל החבר היא אירוע מס נוסף, לפי שווי במועד ההעברה. שלושת הרכיבים האלה מצטברים, והם יכולים לעלות על החיסכון שהמבנה נועד להשיג. הבדיקה הנכונה נעשית לפני הרכישה, ובמקרים של אי ודאות אמיתית באמצעות פנייה מקדמית לרשות המסים.
מה קורה כשהפרויקט נעצר
הפרק הזה הוא המבחן האמיתי של כל מה שנכתב קודם. ברכישה מקבלן, כשל של המוכר מפעיל מנגנון: ערבות, בנק מלווה, ולעיתים הממונה על חוק המכר. בקבוצת רכישה אין מנגנון כזה, והשאלה מי סופג את הנזק נקבעת לפי ההסכמים ולפי מצב הרישום.
קריסת הקבלן המבצע
הקרקע נשארת בבעלות החברים, וזו נקודת הפתיחה החיובית היחידה. מה שנדרש הוא להשלים את הבנייה עם קבלן אחר, בדרך כלל במחיר גבוה יותר, ותוך התמודדות עם שעבודים, עיקולים וטענות של ספקים וקבלני משנה. שלושה דברים קובעים כמה זה יעלה: גובה ערבות הביצוע ואיכותה, קיומה של פוליסת ביטוח עבודות קבלניות בתוקף, והאם ההסכם מאפשר החלפת קבלן בהחלטת רוב ולא בהסכמה פה אחד.
קריסת הגורם המארגן
אם המארגן הוא רק מארגן, קריסתו מכבידה אך אינה קטלנית. הקבוצה יכולה להמשיך בלעדיו. הבעיה מתעוררת כששכר הטרחה שלו שולם מראש ובמלואו, כשהוא מחזיק בעצמו יחידות בפרויקט, או כשהזכויות בקרקע טרם נרשמו והוא זה שמחזיק בהן. במצב כזה נושיו של המארגן עלולים להגיע לקרקע לפני החברים. זו הסיבה שרישום הערת אזהרה לטובת כל חבר, בשלב מוקדם ובמועד קצוב, אינו פורמליות אלא ההגנה המרכזית.
חבר שאינו משלם
בקבוצה של עשרות משפחות זה קורה כמעט תמיד. אם ההסכם אינו כולל מנגנון אפקטיבי, ובכלל זה ערבות אישית, זכות של יתר החברים לרכוש את חלקו ולוח זמנים קצר להפעלת המנגנון, הפרויקט כולו עלול להיעצר בגלל חבר אחד. מנגנון שמחייב פנייה לבית המשפט בכל מקרה אינו מנגנון.
פירוק השיתוף כמוצא אחרון
כשהמנגנונים ההסכמיים לא עובדים, מה שנשאר הוא הכלי הקנייני. חבר בקבוצה הוא שותף במקרקעין, ולשותף קיימת זכות לתבוע את פירוק השיתוף. הסכם שיתוף יכול להגביל את הזכות הזו לתקופה, ורוב ההסכמים בקבוצות רכישה אכן עושים זאת. פירוק שיתוף בקרקע שעליה מבנה לא גמור הוא הליך יקר ואיטי, ובדרך כלל התוצאה הכלכלית שלו גרועה לכל הצדדים. הרחבתי על ההליך ועל החלופות לו במאמר על פירוק שיתוף במקרקעין.
המסקנה חוזרת לאותה נקודה: בקבוצת רכישה, מה שיקרה ביום הרע נקבע בסעיפים שנחתמו ביום הטוב.
איפה נעצרה החקיקה
זו שאלה שחוזרת כמעט אצל כל לקוח שנתקל בקבוצת רכישה: איך ייתכן שתחום בהיקף כזה אינו מוסדר. התשובה היא שניסו, יותר מפעם אחת, ולא השלימו.
2016. אחרי קריסת פרויקטים שנמכרו כקבוצות רכישה, הוגשה בכנסת הצעת חוק פרטית שביקשה להסדיר ניהול כספים בנאמנות, דוח שמאי מקדים ופריסת שכר המארגן לפי התקדמות הפרויקט.
דצמבר 2017. צוות בין משרדי בראשות המשנה ליועץ המשפטי לממשלה דאז, עו״ד ארז קמיניץ, פרסם המלצות להסדרה. בין ההמלצות: חובות גילוי מורחבות כבר משלב השיווק, איסור הטעיה, חובות אמון, ניהול הכספים בנאמנות נפרדת, זכות יציאה לפני רכישת הקרקע, אומדן שמאי מחייב, תקרה לדמי ההשתתפות, ורישום זכויות או הערת אזהרה בפרק זמן קצוב.
יוני 2018. משרד המשפטים פרסם תזכיר חוק קבוצות רכישה, התשע״ח 2018. התזכיר כלל איסור שיווק ללא תוכנית מפורטת, חשבון נאמנות נפרד בניהול נאמן בלתי תלוי, חובת דיווח תקופתי לחברים, זכות יציאה אם לא נרכשה קרקע או לא התקבל היתר בתוך פרקי זמן שנקבעו, ושכר קבוע למארגן. התחולה נקבעה לקבוצות מעל עשרה משתתפים.
דצמבר 2018. ועדת השרים לענייני חקיקה אישרה את הנוסח, בתוספת מנגנון להחלפת יזם ונאמן ברוב מבין חברי הקבוצה. משם זה לא הבשיל לחוק.
אוקטובר 2021. ועדת השרים אישרה שוב קידום של טיוטת חוק קבוצות רכישה. גם הפעם ההליך לא הושלם.
המצב כיום. אין חקיקה ייעודית. גורמי משרד הבינוי והשיכון ומשרד המשפטים מסרו בפרסום מדצמבר 2025 שהנוסח מ2018 הוגש לכנסת פעמיים ולא הושלם, ושהפיקוח בפועל מבוסס על תלונות. ההסבר החוזר הוא פיזורי כנסת ומערכות בחירות. התוצאה המעשית מבחינת הרוכש היא אחת: ההגנה שלו תלויה בחוזה שהוא חותם עליו, ולא בחוק שמגן עליו ממילא.
זה גם מסביר למה נייר העמדה של הממונה מ2019 חשוב כל כך. בהיעדר חקיקה, הוא המסמך הרשמי היחיד שמתווה גבול בין קבוצה אמיתית לבין יזמות במסווה.
מה כותבים בהסכם: הסעיפים שקובעים מי סופג מה
בהיעדר חקיקה ייעודית, ההסכם הוא ההגנה. אלה הסעיפים שאני מתעקש עליהם, ושהיעדרם הוא בדרך כלל מה שמסביר סכסוך מאוחר יותר.
- הקצאת נטל המס בין החברים. מי נושא במע״מ על הקרקע, מי מדווח, ומה קורה אם השומה שונה מהצפוי. חוזה ששותק בנקודה הזו מייצר מחלוקת בדיוק בסכום הגדול ביותר בעסקה.
- התחייבות המארגן למסור את כל מערכת ההסכמים לפני החתימה, כולל ההסכמים שאינם מול החבר עצמו.
- הודעת הנאמנות. התחייבות מפורשת להגיש את ההודעה בתוך שלושים יום, לציין את שמות הנהנים, ולמסור לחבר העתק חתום. זהו סעיף קצר שמונע את הבעיה החמורה ביותר בתחום.
- איסור החלפת נהנה. וסעיף שמסדיר מה קורה אם חבר פורש, כך שהפרישה לא תפגע במעמד הנאמנות של האחרים.
- תקרת עלות ומנגנון הצמדה, עם נוהל אישור חריגות ורוב נדרש.
- ערבות ביצוע אוטונומית מהקבלן, עם מוטב ברור וגובה שנקבע כשיעור מהיקף העבודה, לא כסכום סמלי.
- אבני דרך לשחרור כספים מהנאמנות, המבוססות על אישור מפקח בנייה ולא על הצהרת הקבלן.
- רישום הערת אזהרה לטובת כל חבר על חלקו בקרקע, במועד קצוב ומוגדר, ולא בסוף הפרויקט.
- מנגנון החלפת קבלן, שמאפשר פעולה מהירה בלי צורך בהסכמה פה אחד.
- מנגנון יציאה, שקובע מה מותר למכור, למי, באיזה מחיר, ומה נדרש כאישור.
- שכר המארגן בפריסה לפי אבני דרך, ולא בתשלום אחד מראש.
- הסדרת ההעברה מול רשות מקרקעי ישראל בפרויקט על קרקע מינהל, כולל אחריות לדמי הסכמה ולהיוון.
עשרים וארבע בדיקות לפני שמצטרפים
- הקרקע. נסח טאבו או אישור זכויות, בעלות, שעבודים, עיקולים, הערות אזהרה וזכויות צד שלישי.
- המצב התכנוני. איזו תוכנית חלה, האם היא מאושרת, כמה יחידות היא מתירה, ומה הפער בין מה שמשווקים לבין מה שמותר.
- ההיתר. האם הוגשה בקשה, מה סטטוס הטיפול בוועדה, ומה תנאי הסף שטרם התקיימו.
- מי המארגן. ותק, פרויקטים קודמים שהושלמו, הליכים משפטיים, וזהות בעלי השליטה.
- עשרת המדדים של הממונה. לעבור עליהם אחד אחד מול הפרויקט הקונקרטי, ולסמן.
- שכר המארגן. כמה, ממה הוא נגזר, ומתי הוא משולם. שכר שמשולם כולו מראש הוא סימן אזהרה.
- הסכם השיתוף. הקצאת הדירות, מנגנון ההחלטות, הטיפול בחבר שאינו משלם, ומנגנון פירוק השיתוף בסוף.
- הסכם הקבלנות. מחיר, מנגנון הצמדה, תקרת עלות, לוח זמנים, פיצוי מוסכם על איחור, מפרט מפורט, ואחריות לליקויים.
- הערבויות. אילו ערבויות מעמיד הקבלן, מי המוטב, האם הן אוטונומיות, ומה גובהן ביחס להיקף העבודה.
- הנאמנות. זהות הנאמן ועצמאותו, מסלול הכספים, אבני הדרך לשחרור, ומה קורה אם הפרויקט נעצר.
- המימון. אישור עקרוני מהבנק לחבר הבודד, לא רק לפרויקט, וגובה ההון העצמי הנדרש בפועל.
- תחשיב עלות מלא. קרקע, מע״מ, מס רכישה על הנכס הבנוי, היטל השבחה, בנייה, מימון, יועצים, שכר מארגן, רישום, ורזרבה להוצאות בלתי צפויות.
- רישום הזכות. מתי נרשמת הערת אזהרה לטובת החבר, ומתי נרשמות הזכויות בפועל. הסבר על המכשיר יש במאמר על הערת אזהרה.
- ביטוח. פוליסת עבודות קבלניות, צד שלישי, וכיסוי לתקופת הבדק.
- הודעת הנאמנות. האם הוגשה, מתי, באיזה טופס, ואילו שמות מופיעים בה. לבקש העתק חתום ולא להסתפק באישור בעל פה.
- זהות הנהנים במועד הרכישה. האם קיים מסמך מאותו מועד שמראה שהקבוצה הייתה סגורה, או שהחברים הצטרפו אחריו.
- מקור הכספים. האם התשלום לרכישת הקרקע יצא מחשבונות החברים, או שמומן על ידי הנאמן או המארגן והוחזר בהמשך.
- מבנה ההחזקה. נאמן, עמותה או חברה, ומה בדיוק המנגנון שיעביר את הזכות לחבר בסוף.
- תנאי המכרז והסכם החכירה בפרויקט על קרקע של רשות מקרקעי ישראל, ובכלל זה מגבלות העברה, דמי הסכמה ודמי היוון.
- מי קיבל תמורה בעבור ארגון הקבוצה, ובאיזה מסמך זה מתועד. זו השאלה שקובעת את הסיווג.
- מועד ההיתר מול תקרת 24 החודשים, אם התחשיב מסתמך על החזר השישית לפי תקנה 2(1א).
- חוות דעת מס בכתב לפני החתימה, ובמקרים של אי ודאות אמיתית בדיקת האפשרות לפנות בבקשה להחלטת מיסוי מקדמית.
- תחשיב תרחיש גרוע. כמה תעלה העסקה אם מס הרכישה יחול על שווי הנכס הבנוי, בתוספת ריבית והצמדה. אם התשובה הופכת את העסקה ללא כדאית, זה נתון שצריך לדעת לפני ולא אחרי.
- ייצוג נפרד. עורך דין שבודק את החבילה עבור החבר עצמו, ולא עורך הדין של הפרויקט.
מה בדיוק עושה עורך דין בקבוצת רכישה
הבלבול הנפוץ ביותר בתחום הזה הוא בשאלה מי מייצג את מי. בקבוצת רכישה יש בדרך כלל עורך דין שמלווה את הפרויקט, והוא נבחר על ידי המארגן או על ידי הקבוצה. תפקידו הוא לרכז את העסקה, לטפל ברכישת הקרקע, לנסח את מערכת ההסכמים, לרשום את הזכויות ולנהל את הדיווחים לרשויות. הוא אינו מייצג את החבר הבודד בסכסוך מול הקבוצה, מול המארגן או מול הקבלן.
הבדיקה של החבר הבודד היא עבודה אחרת. היא כוללת קריאה של כל מערכת ההסכמים מנקודת מבטו, תחשיב עלות מלא כולל המיסוי, בדיקת המצב התכנוני והקנייני של הקרקע, ובחינה של איכות הערבויות ומנגנון הנאמנות. בפרויקטים שבהם אני בודק חבילה כזו, החלק שלוקח הכי הרבה זמן הוא דווקא הסכם השיתוף, מפני ששם נקבע מה קורה כשמשהו משתבש.
כשמדובר בקרקע, ובמיוחד בקרקע שטרם הוסדר מצבה התכנוני, יש שכבת בדיקות נוספת. ריכזתי אותה במאמר על קנייה ומכירה של קרקע. אם הפרויקט מגיע בשלב שבו כבר נרשם בית משותף או שצפוי להירשם, כדאי להכיר גם את מבנה הרישום, ההצמדות והתקנון, שעליהם כתבתי במאמר על רישום בית משותף.
נקודה אחרונה שקשורה ישירות לתמחור: שטח הדירה בפרויקט של קבוצת רכישה נקבע במפרט של הקבלן ובתשריט, ולא במפרט מכר סטטוטורי. ההבדלים בין שיטות המדידה מוסברים במאמר על שטח דירה, והם רלוונטיים במיוחד כשמשווים מחיר למטר מול דירה מקבלן.
שאלות ותשובות
האם יש ערבות חוק מכר בקבוצת רכישה?
ככלל לא. חובת הבטוחה בסעיף 2 לחוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה 1974, חלה על מוכר. בקבוצה שבה החברים הם בעלי הקרקע והקבלן מספק שירותי בנייה בלבד אין מוכר, ולכן אין חובה סטטוטורית לערבות. ההגנה המקבילה חייבת להיווצר בחוזה, באמצעות ערבויות מהקבלן ונאמנות על הכספים. אם מבנה הפרויקט הוא למעשה יזמי, עמדת הממונה על חוק המכר היא שהמארגן ייחשב מוכר וחובות החוק יחולו עליו.
על מה משלמים מס רכישה בקבוצת רכישה?
על שווי הנכס הבנוי ולא על שווי הקרקע. ההגדרה שנוספה לחוק מיסוי מקרקעין בתיקון 69, בתוקף מיום 1.1.2011, רואה בחבר הקבוצה כמי שרכש דירת מגורים, והוראת ביצוע מיסוי מקרקעין 2/2013 קובעת ששווי המכירה יהיה שווי המכירה של הנכס הבנוי. הזכות גם נספרת כדירה במניין הדירות של הרוכש.
האם יש מע״מ על רכישת הקרקע בקבוצת רכישה?
כן, גם כאשר המוכר הוא אדם פרטי. חוק מס ערך מוסף כולל בהגדרת עסקת אקראי את מכירת הזכות במקרקעין לקבוצת רכישה בידי מי שאין עיסוקו במכירת מקרקעין. זה ההבדל מרכישת קרקע פרטית רגילה, שבה אין מע״מ. את זהות הצד שנושא בתשלום ובדיווח יש לקבוע במפורש בהסכם.
מי משלם היטל השבחה בקבוצת רכישה?
חברי הקבוצה. סעיף 2(א) לתוספת השלישית לחוק התכנון והבנייה מטיל את ההיטל על בעל המקרקעין, והם הבעלים. ברכישה מקבלן ההיטל הוא ככלל עניינו של היזם. השאלה אם הפטור של 140 מטר לפי סעיף 19(ג)(1) חל על חבר בקבוצה גדולה שנויה במחלוקת ונבחנת לגופה.
האם קיים חוק שמסדיר קבוצות רכישה?
לא. הוגשו הצעות חוק ותזכיר חוק, האחרון שבהם תזכיר חוק קבוצות רכישה, התשע״ח 2018, שאושר בוועדת השרים לענייני חקיקה בדצמבר 2018 ושקידומו אושר מחדש באוקטובר 2021, אך אף אחד מהם לא הושלם לכדי חקיקה. הפיקוח כיום מבוסס על תלונות, ועל עמדת הממונה על חוק המכר.
מה קורה אם הקבלן המבצע קורס באמצע?
בקבוצת רכישה הסיכון הזה נופל על החברים, מפני שהם בעלי הקרקע והם המזמינים. הם יצטרכו להתקשר עם קבלן חלופי ולממן את ההפרש. ההגנה המעשית היא ערבות ביצוע אוטונומית בהיקף משמעותי, פוליסת ביטוח עבודות קבלניות, ומנגנון בהסכם שמאפשר החלפת קבלן במהירות. ברכישה מקבלן, לעומת זאת, זו בעיה של המוכר ושל הבנק המלווה.
האם רכישה באמצעות נאמן חוסכת מס רכישה בקבוצת רכישה?
לא. נאמנות מסדירה את שאלת זהות הרוכש, ואינה משנה את סיווג העסקה. אם מתקיימים תנאי ההגדרה בסעיף 1 לחוק מיסוי מקרקעין, כלומר גורם מארגן שפועל בתמורה ומחויבות למסגרת חוזית, מדובר בקבוצת רכישה גם כשהרכישה בוצעה בידי נאמן, ומס הרכישה יחול על שווי הנכס הבנוי. מה שנאמנות כן מאפשרת הוא למנוע אירוע מס נוסף בהעברה מהנאמן לנהנה, בכפוף לתנאים.
מה התנאים כדי שנאמנות תוכר לעניין מס רכישה?
הודעה למנהל מיסוי מקרקעין בתוך שלושים יום ממועד הרכישה, בטופס 7067, שכוללת את שם הנהנה. סעיף 69(ג) לחוק קובע שבלי הודעה אין הכרה בנאמנות, ושהפטור חל רק לגבי נהנה ששמו נמסר. בנוסף נדרש שהנהנה יהיה ספציפי, סופי ומיודע כבר במועד הרכישה, כפי שנקבע בע״א 7610/19 בעניין גליס ביום 3.1.2022. תקנה 27 לתקנות מס רכישה משלימה את הפטור בהעברה מהנאמן לנהנה.
מה קורה אם לא הוגשה הודעת נאמנות?
הנאמן אינו מוכר כנאמן, וההעברה ממנו אל החבר מסווגת כמכירה נפרדת החייבת במס רכישה בפני עצמה. השווי נקבע למועד ההעברה בפועל ולא למועד הרכישה המקורי, ולכן אם הבנייה התקדמה בינתיים, המס מחושב על נכס מתקדם או גמור. זו התוצאה שיוצרת את כפל מס הרכישה.
אפשר לגשת למכרז של רשות מקרקעי ישראל כקבוצה?
לא בהגשה משותפת. תנאי המכרזים קובעים שהצעת כל מציע תוגש על ידי ישות משפטית אחת בלבד. לכן נעשית ההגשה באמצעות נאמן שמחזיק עבור נהנים מזוהים, או באמצעות עמותה או חברה. כל אחד מהמבנים האלה מחייב בדיקה נפרדת של דיני הנאמנות, של הסיווג לעניין קבוצת רכישה ושל מגבלות ההעברה בהסכם החכירה מול רמ״י.
אם אין הסכם שיתוף, זו עדיין קבוצת רכישה?
ייתכן מאוד שכן. ההגדרה בסעיף 1 לחוק מיסוי מקרקעין אינה מזכירה הסכם שיתוף. היא דורשת גורם מארגן שפועל בתמורה, ומחויבות של הרוכשים למסגרת חוזית, שהחוק מגדיר כמערכת חוזים הקשורים זה בזה. הסכם נאמנות, הסכם הצטרפות והתחייבות להתקשר עם קבלן שנקבע מראש מהווים יחד מסגרת חוזית. הסתמכות על היעדר מסמך שכותרתו הסכם שיתוף אינה הגנה.
האם עמותה של חברי הקבוצה נחשבת גורם מארגן?
ועדת ערר קבעה בעניין עמותת מדורגי הנחל, ביום 26.12.2017, שעמותה שחבריה הם אך ורק חברי הקבוצה שנוסדה לצורך בנייה משותפת אינה גורם חיצוני ואינה יכולה להיחשב גורם מארגן. הקביעה הזו תלויה בעובדות. עמותה שגורם חיצוני הקים, גייס אליה חברים, קבע עבורם את הקבלן וגבה על כך תמורה, תיבחן לפי מהותה.
כמה מס רכישה משלמים על קרקע, ומה זה החזר השישית?
רכישת קרקע חייבת במס רכישה בשיעור שישה אחוזים. תקנה 2(1א) לתקנות מס רכישה מזכה בהחזר של שישית מהמס, כלומר הורדה אפקטיבית לחמישה אחוזים, אם התקבל היתר בנייה לדירת מגורים אחת לפחות בתוך 24 חודשים ממועד הרכישה. רשות המסים פרסמה את עמדתה בהוראת ביצוע 2/2025 מיום 16.1.2025. המועד הוא תנאי מהותי ואינו ניתן להארכה, וכך נקבע בוועדת ערר בעניין סילס ביום 29.3.2026. ההחזר אינו חל על פעולה באיגוד מקרקעין.
מה הסיכון אם רשות המסים תסווג את העסקה מחדש?
בסיס המס עובר משווי הקרקע לשווי הנכס הבנוי, ומדרגות דירת מגורים מחליפות את השיעור האחיד. לכך מתווספים הפרשי הצמדה וריבית מהיום השישים ואחד ממועד העסקה לפי סעיף 94 לחוק, ובמקרים המתאימים קנס גרעון לפי סעיף 95. אם גם הנאמנות לא הוכרה, מתווסף אירוע מס נוסף בהעברה לחבר. סעיף 84 לחוק מסמיך את המנהל להתעלם מעסקה שאחת ממטרותיה העיקריות היא הפחתת מס בלתי נאותה, גם כאשר הפעולות עצמן אינן נוגדות את החוק.
אפשר לצאת מקבוצת רכישה באמצע?
תלוי בהסכם השיתוף ובהסכם עם המארגן. מבחינה מעשית מדובר במכירת זכות במקרקעין לפני סיום הבנייה, עם השלכות מס שאינן זהות למכירת דירה גמורה, ולעיתים גם בצורך באישור של הקבוצה או של הבנק המלווה. כדאי לבדוק את מנגנון היציאה לפני החתימה ולא בזמן שצריך אותו.
קבוצת רכישה אינה רכישת דירה מקבלן ואינה עסקת יד שנייה. הרוכש נכנס כבעלים בקרקע ונושא בסיכוני התכנון, המימון והביצוע, ולכן גם הבדיקות, גם הערבויות וגם מסמכי ההתאגדות שונים לחלוטין. על אופן הליווי בעסקאות מהסוג הזה ראו ליווי משפטי בקבוצות רכישה.
מקורות
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג 1963, הגדרות קבוצת רכישה וגורם מארגן בסעיף 1, וסעיף 9(ג) ו9(ג1ג).
- רשות המסים, הוראת ביצוע מיסוי מקרקעין 2/2013, מיסוי קבוצת רכישה.
- חוק מס ערך מוסף, התשל״ו 1975, הגדרת עסקת אקראי בסעיף 1.
- ע״מ 39498-06-20, בית המשפט המחוזי בתל אביב יפו, 13.7.2022, בעניין חבות מע״מ במכירת קרקע לקבוצת רכישה ובעניין המונח גורם מארגן.
- חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל״ה 1974, סעיפים 1, 2 ו3ב.
- חוק התוכנית הכלכלית (תיקוני חקיקה ליישום המדיניות הכלכלית לשנת התקציב 2026), התשפ״ו 2026, ספר החוקים 3510 מיום 31.3.2026, תיקון מספר 11 לחוק הבטחת ההשקעות.
- חוק המכר (דירות), התשל״ג 1973, הגדרת מוכר בסעיף 1 וחובת המפרט בסעיף 2.
- משרד הבינוי והשיכון, הממונה על חוק המכר, נייר עמדה בעניין קבוצות רכישה, כ״ה באב התשע״ט, 26.8.2019.
- חוק התכנון והבנייה, התשכ״ה 1965, התוספת השלישית, סעיפים 2(א) ו19(ג)(1).
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג 1963, סעיפים 69, 74, 82, 84, 94 ו95, והגדרת שווי בסעיף 1.
- תקנות מס רכישה, התשל״ה 1974, תקנה 2(1א) ותקנה 27.
- ע״א 7610/19 גליס נ׳ מנהל מיסוי מקרקעין, בית המשפט העליון, 3.1.2022, בעניין דרישת הנהנה הספציפי, הסופי והמיודע.
- רשות המסים, הוראת ביצוע מיסוי מקרקעין 4/2013 מיום 13.10.2013, הוראת ביצוע 2/2025 מיום 16.1.2025, הוראת ביצוע 1/2026 מיום 18.1.2026, והוראת ביצוע 2/2026 מיום 30.3.2026.
- רשות המסים, חוזר מיסוי מקרקעין 2/2019 מיום 8.5.2019, בעניין תיקון 93.
- רשות המסים, חוזר מס הכנסה 3/2016 מיום 9.8.2016, מיסוי נאמנויות.
- ע״א 6672/19, בית המשפט העליון, 28.12.2020, בעניין חישוב התמורה בעסקת קומבינציה.
- ו״ע 40703-11-15 עמותת מדורגי הנחל, 26.12.2017, בעניין עמותה של חברי הקבוצה כגורם מארגן.
- ו״ע 43628-12-23 סילס, 29.3.2026, בעניין המועד של 24 חודשים לקבלת היתר.
- תקנות מס ערך מוסף (תכנון מס החייב בדיווח), התשס״ז 2006, וחוזר מס ערך מוסף 1/07 מיום 5.6.2007.
- דוח הוועדה לבחינת היבטי המס בקבוצות רכישה, בראשות עו״ד ורו״ח משה מזרחי, יוני 2010.
- רשות מקרקעי ישראל, תנאי מכרזים כלליים בדבר הגשת הצעה על ידי ישות משפטית אחת.
- משרד המשפטים, תזכיר חוק קבוצות רכישה, התשע״ח 2018, והמלצות הצוות הבין משרדי בראשות עו״ד ארז קמיניץ, דצמבר 2017.
נכתב על ידי עו״ד נאור גלברג, עורך דין נדל״ן ושמאי מקרקעין. עודכן: 24.9.2026. האמור הוא מידע מקצועי כללי ואינו מהווה ייעוץ משפטי, ואינו תחליף לבדיקה פרטנית של מערכת ההסכמים, של המצב התכנוני והקנייני של הקרקע ושל תחשיב המס בפרויקט מסוים.
בפרויקטים של בנייה עצמית משותפת ובקבוצות רכישה עולה לא אחת השאלה אם היחידה הנמכרת היא דירת מגורים או דירת מעטפת. התשובה נבחנת לפי מצב הנכס ביום המכירה ולא לפי מועד המסירה, כפי שעולה מהעדכון דירת מעטפת לעניין מס רכישה.
עומדים לפני מכירה או רכישה?
כך אנחנו בודקים עסקת נדל"ן בשיטת הרמזור, כדי לזהות מראש מה תקין, מה דורש בדיקה ומה עלול לעצור את העסקה.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il