
מס רכישה על דירה נוספת ב-2027: למה הוראת השעה לא פוקעת ב-1 בינואר
שיעורי מס הרכישה על דירה שאינה דירה יחידה, 8% ו-10%, הם הוראת שעה שתוקפה נקבע עד 31 בדצמבר 2026. למרות זאת, הם לא צפויים לפוג ב-1 בינואר 2027. הסיבה אינה כלכלית ואינה פוליטית. היא נמצאת בסעיף 38 לחוק יסוד: הכנסת, שמאריך אוטומטית חיקוק שתוקפו פוקע בסמוך לבחירות.
זה משנה את התכנון של מי שנמצא עכשיו במשא ומתן על דירה נוספת. רוכש שמתכוון לדחות את החתימה לינואר כדי לתפוס שיעור נמוך יותר, עלול לשלם בדיוק את אותו מס.
העמוד הזה מסביר מה קובע הדין היום, למה התאריך 1.1.2027 שגוי, מה באמת לא ודאי, ומה אפשר לעשות עם זה בפועל.
מה קובע הדין היום
סעיף 9(ג1ו) לחוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, קובע שרוכש דירת מגורים שאינה דירתו היחידה משלם מס רכישה בשיעור 8% עד תקרה, ו-10% מעליה. ההוראה נקבעה כהוראת שעה בתיקון מספר 98 לחוק, והיא חלה בתוך תקופה שהחוק מכנה התקופה הקובעת.
לפי הוראת ביצוע מיסוי מקרקעין 1/2026 של רשות המסים, מיום 18.1.2026, אלה הנתונים שבתוקף:
| שיעור | על איזה חלק משווי הדירה |
|---|---|
| 8% | עד 6,055,070 שקלים |
| 10% | על החלק שמעל 6,055,070 שקלים |
מועד סיום התקופה הקובעת הוא כ״א בטבת התשפ״ז, 31.12.2026. ההארכה למועד הזה לא נעשתה בחוק אלא בצו שהאריך את התקופה הקובעת, מדצמבר 2024.
שתי נקודות שחשוב להבחין ביניהן, מפני שהן מתנהגות אחרת:
- השיעורים על דירה נוספת הם הוראת שעה. יש להם מועד סיום.
- מדרגות הדירה היחידה אינן הוראת שעה באותו מובן. לפי הוראת ביצוע 1/2026 הן מוקפאות עד 15.1.2028, כלומר אין להן את אותה בעיית פקיעה.
מכאן נובעת השאלה שכל רוכש דירה נוספת שואל בחודשים האלה: מה קורה ביום שאחרי.
למה 1.1.2027 הוא לא התאריך
כאן נמצא העיקר, וזו הנקודה שנעדרת כמעט מכל מה שנכתב על הנושא.
סעיף 38 לחוק יסוד: הכנסת קובע כך, בלשונו:
כל חיקוק שתקפו היה פוקע תוך שני החדשים האחרונים לתקופת כהונתה של הכנסת היוצאת, או תוך ארבעה חדשים לאחר שהכנסת החליטה להתפזר, או תוך שלושת החדשים הראשונים לתקופת כהונתה של הכנסת הנכנסת, יעמוד בתקפו עד תום שלושת החדשים האמורים.
המנגנון פשוט. חקיקה שהייתה אמורה להסתיים בתוך אחד משלושת החלונות האלה ממשיכה לחול בלי שאף אחד יצטרך להצביע על כך. התכלית היא למנוע חור בחקיקה בתקופת מעבר שבה אין מי שיאריך.
זה אינו מנגנון תיאורטי. הוא הופעל בעבר על חקיקת מס, למשל על הטבות המס ליישובי הפריפריה לקראת בחירות 2019, ועל שורת הוראות שעה שהוארכו לאחר התפזרות הכנסת בדצמבר 2020.
היישום על לוח הזמנים הנוכחי
שלוש עובדות ולוח אחד.
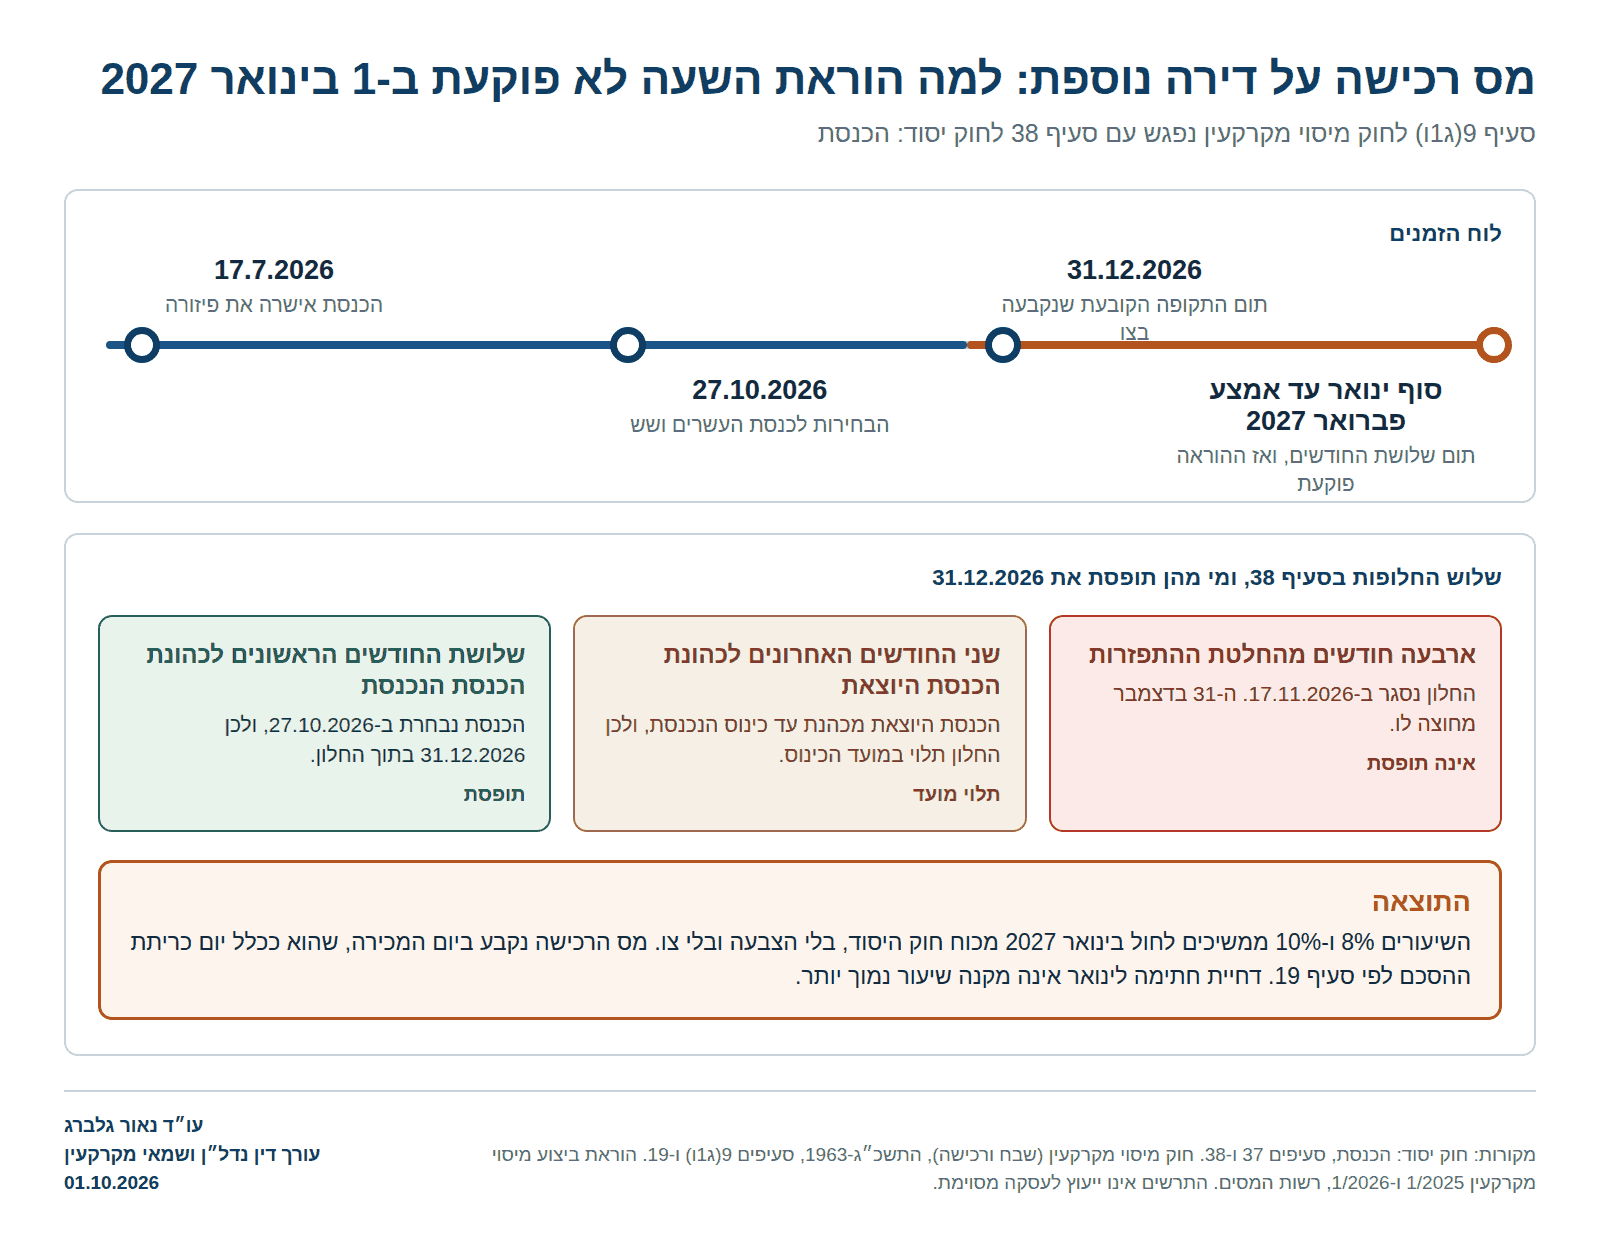
הכנסת העשרים וחמש אישרה את פיזורה, והתאריך הרשמי שנקבע לכך הוא 17 ביולי 2026. הבחירות לכנסת העשרים ושש נקבעו ל-27 באוקטובר 2026. התקופה הקובעת של הוראת השעה במס רכישה מסתיימת ב-31 בדצמבר 2026.
עכשיו מעבירים את התאריך הזה דרך שלוש החלופות של סעיף 38, ומגלים שרק אחת מהן עושה את העבודה:
- ארבעה חודשים מהחלטת ההתפזרות. החלון הזה מסתיים ב-17 בנובמבר 2026. ה-31 בדצמבר נמצא מחוצה לו. החלופה הזאת אינה תופסת.
- שני החודשים האחרונים לכהונת הכנסת היוצאת. לפי סעיף 37 לחוק היסוד הכנסת היוצאת מוסיפה לכהן עד לכינוסה של הכנסת הנכנסת, ולכן החלון הזה תלוי במועד הכינוס ואינו ודאי מראש.
- שלושת החודשים הראשונים לכהונת הכנסת הנכנסת. הכנסת העשרים ושש נבחרת ב-27 באוקטובר ומתכנסת בשבועות שלאחר מכן. 31 בדצמבר 2026 נמצא בתוך החלון הזה בכל קריאה סבירה, וזו החלופה שמפעילה את ההארכה.
התוצאה: הוראת השעה אינה נופלת ב-1 בינואר 2027. היא ממשיכה לחול עד תום שלושת החודשים הראשונים לכהונת הכנסת הנכנסת, כלומר אל תוך הרבעון הראשון של 2027.
המועד המדויק אינו ניתן לקביעה כרגע, והנקודה הזאת חשובה יותר ממה שהיא נשמעת. שלושת החודשים נמדדים ממועד שקשור לכנסת הנכנסת, והוא טרם התקיים.
מה לא ודאי, ואני אומר זאת במפורש
יש כאן שלוש שאלות פתוחות. אני מציג אותן ולא מדלג עליהן, מפני שמי שמתכנן חתימה על עסקה של מיליונים צריך לדעת איפה עובר הגבול בין הדין לבין ההערכה.
ראשית, תחולת סעיף 38 על ההוראה הזאת ספציפית. סעיף 38 מדבר על חיקוק שתוקפו פוקע. הוראת השעה במס רכישה בנויה אחרת: החוק קובע את השיעורים, ומועד הסיום נקבע דרך התקופה הקובעת שהוארכה בצו. השאלה אם המנגנון של סעיף 38 חל על מבנה כזה היא שאלה שראוי לבחון בכל תיק קונקרטי, והיא לא הוכרעה בפסיקה שאותרה.
שנית, השיעור שיחול אחרי הפקיעה, אם וכאשר תתרחש. הוראות הביצוע של רשות המסים אינן אומרות מה חל ביום שאחרי תום התקופה הקובעת. ראיתי מספרים שמסתובבים בתקשורת, ואני לא כותב אותם כאן, מפני שלא אימתתי אותם מול נוסח החוק עצמו. מי שבונה תכנון על שיעור עתידי מסוים בונה על מספר שלא פורסם רשמית.
שלישית, אפשרות של הארכה בצו גם בתקופה הזאת. ההארכה הקודמת נעשתה בצו ולא בחוק, וועדת הכספים של הכנסת היוצאת מוסיפה לכהן עד לכינוס הכנסת הנכנסת. כלומר הערוץ הזה אינו סגור לחלוטין. הוא פחות סביר בתקופת בחירות, אבל אינו בלתי אפשרי.
שלוש השאלות האלה מצביעות כולן לאותו כיוון מעשי, וזו הסיבה שהן לא משנות את המסקנה.
איזה טווח תאריכים זה נותן בפועל
אפשר בכל זאת לצמצם את האי ודאות, ולדעתי זה שימושי יותר מלהגיד שלא יודעים.
תקופת כהונתה של כנסת נמדדת מיום היבחרה, כלומר מ-27 באוקטובר 2026. לפי קריאה זו שלושת החודשים מסתיימים בסוף ינואר 2027. קריאה אחרת קושרת את תחילת הכהונה לכינוס הכנסת, שמתקיים בדרך כלל כשבועיים עד שלושה לאחר הבחירות, ולפי קריאה זו שלושת החודשים מסתיימים סביב אמצע פברואר 2027.
כלומר הטווח הסביר הוא בין סוף ינואר לאמצע פברואר 2027. בשני המקרים, חודש ינואר 2027 כולו נמצא בתוך תקופת ההארכה.
זו המסקנה המעשית שאפשר להסתמך עליה היום: מי שדוחה חתימה לינואר כדי לתפוס שיעור נמוך יותר, דוחה אותה לתוך תקופה שבה ההוראה עדיין בתוקף.
המועד שקובע הוא יום החתימה, לא יום התשלום ולא יום המסירה
מס הרכישה מתגבש ביום המכירה. סעיף 19 לחוק מיסוי מקרקעין קובע שיום המכירה הוא, ככלל, יום כריתת ההסכם.
זו הנקודה שהופכת את כל הדיון הזה מעניין תיאורטי להחלטה מעשית. לא משנה מתי תשלמו, מתי תקבלו מפתח, ומתי יירשמו הזכויות. מה שקובע את שיעור המס הוא התאריך שמתנוסס על החוזה.
ולכן, רוכש דירה נוספת שנמצא עכשיו במשא ומתן מחזיק בידיו משתנה אחד שהוא שולט בו: מועד החתימה. השאלה היא רק אם יש לו מידע נכון כדי להפעיל אותו.
למה דחיית חתימה לינואר אינה תכנון
נניח רוכש שמחזיק דירה, סוגר עסקה על דירה שנייה בשווי 3,000,000 שקלים, ושוקל אם לחתום בדצמבר או להמתין לינואר.
בשיעור 8% מדובר ב-240,000 שקלים מס רכישה. כל נקודת אחוז בעסקה הזאת שווה 30,000 שקלים, ולכן ההפרש בין משטר למשטר הוא עשרות אלפי שקלים. זה סכום שמצדיק בדיקה, וזה בדיוק הסכום שמצדיק שלא לבנות על ניחוש.
והנה שלוש סיבות עצמאיות שבגללן אותו רוכש עלול למצוא את עצמו בינואר משלם בדיוק 8%:
- סעיף 38 מאריך את ההוראה. זו הסיבה המרכזית שפורטה למעלה, והיא עובדת בלי שאף אחד יחוקק דבר.
- הכנסת הנכנסת עשויה לחוקק מחדש. שלושת החודשים הראשונים של כנסת חדשה הם בדיוק התקופה שבה קואליציה מרכיבה תקציב. הוראת שעה שמייצרת הכנסה ומצמצמת ביקוש של משקיעים היא מועמדת סבירה להארכה.
- ניתן להאריך בצו. כך נעשתה ההארכה הקודמת, והערוץ הזה אינו דורש חקיקה ראשית.
המסקנה המעשית: דחיית חתימה לינואר 2027 בהנחה שהשיעור ירד אינה תכנון מס, היא הימור על חקיקה. מי שבכל זאת רוצה לנסות לתפוס את החלון צריך לדעת שהחלון אינו נפתח ב-1 בינואר, ושמועד הפתיחה שלו ייקבע רק אחרי שהכנסת החדשה תתכנס.
ומה כן אפשר לעשות
כמה דברים שאינם תלויים בחקיקה עתידית, ולכן אפשר לעבוד עליהם עכשיו:
- לבדוק אם אתם בכלל במשטר של דירה נוספת. זו לא שאלה טכנית. מעמד הדירה היחידה נקבע לפי מצב הרוכש ביום הרכישה, ולעיתים רוכש שמחזיק זכות חלקית בדירה אחרת אינו מאבד את המעמד. את ההבחנה הזאת פירטתי במאמר על מס רכישה על דירה שנייה.
- לבדוק את חזקת התא המשפחתי. בני זוג וילדים עד גיל שמונה עשרה נחשבים רוכש אחד לעניין מס רכישה, וזו הסיבה השכיחה ביותר שבגללה רוכש מגלה שהוא במשטר של דירה נוספת בלי שהתכוון לכך. ראו חזקת התא המשפחתי.
- לבדוק מסלול של משפר דיור. מי שמוכר את דירתו הקודמת בתוך פרק הזמן שהחוק מאפשר נבחן כבעל דירה יחידה. זה מסלול שמשנה את השיעור לחלוטין, והוא תלוי עמידה בתנאים ובמועדים. ראו משפרי דיור ודירה חלופית.
- לקבוע בחוזה מי נושא בשינוי חקיקה. בעסקה שנחתמת בחודשים האלה זה סעיף שראוי לדון בו, במיוחד כשמועד החתימה עצמו נמצא במשא ומתן.
שלושת הראשונים יכולים לחסוך יותר ממה שהוויכוח על התזמון חוסך, והם אינם תלויים בכנסת.
הצד השני של השולחן: מה זה אומר למוכר
הדיון הזה מוצג כמעט תמיד מנקודת מבט של הרוכש, וזו החמצה. למוכר דירה בחודשים האלה יש כאן חשיפה ממשית.
רוכש שמאמין שהשיעור יירד ב-1 בינואר ינסה לדחות את מועד החתימה. הוא יעשה זאת בדרכים שנראות תמימות: בקשה לעוד שבועיים לבדיקות, עיכוב באישור המשכנתא, דיון מחודש בנספח. למוכר שקצב את מועד הפינוי או שרכש דירה חלופית בעצמו, דחייה כזאת עולה כסף.
שתי נקודות שצריך לסדר בחוזה כשמועד החתימה עצמו הוא חלק מהמשא ומתן:
- מי נושא בשינוי בשיעור המס. ככלל מס הרכישה הוא על הרוכש, ולכן אין סיבה שהמוכר ייתן הנחה בגין מס שאינו שלו. סעיף שמתנה את המחיר בשיעור המס שיחול הוא סעיף שראוי להתנגד לו.
- מועדים מחייבים ולא מועדים מומלצים. אם מועד החתימה נדחה, צריך שיהיה ברור מה נדחה איתו ומה לא. מועד הפינוי, מועד התשלום הראשון ולוח התשלומים כולו צריכים להיות עוגנים ולא נגררים.
למי שמוכר דירה שאינה דירתו היחידה יש גם שיקול מס משלו, והוא נפרד לגמרי: מס שבח. חישוב השבח, הפטורים והמסלולים אינם תלויים בהוראת השעה במס רכישה, ועל כך במדריך על מס שבח. את הליווי של המכירה עצמה פירטתי בעמוד עורך דין מכירת דירה.
שאלות ותשובות
הוראת השעה פוקעת ב-31.12.2026. למה אתה אומר שהיא לא פוקעת?
מפני שסעיף 38 לחוק יסוד: הכנסת מאריך אוטומטית חיקוק שתוקפו היה פוקע בתוך שלושת החודשים הראשונים לכהונת הכנסת הנכנסת. הכנסת העשרים ושש נבחרת ב-27.10.2026, ולכן 31.12.2026 נמצא בתוך החלון. ההארכה פועלת בלי הצבעה ובלי צו.
עד מתי בדיוק היא מוארכת?
עד תום שלושת החודשים הראשונים לכהונת הכנסת הנכנסת. התאריך המדויק ייקבע לפי מועד כינוס הכנסת החדשה, שטרם התקיים. בשלב הזה אפשר לומר שמדובר ברבעון הראשון של 2027, ולא יותר מזה.
אם אני חותם בינואר 2027, איזה שיעור אשלם?
בהסתברות גבוהה 8% ו-10%, כמו היום, מכוח ההארכה האוטומטית. אני לא יכול להתחייב על כך, ומי שהתזמון קריטי עבורו צריך בדיקה פרטנית סמוך למועד החתימה ולא הסתמכות על מאמר.
מה יהיה השיעור כשההוראה באמת תפקע?
זו שאלה שאני לא עונה עליה במספר. רשות המסים אינה מפרסמת בהוראות הביצוע מה חל אחרי תום התקופה הקובעת, ולא אימתתי שיעור עתידי מול נוסח החוק. מספרים שמתפרסמים בתקשורת בנושא הזה אינם מקור שאפשר לתכנן לפיו עסקה.
מה המועד שקובע את שיעור המס?
יום המכירה, שהוא ככלל יום כריתת ההסכם לפי סעיף 19 לחוק מיסוי מקרקעין. לא מועד התשלום, לא מועד המסירה ולא מועד הרישום.
יש לי חצי דירה בירושה. אני נחשב בעל דירה נוספת?
לא בהכרח. החוק מכיר במצבים שבהם חלק בדירה אינו שולל את מעמד הדירה היחידה, והשיעור וסוג הזכות משנים את התוצאה. זו בדיקה פרטנית, והיא קודמת לכל דיון בתזמון.
אני ובן זוגי קונים בנפרד. זה עוזר?
ככלל לא. בני זוג וילדיהם עד גיל שמונה עשרה נחשבים רוכש אחד לעניין מס רכישה, וחלוקה פורמלית של הרכישה אינה מפרקת את החזקה. יש לה חריגים, והם מצומצמים.
האם ממשלת מעבר יכולה להאריך את ההוראה?
ההארכה הקודמת נעשתה בצו ולא בחקיקה ראשית, וועדת הכספים של הכנסת היוצאת מוסיפה לכהן עד לכינוס הכנסת הנכנסת. לכן הערוץ אינו סגור, גם אם הוא פחות סביר בתקופת בחירות.
אני מוכר את הדירה הקיימת ממילא. זה משנה?
מאוד. מי שמוכר את דירתו הקודמת בתוך פרק הזמן שהחוק מאפשר נבחן כבעל דירה יחידה, וזה שינוי שיעור ולא הנחה. התנאים והמועדים מדויקים, ואיחור בהם מחזיר את העסקה למשטר של דירה נוספת.
כדאי לחתום בדצמבר או להמתין?
אני לא ממליץ לבנות החלטת תזמון על ציפייה לשינוי חקיקה. שלושה מנגנונים נפרדים עשויים להשאיר את השיעור על 8% גם בינואר. ההחלטה צריכה להישען על תנאי העסקה עצמה, על מעמד הדירה אצל הרוכש, ועל מסלול משפר דיור אם הוא פתוח.
לאן להמשיך מכאן
לנתונים המלאים של המדרגות ושל אופן החישוב ראו את המדריך על מס רכישה, ואת העדכון המקצועי שפרסמתי בספטמבר 2026 על פקיעת הוראת השעה במס רכישה על דירה נוספת, ואת העדכון מ-1 באוקטובר 2026 על דחיית מועד הפקיעה בעקבות פיזור הכנסת.
שיעור המס הוא רק רכיב אחד בעסקה. מי שנמצא כרגע במשא ומתן על דירה נוספת מתמודד במקביל עם לוח התשלומים, הבטוחות, מועד המסירה ומצב הרישום, ושיעור המס נקבע ממילא ביום שבו חותמים על החוזה. על כך בעמוד עורך דין קניית דירה.
מקורות
- חוק יסוד: הכנסת, סעיפים 37 ו-38. נוסח סעיף 38 מצוטט בגוף העמוד.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיפים 9(ג1ו) ו-19.
- הוראת ביצוע מיסוי מקרקעין 1/2025, רשות המסים, 16.1.2025. השיעורים, ייחוסם לתיקון 98 ולסעיף 9(ג1ו), ומועד סיום התקופה הקובעת, כ״א בטבת התשפ״ז, 31.12.2026.
- הוראת ביצוע מיסוי מקרקעין 1/2026, רשות המסים, 18.1.2026. התקרה 6,055,070 שקלים, והקפאת מדרגות הדירה היחידה עד 15.1.2028.
- החלטת ועדת הכספים מיום 9.12.2024 והצו שהאריך את התקופה הקובעת עד 31.12.2026.
- מועד פיזור הכנסת העשרים וחמש, 17.7.2026, ומועד הבחירות לכנסת העשרים ושש, 27.10.2026.
עודכן ב-1 באוקטובר 2026. העמוד מציג את הדין ואת לוח הזמנים הפוליטי כפי שהם במועד העדכון. שיעור מס הרכישה בעסקה קונקרטית נקבע לפי מצב הרוכש ביום החתימה, ועשוי להשתנות בעקבות חקיקה או צו. אין בעמוד ייעוץ לעסקה מסוימת.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il