
העברת דירה ללא תמורה בין אחים: מתי יש פטור ממס שבח וכמה מס רכישה משלמים
העברת דירה ללא תמורה בין אחים נבחנת בשני מבחנים נפרדים, וכל אחד מהם מתנהג אחרת. במס הרכישה, אח ואחות נחשבים קרובים בלי תנאי, והאח המקבל משלם שליש ממס הרכישה הרגיל. במס השבח, הפטור שבסעיף 62 לחוק מיסוי מקרקעין חל על העברה בין אחים רק כשהדירה הגיעה לאח הנותן מהורה או מהורי הורה, במתנה או בירושה. אח שמעביר לאחיו דירה שקנה בעצמו אינו נהנה מהפטור הזה.
זו נקודה שמבלבלת גם אנשי מקצוע, משום שהמילה קרוב מופיעה בשני המקורות אבל מוגדרת בכל אחד מהם אחרת. המאמר הזה מפרק את שתי השאלות, מסביר מה קורה אחרי ההעברה, ומרכז את המקרים שחוזרים אצל אחים בפועל: דירת ירושה משותפת, דירה שנקנתה בכסף של ההורים, העברה לאח ולבן זוגו, ודירה עם משכנתא. את התמונה הכללית של מתנה בתוך המשפחה, בין הורים לילדים ובין בני זוג, ריכזתי במדריך העברת דירה ללא תמורה.
התשובה הקצרה
יש שלוש שאלות, ולכל אחת תשובה משלה:
- מס רכישה. האח המקבל משלם שליש מהמס שהיה חל עליו ברכישה רגילה. כך קובעת תקנה 20 לתקנות מיסוי מקרקעין (שבח ורכישה) (מס רכישה), התשל״ה-1974, והגדרת קרוב שבתקנה 1 לאותן תקנות מונה במפורש אח ואחות.
- מס שבח. האח הנותן פטור ממס שבח לפי סעיף 62(א) לחוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, רק אם הזכות בדירה הגיעה אליו מהורה או מהורי הורה בלא תמורה או בירושה. בכל מקרה אחר אין פטור לפי סעיף 62.
- מכירה עתידית. כשההעברה נעשתה בפטור לפי סעיף 62, האח המקבל נכנס לנעלי הנותן: יום הרכישה ושווי הרכישה שלו הם של הנותן. אם ירצה למכור בפטור של דירת מגורים, יחול עליו סייג הצינון שבסעיף 49ו לחוק.
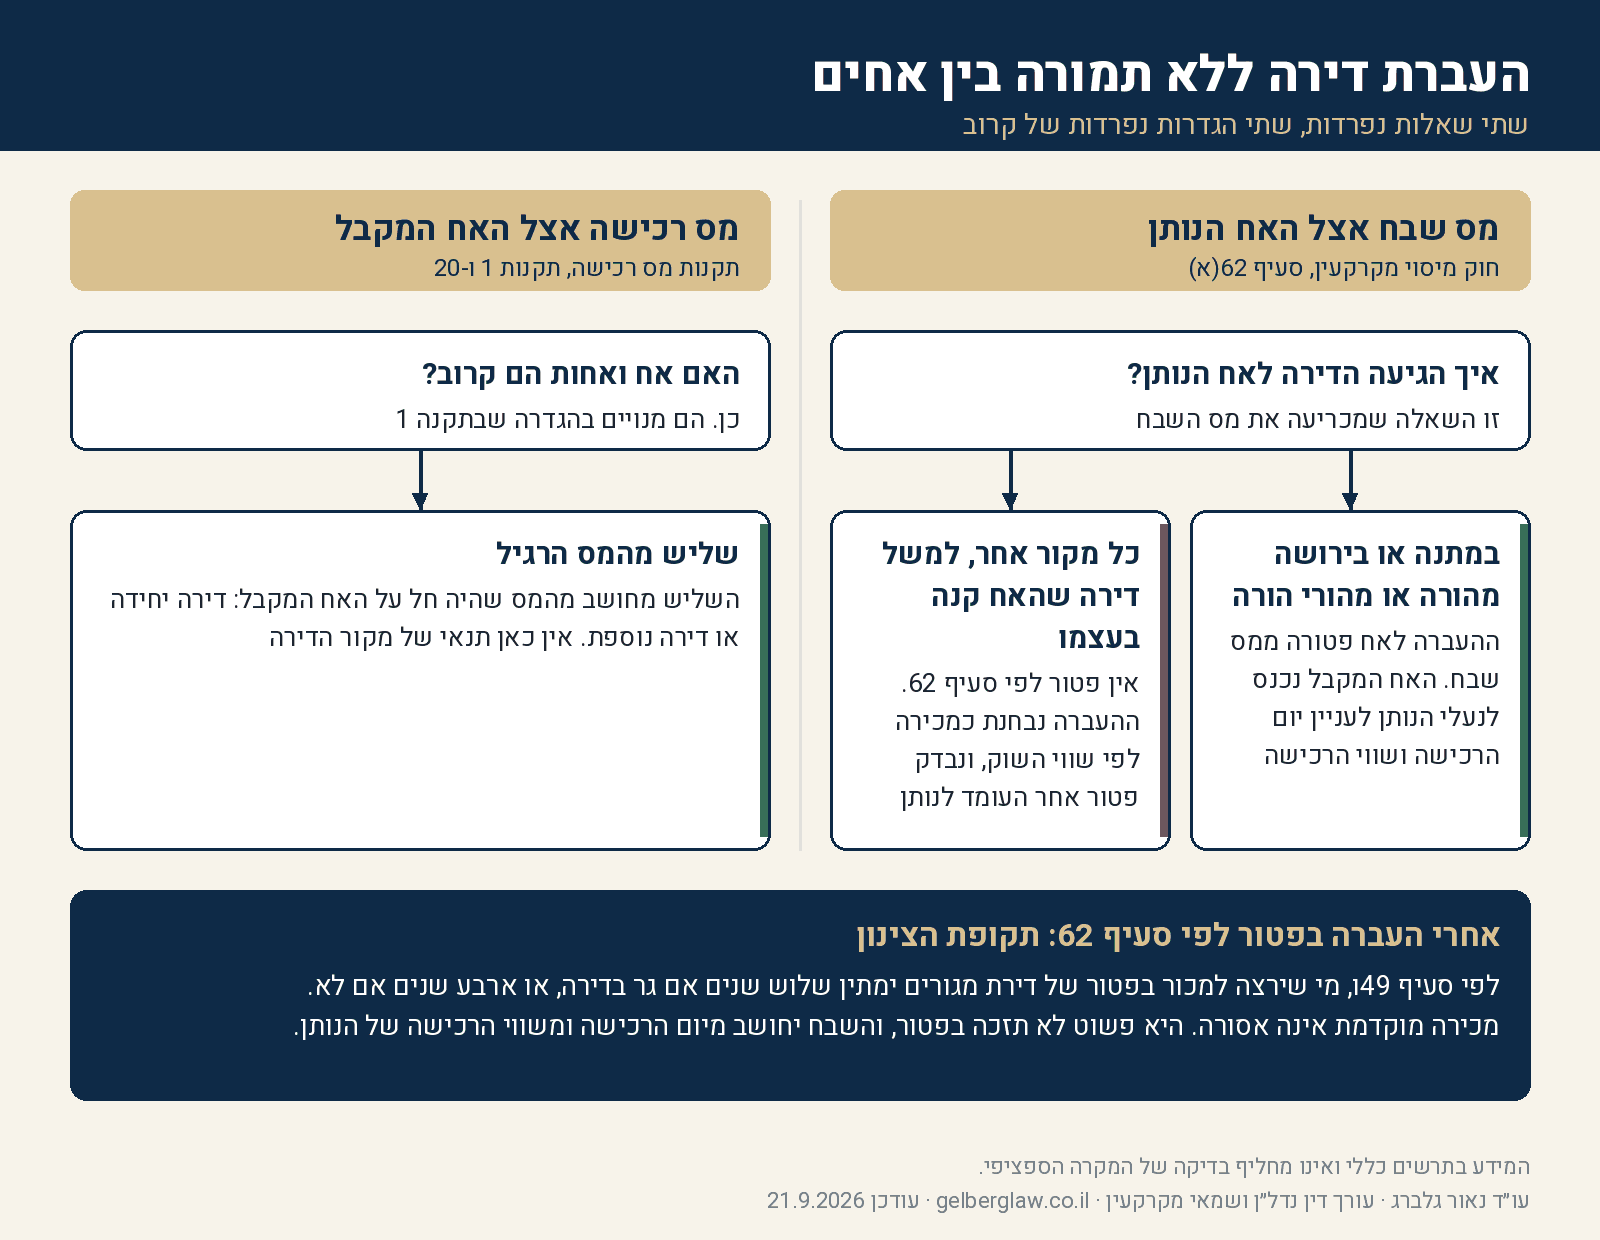
למה אחים הם מקרה מיוחד: שתי הגדרות של קרוב
בהעברה מהורה לילד שני המבחנים מובילים לאותה תוצאה: יש פטור ממס שבח ויש מס רכישה מופחת. אצל אחים הם נפרדים, ולכן אי אפשר להסיק מאחד על השני.
ההגדרה לעניין מס רכישה. תקנה 1 לתקנות מס רכישה מגדירה קרוב כך: בן זוג, לרבות מי שהיה בן זוג במשך ששה חודשים שקדמו למכירה, הורה, צאצא, בן זוגו של צאצא, אח ואחות. אין בהגדרה הזו שום תנאי שנוגע לדרך שבה הדירה הגיעה לנותן.
ההגדרה לעניין מס שבח. סעיף 62(א) לחוק מיסוי מקרקעין מפנה להגדרת קרוב שבסעיף 1 לחוק, ומוסיף לה אח או אחות בתנאי מפורש: לגבי זכות שקיבלו מהורה או מהורי הורה בלא תמורה או בירושה. הנוסח הזה נקבע בתיקון מס׳ 76 לחוק, בשנת 2013.
ההבדל בין שתי ההגדרות אינו טכני. הוא משקף את מטרת הפטור ממס שבח: לאפשר לנכס משפחתי לעבור בתוך המשפחה בלי אירוע מס, ולא לאפשר לאח שהשקיע בדירה להעביר את הרווח שנצבר אצלו לאחיו בלי לשלם עליו מס.
מס שבח: הכול תלוי באיך הדירה הגיעה לאח הנותן
הדירה הגיעה מההורים במתנה או בירושה
זה המקרה הפשוט. אח שקיבל דירה מאביו במתנה, או שירש אותה מאמו, ומעביר אותה לאחיו בלא תמורה, פטור ממס שבח לפי סעיף 62(א). אותו דין חל כשהדירה הגיעה מסבא או מסבתא.
הפטור אינו מוחק את המס. הוא דוחה אותו. האח המקבל נכנס לנעלי הנותן, כך שבמכירה עתידית השבח יחושב מיום הרכישה ומשווי הרכישה של הנותן, ובמקרה של דירה שעברה בירושה, בהתאם לכללים שחלים על היורש. זו נקודה שצריך לחשב מראש כשיש כוונה למכור בשנים הקרובות.
האח קנה את הדירה בעצמו
כאן אין פטור לפי סעיף 62. אח שקנה דירה בכספו ומעביר אותה לאחותו במתנה מבצע, לעניין מס שבח, מכירה לכל דבר. חוק מיסוי מקרקעין רואה גם בהעברה בלא תמורה מכירה, ובהיעדר פטור, השבח מחושב לפי שווי השוק של הדירה ביום ההעברה, גם אם לא עבר שקל אחד בין הצדדים. הסבר על האופן שבו נקבע השווי הזה נמצא במאמר על שווי המכירה במיסוי מקרקעין.
זה לא אומר בהכרח שיהיה מס לשלם. לאח הנותן עשוי לעמוד פטור אחר, למשל פטור במכירת דירת מגורים מזכה אם הוא עומד בתנאיו. אבל זה פטור שלו, שנבדק לפי מצבו, ולא הפטור המשפחתי. מה שצריך לבדוק במקרה כזה הוא כמה דירות מחזיק הנותן, מתי מכר דירה לאחרונה, ומה הוא מתכנן לעשות בדירות שנשארות אצלו. ניצול הפטור על המתנה לאח עשוי לסגור אותו בפני מכירה אחרת שהוא מתכנן.
דירה שנקנתה בכסף שההורים נתנו
זה המקרה האפור, והוא שכיח. ההורים נתנו לבן כסף, הבן קנה בו דירה, ועכשיו הוא רוצה להעביר אותה לאחותו. לשון סעיף 62(א) מדברת על זכות שקיבלו מהורה, ודירה שנקנתה בכסף של ההורים אינה זכות שהתקבלה מהם במישרין.
יש מקרים שבהם רשות המסים מוכנה לראות בדירה כזו דירה שהתקבלה מההורים, בעיקר כשכמעט כל כספי הרכישה מקורם במתנה מהם וקל להוכיח זאת. אלא שזו הכרעה שנבחנת לגופה, והיא אינה נובעת מלשון החוק. כשהסכומים משמעותיים, הדרך הזהירה היא לבקש החלטת מיסוי מראש לפני החתימה, ולא לגלות את עמדת הרשות בשומה.
מס רכישה: שליש מהמס הרגיל, בלי תנאי מקור
האח המקבל חייב במס רכישה, גם כשההעברה היא מתנה. תקנה 20 לתקנות מס רכישה קובעת שבמכירת זכות במקרקעין בלא תמורה מיחיד לקרובו, מס הרכישה יהיה שליש ממס הרכישה הרגיל. מאחר שאח ואחות מנויים בהגדרת קרוב שבתקנה 1, ההקלה חלה עליהם בלי קשר לשאלה מאיפה הגיעה הדירה לנותן.
הנקודה החשובה כאן היא מה נחשב המס הרגיל. השליש מחושב מהמס שהיה חל על האח המקבל אילו רכש את הדירה בשוק, לפי שוויה. אם זו הדירה היחידה שלו, השליש מחושב ממדרגות דירה יחידה. אם כבר יש לו דירה, השליש מחושב ממדרגות דירה נוספת, והפער יכול להיות גדול מאוד. לכן אותה העברה בדיוק יכולה לעלות לשני אחים סכומים שונים לחלוטין, רק בגלל מה שכל אחד מהם מחזיק כבר.
את המדרגות העדכניות ואת האופן שבו נספרות הדירות של בני הזוג והילדים הקטינים אפשר לבדוק במדריך מס הרכישה ובמאמר על חזקת התא המשפחתי, ולאמוד את המס הרגיל במחשבון מס הרכישה. אחרי שיש מספר, מחלקים אותו בשלוש.
ארבעה מצבים שכיחים בטבלה אחת
| המצב | מס שבח אצל הנותן | מס רכישה אצל המקבל |
|---|---|---|
| אח מעביר לאחותו דירה שקיבל במתנה מההורים | פטור לפי סעיף 62(א) | שליש מהמס הרגיל |
| אחים שירשו דירה מההורים, ואחד מעביר לשני את חלקו | פטור לפי סעיף 62(א) | שליש מהמס הרגיל על החלק שעבר |
| אח מעביר לאחיו דירה שקנה בכספו | אין פטור לפי סעיף 62. נבדק פטור אחר של הנותן | שליש מהמס הרגיל |
| אח מעביר דירה לאחיו ולבן זוגו של האח, במשותף | לפי מקור הדירה, ובחלק של בן הזוג בדיקה נפרדת | שליש על החלק של האח. בן זוגו של אח אינו מנוי בתקנה 1 |
אחרי ההעברה: כניסה לנעלי הנותן ותקופת הצינון
כשההעברה נעשתה בפטור לפי סעיף 62, המס נדחה אל האח המקבל. שני דברים עוברים אליו יחד עם הדירה.
יום הרכישה ושווי הרכישה של הנותן. אם האח המקבל ימכור את הדירה בעתיד והמכירה תהיה חייבת במס, השבח יחושב מנקודת הפתיחה של הנותן. בדירה שנמצאת במשפחה עשרים שנה, זה עשוי להיות שבח גדול.
תקופת צינון לפי סעיף 49ו. מי שקיבל דירה במתנה ורוצה למכור אותה בפטור של דירת מגורים צריך להמתין: שלוש שנים ממועד קבלת המתנה אם גר בדירה, וארבע שנים אם לא גר בה. אלה התקופות שחלות מאז 1.1.2014, כפי שהן מפורטות בהוראת ביצוע מיסוי מקרקעין 5/2013 של רשות המסים. מכירה לפני תום התקופה אינה אסורה. היא פשוט לא תזכה בפטור.
המשמעות המעשית: אם האח המקבל יודע שימכור את הדירה בתוך שנתיים, העברה בפטור לפי סעיף 62 עלולה להיות המסלול היקר. במקרים כאלה אני ממליץ לבדוק לפני החתימה חלופות אחרות, ובהן מכירה ישירה לצד שלישי על ידי האח הנותן, או חלוקה אחרת של הנכסים במשפחה.
שוקלים להעביר דירה בין אחים?
הבדיקה הראשונה היא איך הדירה הגיעה לאח הנותן. היא קובעת אם יש פטור ממס שבח, ומשם נגזר אם העברה במתנה היא בכלל המסלול הנכון.
מקרים שחוזרים אצל אחים
דירת ירושה משותפת
זה המקרה השכיח ביותר. ההורים נפטרו, הדירה עברה לשלושה אחים, ושניים מהם מוותרים על חלקם לטובת השלישי. כשהחלקים עוברים בלא תמורה, שני המבחנים מתקיימים: החלקים הגיעו לאחים בירושה מהורה, ולכן יש פטור ממס שבח, והאח המקבל משלם שליש ממס הרכישה על החלקים שעברו אליו.
לפני שבוחרים במסלול של מתנה כדאי לבדוק מה מצב רישום הירושה. כשהעיזבון עדיין לא חולק, לעיתים נכון יותר לסדר את החלוקה בהסכם חלוקת עיזבון ולא בהעברה במתנה אחרי הרישום. וכשאחד האחים מקבל תשלום על חלקו, זו כבר אינה מתנה אלא מכירה, והיא נבחנת לפי הכללים שבמאמר על מכירת דירה שהתקבלה בירושה.
העברה לאח ולבן זוגו
אחים רבים רוצים לרשום את הדירה על שם האח ובן זוגו יחד. ההגדרה שבתקנה 1 לתקנות מס רכישה מונה אח ואחות, ואינה מונה את בן זוגו של האח. לכן החלק שנרשם על שם בן הזוג אינו נהנה בהכרח מהשיעור המופחת, וצריך לבדוק גם את מעמדו לעניין מס השבח בנפרד. לפעמים הפתרון הוא להעביר לאח בלבד, ולהסדיר את היחסים בין בני הזוג בהמשך.
דירה עם משכנתא
הפטור בסעיף 62 וההקלה בתקנה 20 חלים על העברה בלא תמורה. כשהאח המקבל נוטל על עצמו את יתרת המשכנתא, רשות המסים עשויה לראות בכך תמורה, וההעברה כבר אינה מתנה נקייה. לפני שמתכננים העברה כזו צריך לקבל את עמדת הבנק ולבחון את ההשלכה המיסויית של נטילת החוב.
כסף במקום דירה
לעיתים הדרך הנכונה אינה להעביר דירה בכלל, אלא להעביר כסף שבו האח ירכוש דירה בעצמו. זה מסלול שיש לו השלכות משלו, בעיקר לעניין תקופת הצינון ולעניין ההבחנה בין מתנה להלוואה. הרחבתי עליו במאמר על הסכם הלוואה בין בני משפחה.
מה בודקים לפני שחותמים
- איך הדירה הגיעה לאח הנותן. נסח טאבו, צו ירושה או צו קיום צוואה, הסכם המתנה הקודם, והסכם הרכישה אם הדירה נקנתה.
- כמה דירות מחזיק האח המקבל, יחד עם בן זוגו וילדיו הקטינים. זה מה שקובע מהו המס הרגיל שממנו מחושב השליש.
- האם יש כוונה למכור בתוך ארבע שנים. אם כן, צריך לחשב את המס במכירה העתידית כבר עכשיו.
- אם אין פטור לפי סעיף 62, מה מצב הפטורים של הנותן. ומה ניצול הפטור יעשה לתכניות האחרות שלו.
- על שם מי תירשם הדירה. האח לבדו, או האח ובן זוגו.
- האם יש משכנתא, ומה עמדת הבנק.
- האם דרושה החלטת מיסוי מראש, בעיקר בדירה שנקנתה בכסף של ההורים.
את הנתונים האלה אפשר לאסוף מראש בשאלון ההכנה להעברת דירה במתנה לקרוב, מסמך עבודה להורדה שבנוי בדיוק סביב השאלות האלה. כשיש במשפחה יותר מנכס אחד, נכון לבחון את ההעברה במסגרת תכנון נכסי המשפחה ולא כפעולה בודדת.
שאלות ותשובות
האם העברת דירה בין אחים פטורה ממס שבח?
רק אם הדירה הגיעה לאח הנותן מהורה או מהורי הורה, במתנה או בירושה. כך קובע סעיף 62(א) לחוק מיסוי מקרקעין. דירה שהאח קנה בעצמו אינה נהנית מהפטור הזה, וההעברה שלה נבחנת כמכירה לפי שווי השוק.
כמה מס רכישה משלם אח שמקבל דירה במתנה?
שליש ממס הרכישה הרגיל, לפי תקנה 20 לתקנות מס רכישה. המס הרגיל הוא המס שהיה חל עליו ברכישה בשוק, ולכן השאלה אם זו דירתו היחידה או דירה נוספת משנה את הסכום באופן מהותי.
ירשנו דירה מאבא, ואני רוצה להעביר את חלקי לאחותי. יש מס?
במס שבח, ההעברה פטורה לפי סעיף 62(א), משום שהחלק הגיע אליך בירושה מהורה. אחותך תשלם מס רכישה בשיעור של שליש מהמס הרגיל על החלק שעבר אליה. אם טרם נרשמה הירושה, כדאי לבדוק קודם אם הסכם חלוקת עיזבון מתאים יותר.
אחי קנה דירה בכסף שקיבל מההורים. הוא יכול להעביר אותה אליי בפטור?
זו שאלה שאין לה תשובה אוטומטית. לשון החוק מדברת על זכות שהתקבלה מההורים, ולא על דירה שנקנתה בכספם. יש מקרים שבהם הרשות מכירה בכך, בעיקר כשכמעט כל הכסף מקורו בהורים וקל להוכיח זאת. כשהסכומים משמעותיים, הדרך הבטוחה היא החלטת מיסוי מראש.
קיבלתי דירה מאחי בפטור. מתי אוכל למכור אותה בלי מס?
אם תרצה לנצל פטור של דירת מגורים, תצטרך להמתין שלוש שנים ממועד קבלת המתנה אם גרת בדירה, או ארבע שנים אם לא. מכירה מוקדמת אפשרית, אבל השבח יחושב מיום הרכישה ומשווי הרכישה של אחיך, או של מי שממנו הדירה הגיעה אליו.
מקורות
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 62(א), בנוסחו לאחר תיקון מס׳ 76 משנת 2013, וסעיף 49ו.
- תקנות מיסוי מקרקעין (שבח ורכישה) (מס רכישה), התשל״ה-1974, תקנה 1, הגדרת קרוב, ותקנה 20. התיקון לתקנות משנת 2024, קובץ התקנות 11414 מיום 12.8.2024, עסק בהטבות לעולים ולא שינה את תקנה 20 או את הגדרת קרוב.
- הוראת ביצוע מיסוי מקרקעין 5/2013, רשות המסים, בעניין תיקון מס׳ 76 ותקופות הצינון שחלות מ-1.1.2014.
- הוראת ביצוע מיסוי מקרקעין 3/2024, רשות המסים, מיום 5.11.2024, שבה מובא נוסח תקנה 20. המקור הרשמי.
נכתב על ידי עו״ד נאור גלברג, עורך דין נדל״ן ושמאי מקרקעין. עודכן: 21.9.2026. האמור הוא מידע מקצועי כללי ואינו מהווה ייעוץ משפטי או מיסויי, ואינו תחליף לבדיקה פרטנית של מקור הזכות, של מצב הדירות של הצדדים ושל התכניות שלהם לגבי הנכס.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il