
ירושת נחלה במושב: למה אי אפשר לחלק נחלה בין היורשים, ומה עושים במקום זה
נחלה במושב לא מתחלקת בין כמה יורשים. זה הכלל, וזו נקודת הפתיחה של כל תיק ירושה במושב. רשות מקרקעי ישראל רושמת את הזכויות בנחלה על שם אדם אחד, או על שם זוג. לא על שם שני אחים, ולא על שם שלושה ילדים. כך כתוב בנוהל הרשמי של רמ״י, ולכן צוואה שמחלקת נחלה בין שני ילדים לא תתבצע כלשונה, גם אם היא תקפה לגמרי.
מה שכן אפשר לעשות: להעביר את הנחלה ליורש אחד, ולפצות את האחרים בכסף או בנכס אחר. את הפיצוי צריך לתמחר, ואת התמחור הזה עושים על פי שווי הנחלה. כאן מתחילות רוב המחלוקות בין אחים, וכאן גם נקבע אם נוצר אירוע מס או לא.
המאמר הזה מסביר את סדר הפעולות. מה קובע מי מקבל את הנחלה, ואילו שלוש דרכים רמ״י מכירה בהן להעברה ליורש אחד. איך מחשבים את הפיצוי לשאר האחים, מה קורה למס, ומה כדאי לסדר בזמן שההורים עוד בחיים.
התשובה הקצרה
- לא ניתן להוריש נחלה לכמה יורשים שאינם בני זוג. נוהל רמ״י 37.02B, סעיף 2.6.1.3.
- בקשה להעברת זכויות בנחלה מוגשת עבור אדם בודד או בני זוג בלבד. אותו נוהל, סעיף 2.3.
- כשצו הירושה מונה כמה יורשים, רמ״י מכירה בשלוש דרכים להסדיר את זה: הסכם בין היורשים, תיקון צו הירושה, או תצהירי ויתור. סעיף 2.6.1.4.
- השאלה הראשונה שצריך לבדוק אינה מה כתוב בצוואה, אלא מה כתוב בחוזה המשבצת. בחלק מהחוזים נקבע שהנחלה אינה חלק מהעיזבון, ואז סדר הקדימות שבחוזה הוא שקובע. סעיף 2.6.1.
- העברת זכויות בנחלה מכוח צו ירושה או צו קיום צוואה פטורה מדמי הסכמה. גם העברה לקרוב פטורה.
- ירושה עצמה אינה מכירה לעניין מס שבח ומס רכישה. המכירה שבאה אחריה כן.
- תשלום איזון שמגיע מכיס של יורש, ולא מתוך נכסי העיזבון, עלול להפוך את חלוקת העיזבון לעסקה חייבת במס.
- העברה לא תאושר אם יש בנחלה שימושים שלא הוסדרו. היורש נדרש להתחייב בתצהיר להסדיר אותם בתוך שנה. סעיף 1.9.
- הסכמת האגודה החקלאית נדרשת להעברת הזכויות. סעיף 2.10.
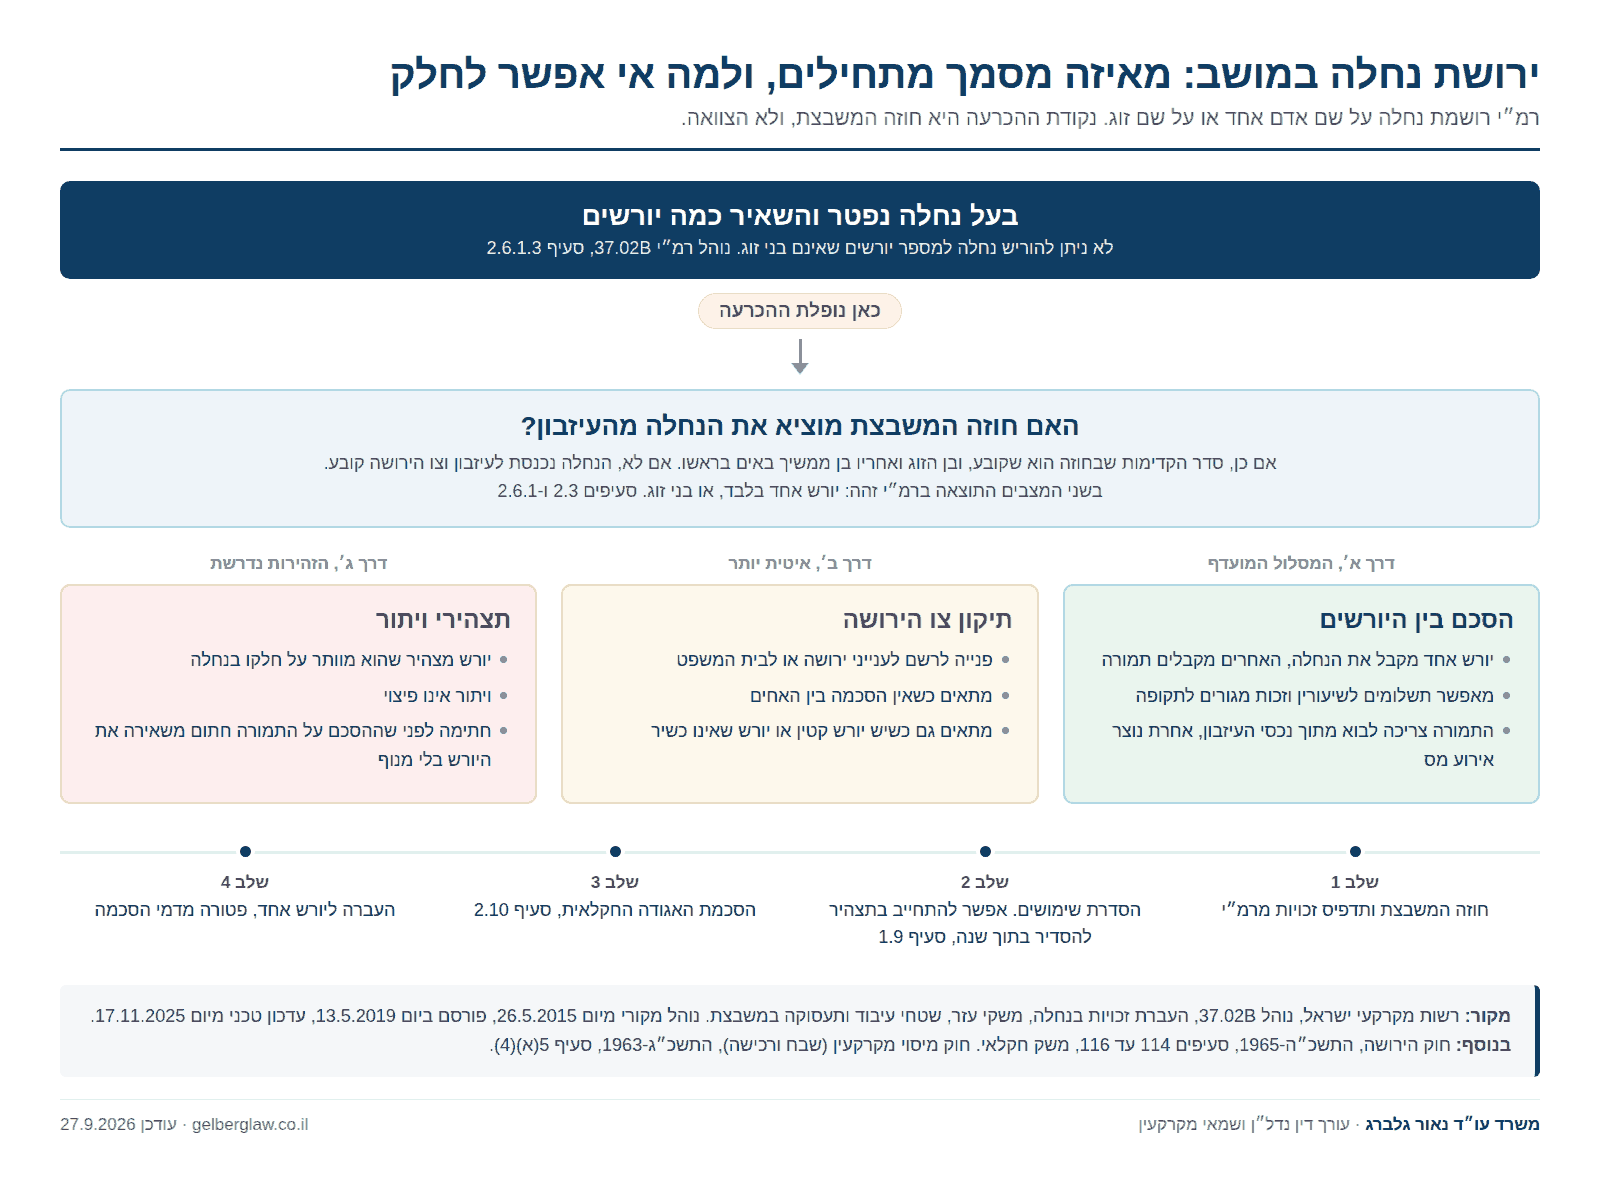
שתי מערכות דינים חלות במקביל, ורק אחת מהן מכריעה בפועל
כשאדם נפטר ומשאיר נחלה, שני גופים שונים אומרים מה קורה עכשיו.
הראשון הוא חוק הירושה, התשכ״ה-1965. יש בו פרק שלם שעוסק במשק חקלאי, סעיפים 114 עד 116. הפרק הזה קובע כלל יוצא דופן: משק חקלאי שחלוקתו תפגע ביכולת שלו להתקיים כמשק חקלאי אינו מתחלק בין היורשים. הוא נמסר ליורש אחד, זה שמוכשר לקיים אותו, והוא משלם לשאר היורשים את שווי חלקם. אם אין יורש כזה, או שאין מי שרוצה, החוק מאפשר פתרונות אחרים ובכללם מכירה.
השני הוא רשות מקרקעי ישראל, שהיא בעלת הקרקע. רמ״י פועלת לפי חוזה החכירה או חוזה ההרשאה, ולפי נהלים כתובים. הנוהל שקובע כאן הוא נוהל 37.02B, העברת זכויות בנחלה, משקי עזר, שטחי עיבוד ותעסוקה במשבצת.
מה שקובע בפועל, בתיק אמיתי, הוא החוזה. סעיף 2.6.1 לנוהל מתייחס במפורש למצב שבו קיים בחוזה סעיף שלפיו הנחלה אינה חלק מהעיזבון. במצב כזה החוזה קובע סדר קדימות משלו, והצוואה אינה מכריעה. בסדר הקדימות הזה בן הזוג בא ראשון, ואחריו בן ממשיך שנקבע על ידי בעלי הזכויות.
זו הנקודה שאני בודק ראשונה בכל תיק כזה, לפני שאני קורא את הצוואה. אם החוזה מוציא את הנחלה מהעיזבון, הצוואה יכולה להיות כתובה מצוין ולא לשנות דבר. מי שממתין לצו ירושה לפני שהוא מוציא את החוזה מהמגירה מבזבז חודשים.
הכלל שחוסם כל חלוקה
נוהל 37.02B אומר את זה בלי סייגים. לא ניתן להוריש נחלה למספר יורשים שאינם בני זוג. כך בסעיף 2.6.1.3. ובמקום אחר, בסעיף 2.3, נקבע שהבקשה להעברת זכויות היא עבור אדם בודד או בני זוג בלבד.
שימו לב מה זה אומר למעשה. שני אחים לא יכולים להיות רשומים יחד כבעלי נחלה. גם לא בחלקים לא שווים. גם לא לתקופה. גם לא בהסכמה ביניהם. רמ״י פשוט לא תרשום את זה.
ההיגיון שמאחורי הכלל הוא היגיון חקלאי ותיק. נחלה נועדה לפרנס משפחה אחת מעבודה חקלאית. פיצול הנחלה לשני משקים קטנים מחסל את התכלית הזו. חוק הירושה מגיע לאותה תוצאה מכיוון אחר, כשהוא קובע שמשק חקלאי הוא יחידה שאין לחלק אותה.
התוצאה המעשית קשה. כשאב נפטר ומשאיר נחלה ושלושה ילדים, אין מסלול שבו שלושתם מקבלים שליש. יש רק מסלול שבו אחד מקבל את הנחלה ושניים מקבלים כסף.
שלוש הדרכים שרמ״י מכירה בהן להעברה ליורש אחד
נוהל 37.02B לא משאיר את זה עמום. סעיף 2.6.1.4 קובע שכאשר רשומים כמה יורשים שאינם בני זוג, יש להעביר את הזכויות לאחד היורשים בלבד, על בסיס אחד משלושה:
1. הסכם בין היורשים
זו הדרך הנפוצה והנכונה בדרך כלל. האחים חותמים על הסכם שקובע מי מקבל את הנחלה, כמה הוא משלם לאחרים, ומתי. ההסכם הזה הוא הסכם חלוקת עיזבון. יש לו משמעות מיסויית מהותית, ולכן הוא לא מסמך שכותבים לבד. הרחבתי על כך במאמר נפרד על הסכם חלוקת עיזבון.
היתרון של המסלול הזה: הוא מאפשר גמישות. אפשר לקבוע תשלומים לשיעורין, אפשר לשריין לאחים זכות מגורים לתקופה, ואפשר להתחשב במי שטיפל בהורים או במי שעבד במשק שנים.
2. תיקון צו הירושה
במקרים מתאימים פונים לבית המשפט או לרשם לענייני ירושה ומבקשים לתקן את הצו, כך שהנחלה תירשם על שם יורש אחד. זה מסלול איטי יותר. משתמשים בו כשההסכם בין האחים אינו אפשרי, או כשיש קטינים או יורש שאינו כשיר.
3. תצהירי ויתור
יורש מצהיר שהוא מוותר על חלקו בנחלה. זה נשמע פשוט וזו הדרך שאני ממליץ להיזהר בה. ויתור אינו זהה לפיצוי. יורש שחותם על תצהיר ויתור בלי הסכם מסודר לצידו עלול למצוא את עצמו בלי הנחלה ובלי הכסף. לפני שמישהו חותם על ויתור, צריך שההסכם על התמורה יהיה חתום, ושיהיה ברור מאיפה הכסף בא ומתי.
בן ממשיך: מה זה, ולמה זה לא אותו דבר כמו יורש
בן ממשיך הוא מוסד שקיים בדין האגודות השיתופיות, לא בדין הירושה. ההגדרה מופיעה בתקנה 1 לתקנות האגודות השיתופיות (חברוּת), התשל״ג-1973. בקצרה, זהו בן או בת של בעל הנחלה שמונה על ידי ההורים לקבל את הזכויות בנחלה, בהסכמת האגודה ובאישור הגורם המיישב.
בסדר הקדימות שבנוהל 37.02B, סעיף 2.6.1.2, בן ממשיך שנקבע על ידי בעלי הזכויות בא במקום השני, אחרי בן הזוג.
הנקודה החשובה כאן: מינוי בן ממשיך שלא הושלם אינו שווה כלום. מינוי דורש מסמכים, אישור אגודה ואישור הגורם המיישב. משפחות רבות מספרות שהאב קבע בן ממשיך, ומתברר שהתהליך נעצר באמצע ולא נרשם. במקרה כזה הנחלה חוזרת למסלול הרגיל, ובו הכלל של יורש אחד חל במלואו.
מה שצריך לבדוק במקרה כזה: האם קיים מסמך מינוי חתום, האם האגודה אישרה, והאם רמ״י או הגורם המיישב רשמו את המינוי. שלושת השלבים, לא אחד מהם.
תשלומי האיזון: מאיפה הכסף בא, וזו לא שאלה טכנית
נניח שאח אחד מקבל את הנחלה, ושני האחרים מקבלים כסף. השאלה שמכריעה את המס היא שאלה אחת: מאיפה הכסף הזה מגיע.
הכלל במיסוי מקרקעין הוא שחלוקת נכסי עיזבון בין יורשים אינה מכירה, ולכן אינה יוצרת חבות במס שבח ובמס רכישה. הכלל הזה קבוע בסעיף 5(א)(4) לחוק מיסוי מקרקעין, שבח ורכישה, התשכ״ג-1963.
לכלל יש תנאי, והוא התנאי שמפיל את רוב המשפחות. החלוקה נשארת מחוץ לגדר מכירה רק כל עוד לא נכנסו לתמונה כספים מחוץ לנכסי העיזבון. אם האח שמקבל את הנחלה משלם לאחיו מהחשבון הפרטי שלו, או לוקח לצורך כך הלוואה, החלוקה עלולה להיחשב עסקה. ואז זו מכירה של חלקים בנחלה, עם מס שבח למוכרים ומס רכישה לקונה.
ההבדל בין שתי התוצאות האלה הוא מאות אלפי שקלים בנחלה בודדת. זה לא הבדל תיאורטי.
מה שצריך לעשות לפני שמעבירים כסף: לבדוק אילו נכסים יש בעיזבון מלבד הנחלה. חשבונות בנק, פיקדונות, קרנות, דירה נוספת, רכב. אם יש בעיזבון די נכסים כדי לאזן בין היורשים מתוך העיזבון עצמו, אפשר לבנות את החלוקה כך שהיא תישאר מחוץ לגדר מכירה. אם אין, צריך להיכנס לזה בעיניים פקוחות ולתכנן את המס מראש.
שווי הנחלה לצורך האיזון, ולמה זה לא מספר אחד
כאן אני חובש את הכובע השני. הפיצוי לאחים נגזר משווי הנחלה, ושווי נחלה אינו מספר שמופיע באיזה אתר. הוא נקבע בשומה.
הנקודה המרכזית כאן: לנחלה יש כמה שווים שונים, וכל אחד מהם משמש למטרה אחרת. מי שמערבב ביניהם משלם או מקבל את הסכום הלא נכון.
| איזה שווי | למה הוא משמש | מה הוא כולל |
|---|---|---|
| שווי הנחלה בשוק | האיזון בין האחים, ומכירה לצד שלישי | הכול: חלקת המגורים, השטחים החקלאיים, המבנים והזכויות |
| שווי חלקת המגורים | חישוב דמי החכירה או דמי הרכישה לרמ״י | שטח של עד 2.5 דונם מתוך חלקה א׳, לפי זכויות הבנייה |
| שווי השטחים החקלאיים | חישוב דמי הסכמה בעת מכירה | שטחי העיבוד, לפי דונמים ולפי שווי חקלאי לדונם |
הקווים המנחים של רמ״י לעריכת שומה לחישוב דמי חכירה ודמי רכישה בחלקת המגורים, פרק כ״ט, קובעים שהשומה נערכת בהנחת קרקע ריקה ופנויה ובהתעלם מהשפעת המבנים. זאת אומרת ששווי חלקת המגורים לצורך התשלום לרמ״י אינו שווי הבית שעומד עליה.
הטעות שאני רואה חוזרת: אחים שמסכימים על פיצוי לפי שווי חלקת המגורים, מפני שזה המספר היחיד שהיה בידיהם. חלקת המגורים היא לעיתים חלק קטן משווי הנחלה. השטחים החקלאיים, זכויות הבנייה הנוספות והפוטנציאל לפיצול מגרש נשארו בחוץ.
לפני שחותמים על הסכם איזון, צריכה להיות שומה של הנחלה כולה. לא הערכה של מתווך, ולא מספר שמישהו במושב אמר.
דמי הסכמה: מה פטור ומה לא
דמי הסכמה הם תשלום לרמ״י בעת העברת זכויות בנחלה. השיעור הוא שליש משווי השטחים החקלאיים, לפי נוהל 37.02B.
העברה מכוח צו ירושה או צו קיום צוואה פטורה מדמי הסכמה. גם העברה לקרוב פטורה. הנוהל מגדיר קרוב בסעיף 3.1.1: בן זוג, אח, אחות, צאצא וצאצא בן הזוג, נכד, הורה, הורי הורה, מאמץ ומאומץ.
מה שחשוב לא לפספס: הפטור הוא על ההעברה מההורה שנפטר אל היורש. הוא אינו פטור לעתיד. כשהיורש ימכור את הנחלה לצד שלישי, דמי ההסכמה יחולו. את התמונה המלאה של התשלומים לרמ״י בעת מכירה כתבתי במאמר על מכירת נחלה במושב. שם מוסברים דמי ההסכמה, וגם המסלול החלופי של דמי רכישה בשיעור 33% משווי חלקת המגורים.
שווה לשים את זה על השולחן בשלב ההסכם בין האחים. אם היורש מתכוון למכור את הנחלה בתוך שנה או שנתיים, דמי ההסכמה שישלם אז הם עלות אמיתית שלו. סביר שהוא ירצה להביא אותה בחשבון בתמורה שהוא משלם לאחיו. זה נושא למשא ומתן, לא עובדה נתונה.
הסכמת האגודה
סעיף 2.10 לנוהל 37.02B קובע שבישוב המאוגד כאגודה חקלאית שיתופית נדרשת הסכמת האגודה להעברת הזכויות בנחלה.
זה נשמע פורמלי וזה לא. לאגודה יש תקנון, ויש בו לעיתים דרישות משלה: קבלה לחברוּת, תשלום חובות לאגודה, מגורים בפועל במושב. אגודה יכולה לעכב העברה בשל חוב היסטורי או בשל מחלוקת על שימוש.
מה שכדאי לעשות מוקדם: לפנות למזכירות האגודה ולבקש שני דברים. אישור על קיום או היעדר חובות, והעתק התקנון. עדיף לדעת על דרישה של האגודה בתחילת התהליך ולא אחרי שנחתם הסכם בין האחים.
שימושים שלא הוסדרו: החסם השקט שעוצר תיקים
זהו החסם שמפתיע הכי הרבה משפחות. רמ״י לא תאשר העברת זכויות בנחלה שבה יש שימושים שלא הוסדרו.
מה נחשב שימוש לא מוסדר. מחסן שהפך למחלקת מכירות. יחידת דיור שנבנתה בלי היתר. צימר שפועל בלי אישור. מבנה משק שמשמש לעסק. השכרה של חלק מהנחלה לגורם חיצוני. הרבה מזה נעשה בשנות התשעים ובלי מחשבה רעה, וזה עדיין חסם.
סעיף 1.9 לנוהל 37.02B נותן פתרון חלקי. היורש יכול להתחייב בתצהיר להסדיר את השימוש בתוך שנה, וכך ההעברה מתקדמת. ההתחייבות הזאת היא התחייבות אמיתית, עם לוח זמנים.
הערה שראוי לשים לב אליה: הסדרת שימוש והכשרת חריגת בנייה הן שתי בדיקות שונות. רמ״י בודקת את השימוש בקרקע שלה. הוועדה המקומית בודקת את ההיתר. אפשר להיות מסודר מול האחת ולא מול השנייה. על הצד התכנוני כתבתי בהרחבה במאמר על חריגות בנייה ומה אפשר להכשיר.
מה שצריך לעשות לפני שמתחילים: לצאת לשטח עם תשריט הנחלה ולסמן כל מבנה וכל שימוש. אחר כך להשוות מול ההיתרים שקיימים בוועדה המקומית ומול מה שמופיע בתיק ברמ״י. זו עבודה של יום, והיא חוסכת חצי שנה.
מה בדיוק היורש מקבל
נחלה אינה חלקה אחת. היא אוסף שטחים עם מטרות שונות, וההגדרות מופיעות בקובץ החלטות מועצת מקרקעי ישראל. תיקון 1/25 לפרק 1 לקובץ, מיום 24.3.2025, מגדיר אותן כך:
- נחלה: קרקע חקלאית בגודל שקבע שר הנגב, הגליל והחוסן הלאומי, בהתייעצות עם הרשות לתכנון ופיתוח.
- חלקה א׳: חלק מנחלה שהוא שטח רצוף של קרקע, המיועד בתוכנית למגורים, למבני משק ולעיבוד חקלאי.
- חלקה ב׳: חלק מתוך נחלה המיועד לשימוש חקלאי בלבד על ידי בעל הנחלה, בנוסף לחלקה א׳.
- חלקה ג׳: חלק מתוך נחלה המיועד לשימוש חקלאי בלבד במשותף על ידי האגודה.
- חלקת המגורים: שטח מתוך חלקה א׳ של נחלה, בגודל כולל של עד 2.5 דונם.
למה זה חשוב ליורש. חלקה א׳ היא החלק שעליו יש בית, מבני משק וזכויות בנייה, והיא החלק ששווה הכי הרבה. חלקה ג׳ מוחזקת במשותף על ידי האגודה, ולכן היורש אינו מחזיק בה שטח מוגדר משלו. יורש שחושב שהוא מקבל שלושים דונם פרטיים לפעמים מקבל הרבה פחות מזה בבעלות נפרדת.
מה שצריך לבקש: תדפיס זכויות מרמ״י ותשריט משבצת של האגודה. שני המסמכים יחד מראים מה בדיוק משויך לנחלה הזאת.
הרישום: למה נחלה לרוב אינה מופיעה בטאבו על שם בעליה
במרבית המושבים הזכויות בנחלה אינן רשומות בלשכת רישום המקרקעין על שם בעל הנחלה. הקרקע היא מקרקעי ישראל, והאגודה מחזיקה בה לפי הסכם מול רמ״י. בעל הנחלה מחזיק בזכויותיו מול האגודה ומול רמ״י, ולא מול הטאבו.
רמ״י מאפשרת חתימה על חוזה חכירה לדורות לארבע תקופות מתחדשות של 49 שנים כל אחת. לצידו קיימים גם הסכמי הרשאה שמתחדשים בתקופות קצרות. מי שחתם חוזה חכירה לדורות נמצא במצב טוב יותר, ומי שלא נמצא במעמד חוזי חלש יותר.
המשמעות ליורש היא מעשית. חיפוש בטאבו לא יגלה את הנחלה, ולא יגלה שיעבודים שנרשמו מול רמ״י או מול האגודה. הבדיקה נעשית בתדפיס זכויות מרמ״י ובמזכירות האגודה. את ההבדל בין רישום בטאבו לרישום זכויות אחר הסברתי גם במאמר על רישום ירושה בטאבו.
המס: הירושה עצמה פטורה, מה שבא אחריה לא
בישראל אין מס ירושה. הורשה אינה מכירה לעניין חוק מיסוי מקרקעין, שבח ורכישה, התשכ״ג-1963, וכך נקבע בסעיף 4 לחוק. לכן קבלת נחלה בירושה אינה יוצרת מס שבח למוריש ואינה יוצרת מס רכישה ליורש.
המס מגיע בשלב הבא, ויש לו שלוש נקודות שצריך להכיר.
מס שבח כשהיורש מוכר
כשהיורש מוכר את הנחלה, הוא נכנס לנעלי המוריש לעניין יום הרכישה ושווי הרכישה. במכירת נחלה מפצלים את התמורה בין רכיב דירת המגורים לרכיב השטחים החקלאיים וזכויות הבנייה, ולכל רכיב דין משלו. פירקתי את זה במאמר על מס שבח ובמאמר על מכירת נחלה במושב.
הפטור לדירת מגורים בנחלה
בנחלה יש בית, ולעיתים יותר מאחד. הפטור לדירת מגורים מזכה יכול לחול על רכיב הדירה, בתנאים. תנאי הזכאות של יורש שמוכר דירה שקיבל בירושה מפורטים במאמר על מכירת דירה שהתקבלה בירושה. בנחלה יש קושי נוסף: צריך להגדיר מה נחשב הדירה ומה נחשב יתרת הנכס, ובזה נקבע גם פיצול התמורה. השאלה איזה שווי רשות המסים מקבלת ומתי היא דוחה את מה שכתוב בחוזה נדונה במאמר על שווי המכירה במיסוי מקרקעין.
מס רכישה כשהיורש קונה מהאחים
נניח שחלוקת העיזבון יצאה מגדר סעיף 5(א)(4), מפני ששולמו תשלומי איזון מחוץ לנכסי העיזבון. אז היורש שקיבל את הנחלה נחשב כמי שרכש חלקים מאחיו, ועל אותם חלקים חל מס רכישה. מדרגות מס הרכישה והשיעורים מפורטים במאמר על מס רכישה.
לא פרסמתי כאן מדרגות, תקרות ושיעורים. הם מתעדכנים, וחלקם מושפעים מהוראות שעה. המקום הנכון לבדוק אותם הוא הנכסים שמתוחזקים לשם כך ולא מאמר על ירושה.
היטל השבחה בנחלה, ולמה זה לפעמים בכלל לא היטל השבחה
כשמתאשרת תוכנית שמעלה את שווי הנחלה, ההנחה הרגילה היא שתגיע דרישת היטל השבחה מהוועדה המקומית. בנחלות זה לא תמיד המצב.
בקרקע שהיא מקרקעי ישראל פועל לעיתים הסדר אחר, המכונה חלף היטל השבחה. במסגרתו הרשות המקומית מקבלת חלק מתקבולי רמ״י, במקום לגבות היטל מבעל הזכויות. דוח מבקר המדינה מיולי 2024 בנושא גבייה של היטלי השבחה מציין שיעור של 12% מהתקבולים בהסדר הזה.
מה זה אומר בפועל ליורש. שאלת החבות אינה נקבעת לפי סוג התוכנית בלבד. גם המעמד החוזי של הנחלה משפיע עליה. לפני שמשלמים דרישה שהגיעה, צריך לברר מול הוועדה המקומית ומול רמ״י איזה מן ההסדרים חל על הנחלה הספציפית. ראיתי דרישות שנשלחו מתוך הנחה שגויה. את מסלול ההשגה ואת המועדים פירטתי במדריך על היטל השבחה, ואת המקרה של נכס שהתקבל בירושה במאמר על היטל השבחה על דירה שהתקבלה בירושה.
ארבע טעויות שחוזרות בתיקי ירושת נחלה
לכתוב צוואה שמחלקת את הנחלה בין הילדים
הצוואה תהיה תקפה, והיא לא תבוצע כלשונה. רמ״י לא תרשום כמה יורשים. התוצאה היא שהילדים יגיעו למחלוקת בלי שההורה השאיר להם מנגנון הכרעה. צוואה שמתייחסת לנחלה צריכה למנות יורש אחד לנחלה, ולקבוע במפורש איך מאוזנים האחרים. על עריכת צוואה שמתייחסת לנכסי נדל״ן כתבתי בעמוד עורך דין צוואות וירושות.
להסתמך על מינוי בן ממשיך שלא הושלם
מסמך שנחתם ולא אושר על ידי האגודה ולא נרשם אינו מקנה זכות. זו אחת הבדיקות הראשונות שצריך לעשות, ולא אחת האחרונות.
לחתום על תצהיר ויתור לפני שההסכם על הפיצוי חתום
הסדר הנכון הוא הפוך. קודם הסכם עם סכום ולוח תשלומים, אחר כך ויתור. מי שחותם ויתור ראשון נותר בלי מנוף.
לתמחר את הפיצוי לפי שווי חלקת המגורים בלבד
חלקת המגורים היא עד 2.5 דונם. הנחלה גדולה ממנה בהרבה, ויש בה שטחים חקלאיים, זכויות בנייה נוספות ולעיתים פוטנציאל לפיצול מגרש. פיצוי שנגזר ממספר חלקי הוא פיצוי חסר.
מה כדאי לסדר בזמן שההורים בחיים
רוב המחלוקות בירושת נחלה נמנעות בחמש פעולות, וכולן אפשריות רק מראש.
- לקרוא את חוזה המשבצת ולדעת אם הנחלה בכלל חלק מהעיזבון. זו השאלה שקובעת את כל השאר.
- להסדיר את השימושים. כל מבנה וכל שימוש שאינו מוסדר יהפוך לחסם בדיוק בשלב שבו המשפחה הכי פחות פנויה לטפל בו.
- להשלים את רישום חלקה א׳ ואת ההסדרה מול רמ״י. נחלה מוסדרת מועברת בקלות. נחלה לא מוסדרת עוצרת את הכול.
- להזמין שומה של הנחלה כולה. מספר שהוסכם בחיי ההורים, על בסיס שומה מקצועית, חוסך מחלוקת אחר כך.
- לכתוב צוואה שמתייחסת לכלל הנכסים, ולא לנחלה בלבד, כדי שיהיה מאיפה לאזן מתוך העיזבון. כאן נפגשים דין הירושה ותכנון המס, ועל סדר הפעולות הרחבתי בעמוד תכנון נכסי המשפחה.
נקודה נוספת שכדאי לשקול כשההורים מתבגרים היא ייפוי כוח מתמשך. נחלה היא נכס שדורש החלטות שוטפות, ובלי ייפוי כוח מתמשך המשפחה עלולה להידרש להליך אפוטרופסות בבית משפט בדיוק בתקופה הרגישה.
צ׳קליסט: תשע בדיקות לפני שמתחילים
- חוזה המשבצת או חוזה החכירה. האם יש בו סעיף שלפיו הנחלה אינה חלק מהעיזבון, ומה סדר הקדימות שנקבע בו.
- תדפיס זכויות מרמ״י. על שם מי רשומות הזכויות, האם נחתם חוזה חכירה לדורות, והאם יש חובות.
- מינוי בן ממשיך. האם קיים מסמך, האם האגודה אישרה, והאם המינוי נרשם.
- צו ירושה או צו קיום צוואה. מי היורשים ובאילו חלקים.
- יתר נכסי העיזבון. מה יש בעיזבון מלבד הנחלה, ואם אפשר לאזן מתוכו.
- שימושים ומבנים. סיור בשטח עם תשריט, והשוואה מול ההיתרים שבוועדה המקומית ומול תיק רמ״י.
- אישור האגודה ותקנון האגודה. חובות, דרישות חברוּת ותנאים נוספים.
- שומה של הנחלה כולה. לא של חלקת המגורים בלבד.
- מפת מס. האם החלוקה נשארת בגדר סעיף 5(א)(4), ומה החשיפה אם לא.
שאלות ותשובות
אבא נפטר והשאיר נחלה ושלושה ילדים. אפשר לרשום את הנחלה על שם שלושתנו?
לא. נוהל רמ״י 37.02B, סעיף 2.6.1.3, קובע שלא ניתן להוריש נחלה למספר יורשים שאינם בני זוג. הזכויות יועברו לאחד מכם, על בסיס הסכם ביניכם, תיקון צו הירושה או תצהירי ויתור.
יש צוואה שמחלקת את הנחלה שווה בשווה בין שני אחים. מה קורה?
הצוואה תקפה, אבל רמ״י לא תרשום שני אחים כבעלי נחלה. בפועל תצטרכו להסכים מי מקבל את הנחלה ומי מקבל תמורה, או לפנות לבית המשפט. זו הסיבה שצוואה שיש בה נחלה צריכה למנות יורש אחד לנחלה ולקבוע מנגנון איזון.
האם אנחנו משלמים מס על קבלת הנחלה בירושה?
לא. ירושה אינה מכירה לפי סעיף 4 לחוק מיסוי מקרקעין, שבח ורכישה. אין מס שבח ואין מס רכישה על ההעברה עצמה. השאלה המיסויית קמה כשמשלמים תשלומי איזון או כשמוכרים.
האח שמקבל את הנחלה משלם לנו מכספו. זה בעייתי?
זה עלול להוציא את החלוקה מגדר סעיף 5(א)(4) ולהפוך אותה לעסקה חייבת במס. תשלום איזון שמגיע מתוך נכסי העיזבון אינו מעורר את הבעיה. תשלום מכיס פרטי או מהלוואה כן. צריך לבדוק את זה לפני שמעבירים כסף ולא אחרי.
נדרשים דמי הסכמה בהעברה ליורש?
לא. העברה מכוח צו ירושה או צו קיום צוואה פטורה מדמי הסכמה, וכך גם העברה לקרוב כהגדרתו בנוהל. הפטור חל על ההעברה הזאת בלבד. במכירה עתידית לצד שלישי דמי ההסכמה יחולו.
יש בנחלה צימר שפועל בלי אישור. זה יעצור אותנו?
זה עלול לעצור את ההעברה. רמ״י אינה מאשרת העברת זכויות בנחלה שבה שימושים לא מוסדרים. סעיף 1.9 לנוהל מאפשר ליורש להתחייב בתצהיר להסדיר את השימוש בתוך שנה, וכך לקדם את ההעברה. ההתחייבות הזאת מחייבת.
האגודה מסרבת לאשר את ההעברה. יש מה לעשות?
קודם כל צריך להבין מה בדיוק הסירוב. לעיתים מדובר בחוב או במסמך חסר, וזה נפתר. לעיתים מדובר בדרישת חברוּת מתקנון האגודה. סירוב שאינו נשען על עילה שבתקנון אפשר לתקוף, אבל זה כבר הליך ולא בקשה.
מה השווי שלפיו מחשבים את הפיצוי לאחים?
שווי הנחלה כולה בשוק. לא שווי חלקת המגורים, שמשמש לחישוב התשלום לרמ״י, ולא שווי השטחים החקלאיים, שמשמש לחישוב דמי הסכמה. שלושת המספרים שונים זה מזה, ורק הראשון מתאים לאיזון בין יורשים.
אפשר לפצל מגרש מהנחלה ולתת אותו לאח השני?
פיצול מגרש אפשרי, אבל הוא אינו פתרון לחלוקה. הוא דורש תוכנית תקפה שמתירה פיצול, תשלום לרמ״י, והוא מקטין את זכויות הבנייה שנשארות בנחלה. הוא גם אינו הופך את האח לבעל נחלה. את התמחור ואת התנאים פירטתי במאמר על מכירת נחלה במושב.
אנחנו רוצים למכור את הנחלה ולחלוק את התמורה. זה פשוט יותר?
לעיתים כן. מכירה לצד שלישי וחלוקת התמורה בין היורשים מייתרת את שאלת האיזון. היא מחייבת לעבור את אותן בדיקות: הסדרת שימושים, אישור אגודה ותשלומים לרמ״י. הצעד הראשון הוא להבין מה קונה מי שקונה נחלה, מפני שזה מה שקובע את המחיר שתקבלו.
מה קורה אם היורשים לא מסכימים בכלל?
אם אין הסכמה, ההכרעה עוברת לבית המשפט. חוק הירושה, בסעיפים 114 עד 116, מתייחס למשק חקלאי כיחידה שאינה מתחלקת, ומאפשר להעביר אותה ליורש המוכשר לקיים אותה תוך פיצוי האחרים. זהו הליך ארוך ויקר. כשמדובר בנכס משותף שאינו נחלה, הכלים שונים, ועל כך כתבתי במאמר על פירוק שיתוף במקרקעין.
מה שאני בודק ראשון
בכל תיק ירושת נחלה אני מתחיל באותם שני מסמכים, ולא בצוואה. חוזה המשבצת, ותדפיס הזכויות מרמ״י. שני המסמכים האלה אומרים אם הנחלה בכלל חלק מהעיזבון, מי רשום, ומה מעמדה החוזי.
רק אחרי שהתמונה הזאת ברורה יש טעם לדבר על מי מקבל מה. משפחות שמתחילות מהשאלה מי מקבל מה, בלי לדעת את התשובות האלה, מתווכחות חצי שנה על חלוקה שאי אפשר לבצע.
מקורות
- חוק הירושה, התשכ״ה-1965, סעיפים 114 עד 116, משק חקלאי.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963, סעיף 4 והוראת סעיף 5(א)(4).
- רשות מקרקעי ישראל, נוהל 37.02B, העברת זכויות בנחלה, משקי עזר, שטחי עיבוד ותעסוקה במשבצת. נוהל מקורי מיום 26.5.2015, פורסם 13.5.2019, עדכון טכני 17.11.2025.
- רשות מקרקעי ישראל, נוהל 38.04B, קביעת הזכויות למגורים בחלקת המגורים במושבי עובדים, כפר שיתופי או אגודה חקלאית שיתופית. נוהל מיום 4.2.2019, עודכן 5.5.2026.
- רשות מקרקעי ישראל, תיקון 1/25 לפרק 1 לקובץ החלטות מועצת מקרקעי ישראל, מיום 24.3.2025. הגדרות נחלה, חלקה א׳, חלקה ב׳, חלקה ג׳ וחלקת המגורים.
- רשות מקרקעי ישראל, קווים מנחים, פרק כ״ט, עריכת שומה לצורך חישוב דמי חכירה ודמי רכישה בחלקת המגורים של הנחלה. עדכון 2, מאי 2022.
- רשות מקרקעי ישראל, העברת זכויות במגזר החקלאי. דף שירות רשמי, עודכן 29.10.2023.
- רשות מקרקעי ישראל, חוזי חכירה לדורות לנחלות ולמשבצות חקלאיות. דף שירות רשמי, עודכן 17.10.2023.
- תקנות האגודות השיתופיות (חברוּת), התשל״ג-1973, תקנה 1, הגדרת בן ממשיך.
- מבקר המדינה, גבייה של היטלי השבחה והשימוש בהם, יולי 2024.
עודכן בספטמבר 2026. המאמר מציג את הדין והנהלים הרשמיים כפי שהם במועד העדכון, והוא אינו מחליף ייעוץ בתיק קונקרטי. בכל נחלה החוזה, התקנון והתיק ברמ״י שונים, וההבדלים האלה משנים את התוצאה.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il