
משפרי דיור: כמה זמן יש למכור את הדירה הישנה, ומה קורה במס רכישה ובמס שבח
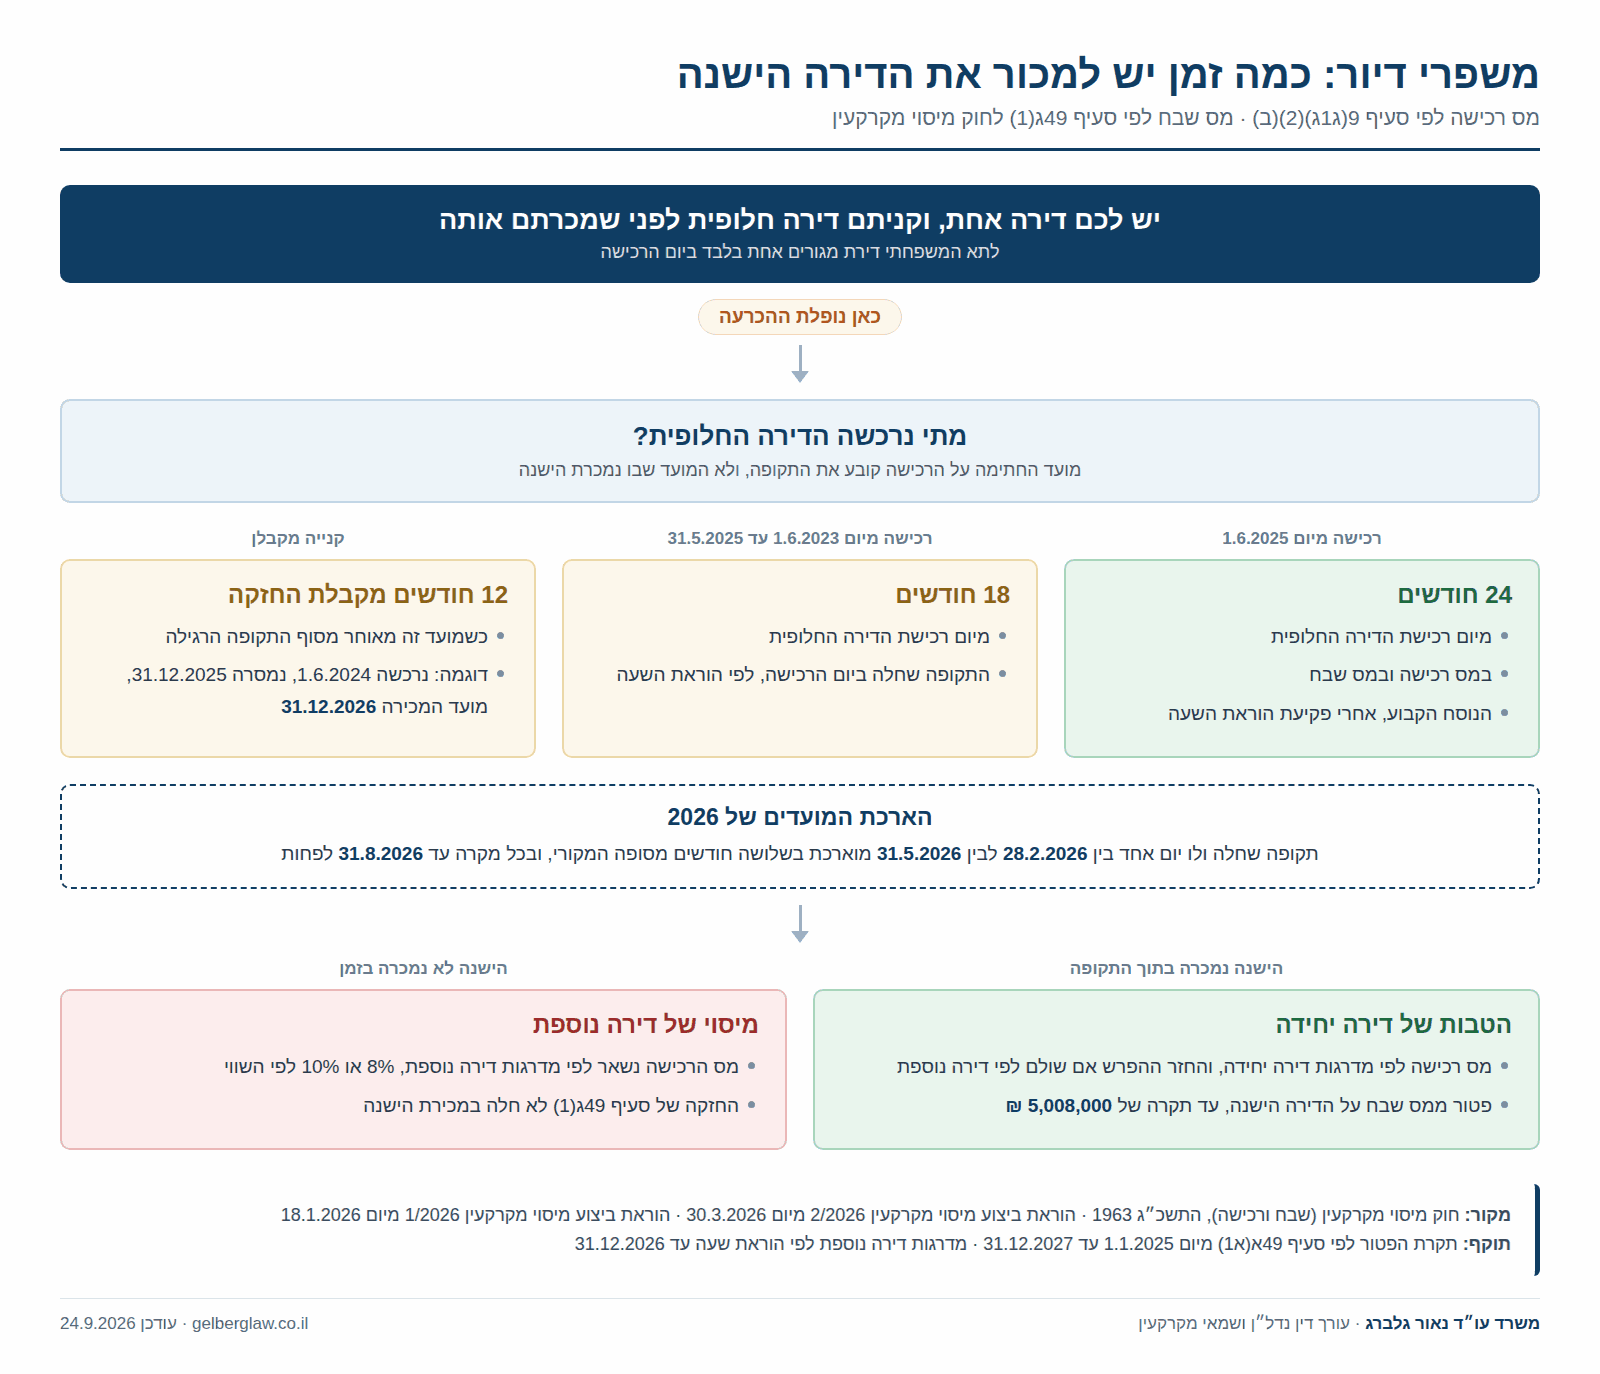
מי שיש לו דירה אחת וקונה דירה חדשה לפני שמכר את הישנה נחשב משפר דיור, והוא יכול לשלם מס רכישה לפי המדרגות של דירה יחידה ולמכור את הישנה בפטור ממס שבח, בתנאי שהישנה נמכרת בתוך התקופה שהחוק קובע. לדירה חלופית שנרכשה מיום 1.6.2025 התקופה היא 24 חודשים מיום רכישתה. לדירה שנרכשה בין 1.6.2023 לבין 31.5.2025 התקופה במס רכישה היא 18 חודשים. כשהדירה החדשה נקנתה מקבלן, המועד נמדד גם לפי 12 חודשים מקבלת החזקה. תקופות שחלו ולו ביום אחד בין 28.2.2026 לבין 31.5.2026 הוארכו בשלושה חודשים, ולא לפני 31.8.2026. המקורות: סעיף 9(ג1ג)(2)(ב) וסעיף 49ג(1) לחוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג 1963, והוראת ביצוע מיסוי מקרקעין 2/2026.
רוב האנשים לא מוכרים דירה וקונים דירה באותו יום. מישהו מוצא את הדירה הבאה לפני שהקודמת נמכרה, או מוכר קודם ונשאר חצי שנה בשכירות, או קונה מקבלן דירה שתימסר בעוד שלוש שנים. החוק מכיר בזה, ונותן למשפר הדיור חלון זמן שבו הוא מחזיק שתי דירות בלי לשלם עליהן מס כמו משקיע. אבל החלון הזה מוגדר בחודשים, השתנה פעמיים בשלוש השנים האחרונות, ובמס רכישה ובמס שבח הוא לא בנוי בדיוק אותו דבר.
המאמר הזה עובר על המסלול המלא: מי נחשב משפר דיור, כמה זמן יש, איך משלמים בפועל ואיך מקבלים החזר, מה קורה במס שבח על הדירה הישנה, מה עשתה הארכת המועדים של 2026, ומה צריך לתאם בין שני החוזים כדי שהלוח זמנים יעבוד.
התשובה הקצרה
- משפר דיור הוא יחיד תושב ישראל שיש לו דירת מגורים אחת, וקונה דירה נוספת כתחליף לה. הוא אינו משקיע, ולכן החוק מאפשר לו ליהנות מההטבות של דירה יחידה, בתנאי שהישנה תימכר בזמן.
- דירה חלופית שנרכשה מיום 1.6.2025: יש 24 חודשים למכור את הישנה. זה המצב אחרי שהוראת השעה שקבעה 18 חודשים פקעה ביום 31.5.2025.
- דירה חלופית שנרכשה בין 1.6.2023 לבין 31.5.2025: במס רכישה, 18 חודשים. מי שקנה בחלון הזה צריך לבדוק את התקופה שחלה עליו ביום הרכישה, ולא את הכלל הנוכחי.
- קנייה מקבלן: המועד נמדד גם מקבלת החזקה. לפי הוראת ביצוע 2/2026, יש 12 חודשים ממועד קבלת החזקה בדירה החדשה, כשמועד זה מאוחר מסוף התקופה הרגילה.
- מס שבח על הדירה הישנה: סעיף 49ג(1) קובע שהדירה הנמכרת תיחשב דירת מגורים יחידה גם אם יש למוכר דירה נוספת שנרכשה כתחליף לה בתקופה של עד 24 חודשים לפני המכירה.
- הארכת מועדים 2026: כל תקופה שחלה כולה או חלקה בין 28.2.2026 לבין 31.5.2026 הוארכה בשלושה חודשים מסופה המקורי, ובכל מקרה עד 31.8.2026 לפחות.
- אם הישנה לא נמכרה בזמן: הדירה החדשה נשארת ממוסה כדירה נוספת, והמכירה המאוחרת של הישנה לא תיהנה מהחזקה של דירה יחידה.
מי נחשב משפר דיור
המונח אינו מופיע בחוק. זה כינוי מקצועי למצב שהחוק מסדיר בשני מקומות: בהגדרת דירת מגורים יחידה לעניין מס רכישה, בסעיף 9(ג1ג)(2)(ב) לחוק מיסוי מקרקעין, ובחזקה על דירת מגורים יחידה לעניין מס שבח, בסעיף 49ג(1) לאותו חוק. בשני המקרים הרעיון זהה: אדם שמחליף דירה במגורים אחרים אינו צריך להיענש על כך שהמעבר לא התבצע באותו יום.
שלושה תנאים עומדים ביסוד ההגדרה. הראשון, הרוכש הוא יחיד תושב ישראל. חברה, שותפות או תושב חוץ אינם נכנסים למסלול הזה. השני, במועד הרכישה יש לו דירת מגורים אחת בלבד, זו שהוא מתכוון למכור. מי שיש לו כבר שתי דירות אינו משפר דיור, גם אם הוא מתכוון למכור את שתיהן. השלישי, הדירה החדשה נרכשת כתחליף לישנה, והישנה נמכרת בתוך התקופה.
התא המשפחתי נספר כאחד. לעניין דירה יחידה, בני זוג וילדיהם שטרם מלאו להם 18 נחשבים רוכש אחד, למעט ילד נשוי. לכן השאלה אינה אם לרוכש עצמו יש דירה, אלא אם לתא המשפחתי יש דירה. בן זוג שרשום כבעלים של דירה אחרת, גם אם היא נרכשה לפני הנישואין, יכול להפוך את הרכישה המשותפת לרכישה של דירה נוספת. את החזקה הזו ואת החריגים שלה פירטתי במאמר על חזקת התא המשפחתי.
מס רכישה על הדירה החדשה: הכלל
הכלל במס רכישה הוא פשוט להסביר וקשה לתכנן. דירה נוספת ממוסה במדרגות גבוהות משמעותית מדירה יחידה. סעיף 9(ג1ג)(2)(ב) קובע שמי שיש לו דירה אחת וקונה דירה חלופית ייחשב רוכש דירה יחידה, אם ימכור את הדירה הקודמת בתוך התקופה. ההבדל בכסף הוא ההבדל בין שתי טבלאות המס.
אלה המדרגות לפי הוראת ביצוע מיסוי מקרקעין 1/2026 מיום 18.1.2026, שחלות על רכישות מיום 16.1.2026:
| שווי הדירה | דירה יחידה, ובכלל זה דירה חלופית שעומדת בתנאים | דירה נוספת |
|---|---|---|
| עד 1,978,745 ₪ | 0% | 8% |
| 1,978,745 ₪ עד 2,347,040 ₪ | 3.5% | 8% |
| 2,347,040 ₪ עד 6,055,070 ₪ | 5% | 8% |
| 6,055,070 ₪ עד 20,183,565 ₪ | 8% | 10% |
| מעל 20,183,565 ₪ | 10% | 10% |
המדרגות של דירה נוספת, 8% או 10% לפי השווי, נקבעו בהוראת שעה שתוקפה עד 31.12.2026, ונכון למועד כתיבת המאמר טרם פורסמה הארכה. על המשמעות של זה למי שמתכנן רכישה סביב סוף השנה כתבתי בעדכון על פקיעת הוראת השעה במס רכישה על דירה נוספת.
דוגמה מספרית. דירה חלופית בשווי 3,000,000 ₪. כדירה יחידה, מס הרכישה הוא 45,538 ₪: אפס על המדרגה הראשונה, 3.5% על 368,295 ₪ ו5% על 652,960 ₪. כדירה נוספת, המס הוא 8% מכל הסכום, כלומר 240,000 ₪. ההפרש, 194,462 ₪, הוא בדיוק מה שעומד על הפרק כשמדברים על מכירת הדירה הישנה בזמן. בדירה של 3,500,000 ₪ ההפרש כבר 209,462 ₪. את החישוב לשווי אחר אפשר להריץ במחשבון מס הרכישה.
כמה זמן יש למכור את הדירה הישנה
התשובה תלויה במועד שבו נרכשה הדירה החלופית, ולא במועד שבו נמכרת הישנה. זו הנקודה שבה נעשות רוב הטעויות, מפני שהכלל השתנה פעמיים בזמן קצר.
| מועד רכישת הדירה החלופית | התקופה למכירת הישנה במס רכישה | המקור |
|---|---|---|
| מיום 1.6.2025 ואילך | 24 חודשים מיום הרכישה | סעיף 9(ג1ג)(2)(ב), לאחר פקיעת הוראת השעה |
| מיום 1.6.2023 עד 31.5.2025 | 18 חודשים מיום הרכישה | הוראת השעה שחלה באותה תקופה |
| קנייה מקבלן | 12 חודשים מקבלת החזקה, כשמועד זה מאוחר מסוף התקופה הרגילה | הוראת ביצוע 2/2026, דוגמה בסעיף 2.1.1.1.4 |
למה 24 ולא 18. במסגרת התכנית הכלכלית לשנים 2023 ו2024 קוצרה התקופה לשמונה עשר חודשים, בהוראת שעה שחלה על רכישות מיום 1.6.2023 עד 31.5.2025. הוראת השעה לא הוארכה, ועם פקיעתה חזר החוק לנוסחו הקבוע, 24 חודשים. הוראת ביצוע 2/2026 מתארת את שתי התקופות במפורש: למי שרכש דירה חלופית בין 1.6.2023 לבין 31.5.2025, פרק הזמן עמד על 18 חודשים, ולמי שרכש מיום 1.6.2025, פרק הזמן הוא 24 חודשים.
קנייה מקבלן. מי שקונה דירה על הנייר לא יכול באמת לעבור אליה בתוך 18 או 24 חודשים, ולכן התקופה נמדדת גם מקבלת החזקה. הדוגמה שבהוראת הביצוע ממחישה את זה: דירה שנרכשה מקבלן ביום 1.6.2024 ונמסרה ביום 31.12.2025. התקופה הרגילה, 18 חודשים מיום הרכישה, הסתיימה עוד לפני המסירה. המועד שנקבע למכירת הדירה הקודמת הוא 31.12.2026, שנה מקבלת החזקה. מי שקונה מקבלן צריך לכן לעקוב אחרי מועד המסירה בפועל, ולא רק אחרי המועד החוזי. על שלבי הרכישה מקבלן ועל מה שבודקים בהסכם כתבתי במאמר על רכישת דירה מקבלן.
מה נחשב מכירה. ככלל, יום המכירה לעניין חוק מיסוי מקרקעין הוא היום שבו נחתם הסכם מחייב, ולא יום המסירה או יום הרישום בטאבו. מכאן שמשפר דיור שחתם על הסכם מכר של הדירה הישנה בתוך התקופה עמד בתנאי, גם אם המסירה לקונה מתוכננת לאחר מכן. אבל זיכרון דברים שאינו מבשיל לעסקה, או הסכם שבוטל, יחזירו את השאלה לשולחן. על ההבדל בין זיכרון דברים לחוזה מחייב, ועל ההשלכה שלו על מועדי המס, הרחבתי במאמר על זיכרון דברים בעסקת דירה.
איך משלמים בפועל ואיך מקבלים החזר
במועד הרכישה הדירה הישנה עדיין בבעלות הרוכש. לכן, כשהישנה טרם נמכרה, מס הרכישה על הדירה החדשה משולם בדרך כלל לפי המדרגות של דירה נוספת. אחרי שהישנה נמכרת בתוך התקופה, מגישים למשרד מיסוי המקרקעין בקשה לתיקון השומה והחזר ההפרש.
בפועל זה אומר שני דברים. הראשון, תזרים: את ההפרש, שבדוגמה שלמעלה עומד על 194,462 ₪, צריך לממן ביום הרכישה, והוא חוזר רק אחרי מכירת הישנה. בעסקה שבה ההון העצמי מגיע ממכירת הדירה הישנה, זה סכום שצריך לתכנן עבורו מימון ביניים. השני, מעקב: ההחזר אינו אוטומטי. מישהו צריך להגיש את הבקשה, לצרף את הסכם המכר של הדירה הישנה, ולוודא שהמכירה עצמה דווחה כראוי.
כשהדירה הישנה נמכרת לפני שנחתם הסכם הרכישה של החדשה, השאלה לא עולה בכלל. במועד הרכישה אין לרוכש דירה אחרת, והוא משלם מלכתחילה לפי המדרגות של דירה יחידה.
הארכת המועדים של 2026
בשנת 2026 נחקק חוק הארכת תקופות ודחיית מועדים, ורשות המסים פרסמה ביום 30.3.2026 את הוראת ביצוע מיסוי מקרקעין 2/2026, שמפרטת איך הוא חל על המועדים בחוק מיסוי מקרקעין. ההוראה חלה במפורש על התקופות שבסעיף 9(ג1ג)(2)(ב), במס רכישה, ועל התקופה שבסעיף 49ג(1), במס שבח.
הכלל. אם התקופה חלה כולה או חלקה, ולו יום אחד, בתקופה הקובעת השנייה, מיום 28.2.2026 עד יום 31.5.2026, היא מוארכת. המועד החדש הוא המאוחר מבין שניים: סוף התקופה המקורית בתוספת שלושה חודשים, או שלושה חודשים מסוף התקופה הקובעת, כלומר 31.8.2026.
שתי הדוגמאות מההוראה עצמה. מי שרכש דירה חלופית ביום 1.9.2024, שלא מקבלן, היה צריך למכור את הישנה עד 1.3.2026. אחרי ההארכה המועד הוא 31.8.2026. מי שרכש מקבלן ביום 1.6.2024 וקיבל חזקה ביום 31.12.2025 היה צריך למכור עד 31.12.2026. אחרי ההארכה המועד הוא 31.3.2027.
המשמעות המעשית למי שקורא את זה בסוף ספטמבר 2026: אם התקופה שלכם עדיין רצה ביום 28.2.2026, או שהתחילה לפני 31.5.2026, היא נהנית מההארכה. מי שרכש דירה חלופית אחרי 31.5.2026 אינו נהנה ממנה. מי שהמועד המוארך שלו היה 31.8.2026 וטרם מכר, כבר מחוץ לתקופה, וכדאי לבדוק את מצבו מול משרד מיסוי המקרקעין לפני כל צעד נוסף.
מס שבח על הדירה הישנה
הצד השני של העסקה הוא מכירת הדירה הישנה. כאן השאלה אינה כמה מס משלמים על הרכישה, אלא אם המכירה פטורה ממס שבח.
הפטור הרגיל לדירה יחידה קבוע בסעיף 49ב(2) לחוק מיסוי מקרקעין. הוא דורש, בין היתר, שהמוכר לא מכר דירה אחרת בפטור לפי אותו סעיף בתוך 18 החודשים שקדמו למכירה, ושהוא החזיק בדירה לפחות 18 חודשים מיום שהייתה לדירת מגורים. הבעיה של משפר הדיור היא שביום מכירת הישנה יש לו כבר דירה נוספת, החדשה, ולכן על פניו הוא אינו בעל דירה יחידה.
סעיף 49ג(1) פותר את זה. לפי הנוסח שמובא בהוראת ביצוע 2/2026, לעניין החזקה על דירת מגורים יחידה, רואים את הדירה הנמכרת כדירת מגורים יחידה גם אם יש למוכר דירת מגורים נוספת שנרכשה כתחליף לדירה הנמכרת בתקופה של עד 24 חודשים שלפני מכירת הדירה הנמכרת. במילים אחרות: הדירה החדשה אינה נספרת, בתנאי שהישנה נמכרת בתוך 24 חודשים מרכישתה. מי שרכש את הדירה החלופית בחלון של הוראת השעה, בין 1.6.2023 לבין 31.5.2025, צריך לבדוק את התקופה שחלה עליו, מפני שבאותה תקופה היא עמדה על 18 חודשים גם במס שבח.
התקרה. הפטור לפי פרק חמישי 1 לחוק מוגבל בתקרת שווי. לפי הוראת ביצוע 1/2026, התקרה לפי סעיף 49א(א1) היא 5,008,000 ₪ לתקופה מיום 1.1.2025 עד 31.12.2027. בדירה ששוויה עולה על התקרה, הפטור אינו מלא, והחלק היחסי של השבח שמעל התקרה חייב במס. בדירות יקרות זה חישוב שצריך לעשות מראש, ולא לגלות אחרי החתימה.
החזקה של סעיף 49ג(1) רק מנטרלת את הדירה החדשה. היא אינה פוטרת מהתנאים האחרים של סעיף 49ב(2). דירה ישנה שנמכרה בפטור לפני פחות מ18 חודשים, או דירה שהמוכר לא החזיק בה 18 חודשים, לא תיהנה מהפטור בגלל שנקנתה דירה חלופית. הרשימה המלאה של התנאים ושל החלופות לפטור מרוכזת במדריך מס שבח, ואת החישוב עצמו אפשר להריץ במחשבון מס השבח.
מה קורה אם הדירה הישנה לא נמכרה בזמן
שני המסים מגיבים באופן שונה, ולכן כדאי להפריד ביניהם.
במס רכישה. הרכישה של הדירה החדשה נשארת רכישה של דירה נוספת. מי ששילם לפי מדרגות דירה נוספת לא יקבל את ההחזר. מי שמס הרכישה שלו חושב לפי מדרגות דירה יחידה צפוי לתיקון שומה ולחיוב בהפרש.
במס שבח. כשהישנה נמכרת אחרי שחלפה התקופה, החזקה של סעיף 49ג(1) אינה חלה, ובמועד המכירה יש למוכר שתי דירות. המשמעות היא שהפטור לדירה יחידה לפי סעיף 49ב(2) אינו זמין בדרך הזו, ויש לבחון אם קיים מסלול פטור אחר או לחשב את המס כרגיל. זה לא בהכרח מסכל את העסקה, אבל זה משנה תוצאה שעליה היא נבנתה.
מכאן ההמלצה המעשית: הלוח זמנים של מכירת הדירה הישנה צריך להיקבע ביום שחותמים על רכישת החדשה, ולא אחרי. אם השוק איטי, אם יש מחלוקת בין יורשים או בין בני זוג על הדירה הישנה, או אם הדירה הישנה בפרויקט התחדשות עירונית שבו לא ברור מתי אפשר למכור, זו סכנה שצריך לראות מראש.
מסלול אחר: סעיף 49ה, כשיש שתי דירות
סעיף 49ה הוא מסלול נפרד, ולא חלק מהכלל של משפרי דיור. הוא נועד למי שמחזיק בשתי דירות, מוכר את שתיהן בזו אחר זו וקונה דירה אחת במקומן. באופן כללי: במועד המכירה הראשונה יש למוכר דירה נוספת אחת בלבד, השנייה נמכרת בתוך 12 חודשים, נרכשת דירה חלופית בשווי של שלושה רבעים לפחות משווי שתי הדירות שנמכרו, ושווי שתי הדירות יחד אינו עולה על הסכום הקבוע בסעיף. לפי הוראת ביצוע 1/2026 הסכום הוא 2,252,000 ₪, ובין סכום זה לבין 3,746,000 ₪ חל פטור חלקי. הפטור ניתן פעם אחת בלבד.
בשל התקרות, המסלול הזה רלוונטי בעיקר לדירות בשווי נמוך יחסית, או למי שקיבל דירה נוספת בירושה ומבקש לאחד. ועדת הערר בבאר שבע עסקה ביוני 2026 בשאלה מהו המועד הקובע לרכישת דירה חלופית לפי סעיף 49ה כאשר הדירה נבנית בבנייה עצמית, וקבעה שבנסיבות שנדונו זה מועד ההתקשרות עם הקבלן. את ההחלטה ואת מה שהיא אינה קובעת סיכמתי בעדכון על בנייה עצמית ודירה חלופית.
קונים קודם או מוכרים קודם
זו ההחלטה האמיתית של משפר דיור, והמס הוא רק אחד השיקולים בה.
| קונים קודם, מוכרים אחר כך | מוכרים קודם, קונים אחר כך | |
|---|---|---|
| מס רכישה | משלמים בדרך כלל לפי דירה נוספת ומבקשים החזר אחרי המכירה | משלמים מלכתחילה לפי דירה יחידה |
| מס שבח על הישנה | פטור בכפוף למכירה בתוך התקופה | פטור לפי סעיף 49ב(2), בלי תלות בתקופה |
| סיכון עיקרי | הישנה לא נמכרת בזמן, או נמכרת במחיר נמוך בלחץ הזמן | אין דירה לעבור אליה, או שהמחירים עולים בזמן החיפוש |
| מימון | נדרש מימון ביניים להון העצמי ולהפרש במס הרכישה | ההון העצמי זמין, אבל ייתכנו חודשים של שכירות |
| מתאים ל | מי שמצא דירה ספציפית שלא רוצה לפספס, ומי שקונה מקבלן | מי שהדירה הישנה היא מקור המימון היחיד |
יש גם דרך ביניים שנפוצה בפועל: לחתום על שני ההסכמים בסמיכות, ולתאם את מועדי התשלום והמסירה ביניהם. זה פתרון טוב כשהוא עובד, אבל הוא מחייב חוזים שמדברים זה עם זה, ולא שני חוזים שנכתבו בשני משרדים בלי תיאום.
מה לתאם בין שני החוזים
זה החלק שבו תכנון המס פוגש את עבודת העסקה. כמה נקודות שאני ממליץ לבדוק בכל עסקה של משפר דיור:
- מועדי תשלום בהסכם הרכישה צריכים להתאים למועד שבו צפויה להגיע התמורה מהדירה הישנה. תשלום גדול שנופל לפני שהקונה של הישנה שילם הוא בעיה של מימון.
- מועד המסירה בהסכם המכירה צריך להתאים למועד שבו אפשר לעבור לדירה החדשה. מסירה מוקדמת מדי משאירה את המשפחה בלי מגורים.
- המשכנתא על הדירה הישנה. ברוב העסקאות הקונה של הדירה הישנה מקבל את הדירה נקייה, והמשכנתא נפרעת מהתמורה. את מנגנון הסילוק ואת מחיקת המשכנתא צריך לתכנן מראש. הפרטים במאמר על רישום משכנתא ומחיקתה.
- הערת אזהרה. בשני ההסכמים יש קונה שמשלם כסף לפני רישום. הערת האזהרה היא ההגנה שלו, וכדאי לוודא שהיא נרשמת בזמן בשני הכיוונים.
- תרחיש של הפרה. מה קורה אם הקונה של הדירה הישנה מפר ומבטל? זה בדיוק התרחיש שבו התקופה למכירה מתחילה לדחוק. על הסעדים ועל ההשלכות של ביטול כתבתי במאמר על הפרת הסכם מכר דירה.
- דיווח לרשות המסים. שתי העסקאות מדווחות בנפרד, וכל אחת מהן צריכה להיות מדווחת עם הנתונים הנכונים על הדירה השנייה. הצהרה שגויה ביום הרכישה יוצרת תיקון שומה בהמשך.
על הצד של הקנייה, סדר הבדיקות המלא מרוכז במדריך לקניית דירה יד שנייה. על הצד של המכירה, המסמכים שכדאי לאסוף מראש מרוכזים בשאלון ההכנה לפני מכירת דירה, ומבנה הסכם המכר עצמו מפורט במאמר על הסכם מכר.
ארבעה מצבים שבהם כדאי לעצור ולבדוק
הדירה הישנה בבעלות משותפת. כשבן זוג אחד רשום כבעלים של הדירה הישנה והשני רוכש את החדשה, או כשהדירה הישנה משותפת עם אחים, התא המשפחתי והחלקים היחסיים משנים את התמונה. אין לבנות על ההטבה לפני בדיקה.
הדירה הישנה בפינוי בינוי או בתמ״א 38. לפעמים אי אפשר או לא כדאי למכור אותה בתוך התקופה, מפני שהערך האמיתי שלה יתממש רק אחרי ההריסה והבנייה. במצב כזה צריך לשקול את מלוא החלופות לפני הרכישה.
הדירה הישנה התקבלה בירושה. חלק בדירה שהתקבל בירושה יכול להיחשב דירה לעניין החוק, בהתאם לגודל החלק ולנסיבות. מי שיש לו דירה משלו וחלק בדירת ירושה עלול לגלות שאינו בעל דירה אחת בלבד.
אחת הדירות נרכשה בקבוצת רכישה. לרכישה במסגרת קבוצת רכישה יש הוראה נפרדת, בסעיף 9(ג1ג)(2)(ב1), עם תקופה שנמדדת אחרת. הוראת ביצוע 2/2026 מתייחסת אליה בנפרד, וזה לא אותו כלל.
לפני שחותמים: רשימת בדיקה
- לוודא שלתא המשפחתי יש דירה אחת בלבד ביום הרכישה.
- לקבוע מהו מועד הרכישה של הדירה החדשה, כלומר מועד החתימה על הסכם מחייב.
- לגזור ממנו את התקופה: 24 חודשים לרכישה מיום 1.6.2025, ובקנייה מקבלן גם 12 חודשים מקבלת החזקה.
- לבדוק אם התקופה חלה בין 28.2.2026 לבין 31.5.2026, ואם כן, לחשב את המועד המוארך.
- לחשב את מס הרכישה בשתי הטבלאות ולתכנן מימון להפרש עד ההחזר.
- לבדוק שהדירה הישנה עומדת בתנאי סעיף 49ב(2): לא נמכרה דירה בפטור בתוך 18 החודשים הקודמים, והדירה הוחזקה 18 חודשים לפחות.
- לבדוק את שווי הדירה הישנה מול תקרת הפטור של 5,008,000 ₪.
- לתאם מועדי תשלום ומסירה בין שני ההסכמים.
- לקבוע מראש מי מגיש את בקשת ההחזר ומתי.
- לרשום ביומן את המועד האחרון למכירה, עם מרווח ביטחון של כמה חודשים.
שאלות ותשובות
כמה זמן יש למכור דירה ישנה אחרי שקונים דירה חדשה?
לדירה חלופית שנרכשה מיום 1.6.2025, 24 חודשים מיום הרכישה, גם במס רכישה וגם במס שבח. לדירה שנרכשה בין 1.6.2023 לבין 31.5.2025 התקופה במס רכישה היא 18 חודשים. בקנייה מקבלן המועד נמדד גם לפי 12 חודשים מקבלת החזקה. תקופה שחלה בין 28.2.2026 לבין 31.5.2026 הוארכה בשלושה חודשים, ולא לפני 31.8.2026.
האם משפר דיור משלם מס רכישה כמו על דירה נוספת?
כשהדירה הישנה טרם נמכרה ביום הרכישה, בדרך כלל כן, ואחרי שהישנה נמכרת בתוך התקופה מבקשים החזר של ההפרש. מי שמכר את הישנה לפני שחתם על הרכישה משלם מלכתחילה לפי המדרגות של דירה יחידה. בדירה של 3,000,000 ₪ ההפרש בין שתי הטבלאות הוא 194,462 ₪.
מה קורה אם לא הספקתי למכור את הדירה הישנה בזמן?
הרכישה נשארת רכישה של דירה נוספת, ולא יינתן החזר של ההפרש במס רכישה. במכירה המאוחרת של הישנה לא תחול החזקה של סעיף 49ג(1), ולכן הפטור לדירה יחידה לא יהיה זמין בדרך זו. כדאי לבדוק מול משרד מיסוי המקרקעין אם חלה על המקרה הארכת המועדים של 2026.
ממתי נספרים 24 החודשים כשקונים דירה מקבלן?
התקופה הרגילה נמדדת מיום הרכישה, כלומר מהחתימה על ההסכם. בקנייה מקבלן היא נמדדת גם לפי 12 חודשים ממועד קבלת החזקה, כשמועד זה מאוחר יותר. בדוגמה שבהוראת ביצוע 2/2026, דירה שנרכשה ביום 1.6.2024 ונמסרה ביום 31.12.2025, המועד למכירת הישנה היה 31.12.2026, ואחרי הארכת המועדים 31.3.2027.
האם המכירה של הדירה הישנה תהיה פטורה ממס שבח?
כן, אם היא עומדת בתנאי הפטור לדירה יחידה לפי סעיף 49ב(2) ונמכרת בתוך התקופה שבסעיף 49ג(1). הפטור מוגבל בתקרת שווי של 5,008,000 ₪ לפי הוראת ביצוע 1/2026, ומעל התקרה החלק היחסי של השבח חייב במס.
אשתי רשומה כבעלים של דירה ואני קונה דירה חדשה. אני משפר דיור?
לעניין דירה יחידה, בני זוג וילדיהם הקטינים נחשבים רוכש אחד. לכן הדירה שרשומה על שם בת הזוג נספרת. אם זו הדירה היחידה של התא המשפחתי והיא תימכר בתוך התקופה, הרכישה יכולה להיחשב רכישה של דירה חלופית. אם יש לתא דירה נוספת, התשובה שונה.
משפרי דיור מנהלים בפועל שתי עסקאות שנוגעות זו בזו. המועדים שקובעים את מדרגות מס הרכישה ואת הזכאות לפטור ממס שבח נגזרים מהיחס בין מועד הרכישה למועד המכירה, ולכן שתי העסקאות צריכות להתנהל באותו לוח זמנים ובאותה יד. ראו ליווי מכירת הדירה הקיימת וליווי רכישת הדירה החדשה.
מקורות
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג 1963, סעיף 9(ג1ג)(2)(ב), וכן סעיפים 49א(א1), 49ב(2), 49ג(1) ו49ה.
- רשות המסים, הוראת ביצוע מיסוי מקרקעין 2/2026, 30.3.2026, הארכת המועדים בחוק מיסוי מקרקעין, כולל התקופות לפי סעיף 9(ג1ג)(2)(ב) וסעיף 49ג(1) והדוגמאות שבה.
- רשות המסים, הוראת ביצוע מיסוי מקרקעין 1/2026, 18.1.2026, מדרגות מס רכישה, תקרת הפטור לפי סעיף 49א(א1) והסכומים לפי סעיף 49ה.
- חוק הארכת תקופות ודחיית מועדים, התשפ״ו 2026, כפי שיישומו בחוק מיסוי מקרקעין מפורט בהוראת ביצוע 2/2026.
- ו״ע 45787-04-23 ישעיהו נ׳ מנהל מס שבח מקרקעין באר שבע, 28.6.2026.
נכתב על ידי עו״ד נאור גלברג, עורך דין נדל״ן ושמאי מקרקעין. עודכן: 24.9.2026. האמור הוא מידע מקצועי כללי ואינו מהווה ייעוץ משפטי. התנאים לדירה חלופית תלויים בנתונים של התא המשפחתי, במועדי החתימה ובסוג העסקה, ויש לבדוק אותם לפני החתימה ולא אחריה.
עומדים לפני מכירה או רכישה?
כך אנחנו בודקים עסקת נדל"ן בשיטת הרמזור, כדי לזהות מראש מה תקין, מה דורש בדיקה ומה עלול לעצור את העסקה.


מדריכים פופולריים באתר
מדיניות פרטיות
נאור גלברג – משרד עורכי דין נדל"ן ושמאות מקרקעין
gelberglaw.co.il
עדכון אחרון: 30 במרץ 2025
1. כללי ומבוא
מדיניות פרטיות זו מסדירה את אופן איסוף, שימוש, עיבוד ושמירת המידע האישי שנאסף באמצעות אתר האינטרנט gelberglaw.co.il (להלן: "האתר"), המופעל על ידי משרד גלברג עורכי דין, בניהולו של נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין (להלן: "המשרד" או "בעל האתר").
מדיניות זו נכתבה בהתאם להוראות חוק הגנת הפרטיות, תשמ"א-1981 (להלן: "חוק הגנת הפרטיות"), תקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, חוק התקשורת (בזק ושידורים), תשמ"ב-1982 בנוגע לשימוש בעוגיות, וכן בהתחשב בעקרונות תקנת הגנת הנתונים הכללית של האיחוד האירופי (GDPR) ככל שהדבר רלוונטי.
שימוש באתר, מילוי טפסים, פנייה למשרד דרך האתר, או הצטרפות לרשימת התפוצה ו/או לקהילת הוואטסאפ של המשרד, מהווים הסכמה לתנאי מדיניות פרטיות זו. אם אינך מסכים לתנאים אלה, אנא הימנע משימוש באתר.
2. זהות בעל האתר ואחראי המידע
שם: נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין
שם המשרד: נאור גלברג משרד עורכי דין נדל"ן ושמאות מקרקעין (Gelberg Law)
כתובת האתר: gelberglaw.co.il
כתובת דוא"ל לפניות פרטיות: ניתן לפנות דרך טופס יצירת הקשר באתר
לכל פנייה בנושא פרטיות, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים ממועד קבלתן.
3. סוגי המידע הנאסף
3.1 מידע שנמסר באופן ישיר
המשרד אוסף מידע שנמסר מרצון על ידי המשתמש, לרבות:
- שם פרטי ושם משפחה
- כתובת דוא"ל
- מספר טלפון
- נושא הפנייה וסוג השירות המבוקש
- תוכן ההודעה או השאלה שנשלחה
- פרטי רישום לרשימת תפוצה, קהילת וואטסאפ או אירועים
3.2 מידע הנאסף אוטומטית
בעת גלישה באתר, ייתכן ויאסף מידע טכני-מנהלי באופן אוטומטי, לרבות:
- כתובת IP של המשתמש
- סוג הדפדפן והמכשיר
- מערכת ההפעלה
- דפים שנצפו ומשך הגלישה
- מקור ההגעה לאתר (Referral)
- נתוני שימוש ואינטראקציה עם האתר
3.3 עוגיות (Cookies)
האתר עשוי לעשות שימוש בעוגיות לצורך שיפור חוויית המשתמש, ניתוח תנועת גולשים, ופרסום ממוקד. פירוט אודות העוגיות מובא בסעיף 8 להלן.
4. מטרות עיבוד המידע
המידע הנאסף ישמש לצרכים הבאים בלבד:
- מתן מענה לפניות, שאלות ובקשות שנשלחו למשרד
- יצירת קשר עם פונים ולקוחות פוטנציאליים לצורך מתן שירות משפטי
- שליחת עדכונים מקצועיים, תוכן נדל"ני וניוזלטר – לנרשמים בלבד שנתנו הסכמה מפורשת
- ניהול רשימת תפוצה וקהילת הוואטסאפ "נדל"ן בלי סימני שאלה"
- שיפור תפקוד האתר, חוויית המשתמש, ופיתוח תכנים רלוונטיים
- עמידה בחובות חוקיות ורגולטוריות המוטלות על המשרד
- ניתוח סטטיסטי ומחקר שוק לצרכים עסקיים פנימיים בלבד
המשרד לא ישתמש במידע למטרות שיווק ישיר ללא הסכמה מפורשת מראש מצד המשתמש.
5. הבסיס החוקי לעיבוד המידע
עיבוד המידע האישי מבוסס על אחד או יותר מהמקורות הבאים:
- הסכמה מפורשת של המשתמש – למשל, מילוי טופס יצירת קשר, הרשמה לרשימת תפוצה, או הצטרפות לקהילה
- ביצוע חוזה או נקיטת צעדים לפניו – כאשר הפנייה נוגעת לקבלת שירות משפטי
- עמידה בחובה חוקית – לפי חוקים ותקנות המוטלים על עורך הדין
- אינטרס לגיטימי של המשרד – לצורך שיפור השירות, אבטחת המידע, וניהול תקין
6. שיתוף מידע עם צדדים שלישיים
המשרד לא ימכור, לא ישכיר, ולא יעביר את המידע האישי של המשתמשים לצדדים שלישיים לצרכי שיווק, פרסום או כל מטרה מסחרית אחרת ללא הסכמה מפורשת.
עם זאת, המשרד עשוי לשתף מידע בנסיבות הבאות:
- ספקי שירות חיצוניים – כגון ספקי אירוח האתר, מערכות ניהול לקוחות (CRM), כלי שליחת אימייל (לדוגמה: Mailchimp, ActiveTrail), ופלטפורמות ניתוח גולשים (Google Analytics, Meta Pixel), לצורך תפעול האתר בלבד, בכפוף להסכמי עיבוד מידע
- רשויות חוק ורגולטורים – כאשר קיימת חובה חוקית לגילוי מידע לפי דין
- הגנה על זכויות המשרד – במקרה של סכסוך משפטי, לצורך הגנת האינטרסים של המשרד
- העברה לצד שלישי בהסכמת המשתמש – במקרים שבהם ניתנה הסכמה מפורשת
כל ספק חיצוני שמקבל גישה למידע אישי מחויב לשמור על סודיות ולפעול בהתאם לדיני הגנת הפרטיות החלים.
7. שמירת מידע
המשרד ישמור את המידע האישי לתקופה הנדרשת לצורך מטרות העיבוד שלשמן נאסף, ולפי הדרישות הרגולטוריות הרלוונטיות:
- מידע שנמסר בטפסי יצירת קשר – ייאחסן עד 3 שנים ממועד הפנייה האחרונה, אלא אם נדרש לשמרו תקופה ארוכה יותר לצרכים משפטיים
- פרטי נרשמים לרשימת תפוצה – ייאחסנו כל עוד המשתמש לא ביקש להסיר את עצמו
- מידע המוחזק לצרכי ייצוג משפטי – ייאחסן בהתאם לחובות לשכת עורכי הדין וחוקי ההתיישנות
- מידע טכני (לוגים, cookies) – בהתאם למדיניות הפלטפורמה הרלוונטית
עם תום התקופה הנדרשת, המידע יימחק או יאונונים (anonymized) באופן בטוח.
8. עוגיות (Cookies) ועקיבה דיגיטלי
8.1 מהי עוגייה?
עוגייה היא קובץ טקסט קטן המאוחסן במכשיר המשתמש בעת גלישה באתר. עוגיות משמשות לזיהוי המשתמש, שיפור חוויית הגלישה וניתוח דפוסי שימוש.
8.2 סוגי העוגיות בשימוש
- עוגיות הכרחיות – לתפעול בסיסי של האתר (לא ניתנות לביטול)
- עוגיות ביצועים וניתוח – כגון Google Analytics, לצורך ניתוח תנועת גולשים
- עוגיות פרסום ממוקד – כגון Meta Pixel ו-Google Ads, לצורך הצגת מודעות רלוונטיות
- עוגיות פונקציונליות – שמירת העדפות המשתמש ושיפור חוויית הגלישה
8.3 שליטה בעוגיות
בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), תשמ"ב-1982, האתר מחויב לקבל הסכמתך לשימוש בעוגיות שאינן הכרחיות לתפעולו. ניתן לנהל את הגדרות העוגיות דרך הגדרות הדפדפן שלך. שים לב כי חסימת עוגיות עלולה לפגוע בחוויית השימוש באתר.
9. אבטחת מידע
המשרד נוקט באמצעי אבטחה טכנולוגיים וארגוניים בהתאם לתקנות הגנת הפרטיות (אבטחת מידע), תשע"ז-2017, לרבות:
- תקשורת מוצפנת (HTTPS/SSL) לכל פנייה ושדרה של מידע באתר
- הגבלת גישה למידע לעובדי המשרד המורשים בלבד
- שימוש בסיסמאות מאובטחות ואמצעי אימות
- גיבויים שוטפים של מסדי נתונים
- ניטור ובקרה על גישה למערכות
יחד עם זאת, המשרד מבהיר כי אינו יכול להבטיח אבטחה מוחלטת של המידע ואין בכוחו של אף ארגון להבטיח זאת לחלוטין. בכל מקרה של חשד לאירוע אבטחה שעלול לפגוע בפרטיות, המשרד יפעל בהתאם לחובות הדיווח הקבועות בחוק.
10. זכויות המשתמש
בהתאם לחוק הגנת הפרטיות, תשמ"א-1981 ולעקרונות ה-GDPR, עומדות למשתמשים הזכויות הבאות:
- זכות עיון – לקבל מידע אודות המידע האישי המוחזק אודותיך
- זכות תיקון – לתקן מידע שגוי, חלקי או לא עדכני
- זכות מחיקה ("הזכות להישכח") – לבקש מחיקת המידע האישי, בכפוף לחובות שמירה חוקיות
- זכות התנגדות – להתנגד לעיבוד המידע למטרות שיווקיות
- זכות לצמצום עיבוד – לבקש הגבלת השימוש במידע בנסיבות מסוימות
- זכות ניידות נתונים – לקבל את המידע האישי בפורמט מובנה (ככל שחל)
- זכות ביטול הסכמה – לבטל הסכמה שניתנה בכל עת, ללא השפעה על כשרות העיבוד שנעשה טרם הביטול
לממש את זכויותיך, ניתן לפנות אל המשרד בדרכי ההתקשרות המפורטות באתר. המשרד ישיב לפניות בתוך 30 ימי עסקים.
11. קישורים לאתרים חיצוניים
האתר עשוי לכלול קישורים לאתרי אינטרנט חיצוניים. מדיניות פרטיות זו אינה חלה על אתרים אלה, והמשרד אינו נושא באחריות לאופן שבו הם מטפלים במידע אישי. מומלץ לעיין במדיניות הפרטיות של כל אתר חיצוני לפני מסירת מידע אישי.
בפרט, המשרד מפעיל פעילות ברשתות חברתיות כגון אינסטגרם, טיקטוק, פייסבוק ויוטיוב תחת המותג "נאור גלברג – עורך דין ושמאי מקרקעין". הנתונים הנאספים בפלטפורמות אלה כפופים למדיניות הפרטיות של אותן פלטפורמות.
12. שירותי האתר ואוכלוסיות מוגנות
האתר מיועד לגולשים מבוגרים בני 18 ומעלה. המשרד אינו אוסף ביודעין מידע אישי מקטינים מתחת לגיל 18. אם נודע לך כי קטין מסר מידע אישי, אנא פנה אלינו לצורך מחיקתו.
13. שינויים במדיניות הפרטיות
המשרד שומר לעצמו את הזכות לעדכן מדיניות פרטיות זו מעת לעת, בהתאם לשינויים בחוק, בטכנולוגיה, בפעילות האתר או בנסיבות אחרות. כל שינוי מהותי יפורסם באתר ויצוין במועד העדכון האחרון בראש המסמך.
המשך השימוש באתר לאחר פרסום שינויים במדיניות מהווה הסכמה לתנאיה המעודכנים. ממליצים לעיין במדיניות זו מעת לעת.
14. דין חל וסמכות שיפוטית
מדיניות פרטיות זו כפופה לדיני מדינת ישראל. כל מחלוקת הנוגעת ליישום מדיניות זו תידון בבתי המשפט המוסמכים בישראל. כמו כן, זכאי כל משתמש להגיש תלונה לרשות להגנת הפרטיות (מחלקה ברשות המדינית וחברה אזרחית בהנהלת מערכת המשפט, לשעבר: רשם מאגרי המידע).
15. צרו קשר
לכל שאלה, בקשה, או הפעלת זכות בנוגע לפרטיות, ניתן לפנות אלינו:
- באמצעות טופס יצירת הקשר באתר: gelberglaw.co.il
- בדוא"ל: כמפורט באתר
- בטלפון: כמפורט באתר
מסמך זה עודכן לאחרונה: 30 במרץ 2025
גלברג עורכי דין – נאור גלברג, עורך דין נדל"ן ושמאי מקרקעין | gelberglaw.co.il